最新:美联储果然维持利率不变!
北京时间周四(9月22日)凌晨2:00,美联储宣布维持利率在0.25%-0.5%不变,符合市场预期。
美联储决议声明称:
就业增速稳定,家庭开支强劲增长;
委员们以7-3决定维持利率在当前水平不变,17名决策者中有14人认为年底前至少会加息一次;
由于预测显示2016年经济增速上升,因而加息的可能性增强;
预计2017年PCE通胀预期中值为1.9%,较6月预期不变;
重申中期内通胀将升至2%;
重申将循序渐进地调整货币政策,经济活动将温和扩张,就业市场将走强。
在记者发布会上,耶伦表示:
→本周不加息是因为考虑到就业市场闲置以及通胀增速低迷。
→决定不加息并不代表对经济缺乏信心。
→我们选择等待更多显示经济好转的证据。
→有理由进行某种循序渐进的加息。
→和同事们讨论了下次加息的时机。多数人认为,近期加息的理由增强。
→如果劳动力市场增长、并没有新风险,2016年将会加息一次。
→每次会议都有行动的可能,我们在11月份会议上将决定是否有理由加息。
→联邦基金利率路径中值下调25-50个基点。 联邦基金利率路径将根据经济数据而变化。
→货币政策较为宽松。
→未来几年经济将温和扩张。
→耶伦被问及特朗普的表态和11月份会议,称:我们在FOMC会议上不讨论政治。我并不想涉及政治,不会就美国大选作出任何评论。
美联储声明全文如下:
联邦公开市场委员会(FOMC)自7月会议以来获得的信息显示,就业市场继续增强,经济活动成长速度已经较今年上半年的温和步幅加快。尽管近几个月失业率变动不大,但总的来说就业增长稳健。家庭支出一直强劲增长,但企业固定投资保持疲弱。通胀继续在委员会的2%较长期目标水准之下,部分是因之前能源价格下跌以及非能源产品进口价格下降。基于市场的通胀补偿指标仍处于低位,多数基于调查的指标显示,近几个月较长期通胀预期基本上变动不大。
FOMC正在依据其法定使命来寻求培育最大就业和物价稳定。FOMC目前预计,通过逐步调整货币政策立场的方式,经济活动将以适度的步伐扩张,就业市场指标将继续增强。预计通胀近期仍将保持在较低水平,部分原因是能源价格进一步下跌;但随着能源和进口产品价格下跌的暂时性影响消散以及就业市场进一步增强,通胀率将在中期上升至2%。经济前景所面临的近期风险看似大致平衡。FOMC将继续密切监控通胀指标及全球经济和金融形势的发展。
在这种背景下,委员会决定维持联邦基金利率目标区间在0.25-0.5%。委员会认为上调联邦基金利率的理由已经增强,但决定暂时等待向委员会目标继续取得进展的进一步证明。货币政策立场保持宽松,因此会支持就业市场状况进一步改善,并带动通胀回升至2%。
为了判定联邦基金利率目标区间未来调整的时机选择和规模,FOMC将对有关其最大就业和2%通胀目标的已实现和预期经济状况进行评估。这种评估将把一系列广泛的信息考虑在内,包括有关就业市场状况的指标、通胀压力和通胀预期指标、以及有关金融和国际发展的读数等。鉴于目前通胀尚未达到2%的形势,FOMC将仔细监控朝向通胀目标的实际和预期将有的进展。FOMC预计,经济状况的发展仅可令其有理由逐步上调联邦基金利率;在一段时间之内,联邦基金利率很可能仍将保持在低于长期普遍值的水平。但是,联邦基金利率的实际道路将依赖于未来数据所表明的经济前景。
委员会维持把所持机构债和机构MBS回笼本金再投资到机构MBS的现有政策,以及通过标购继续延长所持公债年期。委员会预计将保持这些做法,直至联邦基金利率水准正常化进行了相当长一段时间后。委员会透过这一政策持有庞大的较长期证券仓位应会有助于维持宽松的金融市场状况。
在此次会议上投票支持联邦公开市场委员会货币政策行动的委员有:主席珍妮特·耶伦(Janet L. Yellen)、副主席威廉·杜德利(William C. Dudley)、莱尔·布莱恩纳德(Lael Brainard)、詹姆斯·布拉德(James Bullard)、斯坦利·费希尔(Stanley Fischer)、杰罗姆·鲍威尔(Jerome H. Powell)和丹尼尔·塔鲁洛(Daniel K. Tarullo)。投反对票的委员则包括:埃丝特·乔治(Esther L. George)、洛丽塔·梅斯特(Loretta J. Mester)和埃里克·罗森格伦(Eric Rosengren),他们在此次会议上更希望将联邦基金利率的目标区间上调至0.5%到0.75%。
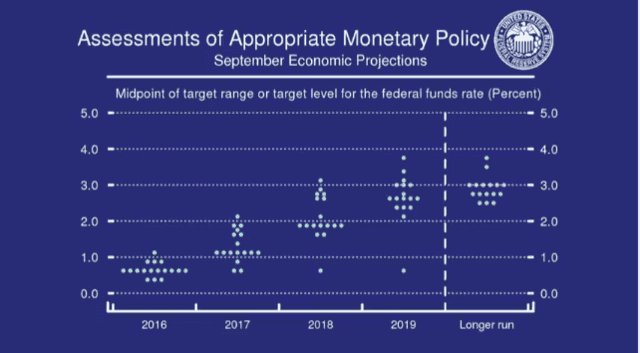
下图为美联储官员的散点图:
早间报道:
此前市场判断美联储9月加息概率为18%,12月加息概率为50%。
值得注意的是,原本定于北京时间9月21日11:00前后公布的日本央行9月利率决议,再次“意料之中”的推迟超过1小时。尽管日本央行维持利率不变,但采取额外行动的消息也招致市场大幅波动。美元兑日元短线跳水逾100点;日股创下8月29日以来最大涨幅;美元指数刷新一周高位;黄金短线冲高后大幅回落,振幅近12美元。
全球重量级的两大央行,美联储和日本央行本周上演超级大戏。高潮燃爆时刻即将到来,金融市场严阵以待。
美联储政策会议五大看点
市场目前预计美联储不太可能在本周的政策会议上上调短期利率,但可能释放未来数月乃至数年利率走向的信号。华尔街日报今日撰文列举出了本次会议值得关注的五点:
1、会发出12月份加息的信号吗?
近几周来美联储官员在加息问题上存在分歧,波士顿联储行长罗森格伦(EricRosengren)和旧金山联储行长威廉斯(JohnWilliams)等人认为再加息一次是适宜的,但美联储理事布雷纳德(LaelBrainard)等则指出通胀低迷,因此应暂缓加息。耶伦可能会采取折中方案,本周维持利率不变,但利用美联储的政策声明或者她的新闻发布会来提升市场对今年晚些时候、可能是12月份加息的预期。
2、未来走向如何?
2015年12月,美联储官员的预期中值是2016年内可能加息四次,总共加息一个百分点。到今年3月,该预期已经变成年内可能加息两次,总共加息半个百分点。美联储周三可能进一步调低预期,可能变成年内加息一次,幅度25个基点。
市场还应留意美联储对利率区间上限的预期。去年12月,美联储官员认为基准联邦基金利率可能最终会升至3.5%。这个数字在6月份的政策报告中被调低至3%。如果美联储官员因经济增长和通货膨胀持续低迷而调整预期,利率上限可能在本周进一步下降。
3、风险因素有哪些?
对中国经济放缓和英国脱欧公投的担忧导致今年世界经济动荡不安。在美国,上半年经济增长缓慢,通货膨胀持续低迷,其中几个月的就业报告令人失望,这些都让美联储决定先按兵不动,并做好应对冲击的准备。随着美国经济和世界经济呈现逐渐稳定的局面,上述担忧似乎已经开始消退。
美联储可能因此在政策报告中称,其展望面临的各项风险因素是平衡的或近乎平衡,意思是经济很有可能强于预期,也很有可能弱于预期。风险因素平衡的展望可能暗示,美联储对经济形势更有信心,并更愿意考虑不久后加息。
4、充分就业水平是多少?
美国目前的失业率为4.9%,处于美联储4.7%-5%的充分就业预期区间内;如果低于4.9%,则通胀应会开始上升。这意味着就业市场已接近充分就业状态,失业率的任何进一步下降都可能推高通胀并带来经济过热风险。
那么为何迟迟不见通胀显着上升?为何此轮经济扩张的大部分时间里薪资增幅会这么小?包括耶伦在内的一些美联储官员认为,即将迎来通胀和薪资的上升。布雷纳德等其他官员则认为,广泛的经济变化已把充分就业率降至低于过去标准的水平,这意味着美联储仍需利用低利率刺激经济。投资者可关注美联储官员对长期失业率预期的看法是否有任何转变的迹象。
5、意见不一?
美联储官员喜欢在利率决定方面显示意见统一的局面。今年仅堪萨斯城联储银行行长乔治(Esther George)在政策会议上投出过反对票。这种局面可能改变。美联储官员近期的声明暗示,一系列观点可能使耶伦很难令每一位官员的意见都保持一致。
如果该政策声明看起来非常乐意在不久的将来加息,那么可能失去所谓偏宽松派官员的支持,而如果该政策声明降低了未来加息的可能性,则可能导致其他偏紧缩派官员与乔治一道投出反对票。
如果出现意外,机构献策:
→股票市场:
昨日A股创下了一个尴尬的记录:14年来的振幅新低。今日更是千股横盘。谨慎情绪弥漫在等待联储决议的A股上空,所以在晚间靴子落地前主力都不会贸然下重注。
ACG Analytics分析师Larry McDonald:如果美联储加息,债务风险将会大幅加大,从而显著加剧市场波动。我认为股市至少暴跌10%至15%。
Envestnet全球策略主管Zachary Karabell态度较为缓和:鉴于全球各主要央行已经提前采取预防措施,一旦美联储意外加息,相信也能够将影响降至最低。
广州万隆:目前A股不上不下的状态反映了投资者的谨慎情绪,今天是美联储的议息会议召开日,而其是否加息的动向将影响全球金融市场的走势,所以在晚间靴子落地前主力都不会贸然下重注。一旦晚间消息偏暖,再叠加近期多方的超跌反弹诉求,市场或能迎来一波修复性的反弹行情。
→债券市场:
据彭博巴克莱全球集成指数,全球债市在过去一个月价格大跌1.3%;收益率飙升至1.22%。本已平静的市场再次牵动投资者神经。
PIMCO投资管理公司全球经济顾问Joachim Fels:本轮全球债市价格大跌类似于2013年,当时投资者忧心美联储计划缩减资产购买规模,造成了所谓的“缩减恐慌”。
道明证券:预计9月美联储政策声明或依然不对2016年表明态度,这或导致美国10年期国债收益率在耶伦记者会前由1.67%下跌5个基点;若美联储从2016年加息预期中回撤,或导致10年期债券收益率跌8个基点;预计9月美联储政策声明或依然不对2016年表明态度,这或导致美国10年期国债收益率在耶伦记者会前由1.67%下跌5个基点。
蒙特利尔银行:如果美联储下调点阵图预期,美国国债收益率曲线或趋平。
贝莱德:在美联储加息的影响之下,新兴市场可能用以缓冲的最佳选择;新兴市场债券是为数不多的能够最好地缓冲美联储逐渐恢复政策正常化的资产类别;要获得额外收益,以积极地、自下而上的投资策略为原则配置仓位可能是关键。
→外汇市场:
美林美银:美联储9月料维稳,谨慎鹰派措辞或温和支撑美元。
高盛:本周美联储不会加息,但会放出今年仍有可能加息的信号,此后加紧政策的步伐将慢于此前预期,因此,预计美元对G10货币的汇率将继续下滑。
巴克莱:美联储9月料加息25点,美元存大涨空间。
加拿大皇家银行:现在是做空美元兑日元的好时机,应在102.10位做空。
三菱东京日联:美元兑日元下跌是因为无论日本央行明日宣布采取什么样的措施都不大可能超出市场预期。
德国商业银行:高级经济学家周浩表示,日本央行公布货币决策后,美元兑日元走高,主要是因为在美联储周三会议前,交易员把先前的空单平仓;日元未来几周料在区间震荡。
→黄金市场:
由于美联储公布利率决定在即,黄金又开启摇摆模式,黄金的60天历史波动率降至13个月以来最低水平,周三(9月21日)亚市国际金价维持窄幅震荡。
分析师称加息预期摇摆不定,黄金走势也随之变化;加息推迟,黄金上涨;加息迫近,黄金下跌。目前现货黄金在1313至1319美元盎司之间盘整,脱离此区间将会指出一个方向。
瑞士宝盛集团分析师Carsten Menke:我们又回到下次升息预期决定短期走势的模式,即升息预期被推后,金价上涨;当升息预期提前,金价下跌。联储将会给市场注射升息预防针,为可能在明年3月升息埋下伏笔,这一预期对美元有利,相反对金价不利。
(来源:综合整理自东方财富网、华尔街日报、上海证券报)
(编辑:张楠)