评级研报︱动画电影具备先发优势,影视投资齐驱并进,票房收入有望取得同步增长(2股)


南方财经全媒体 资讯通研究员彭卓 实习生易明慧 综合报道
【评级研报投资要点】
①这家公司扎根内容制作,业务稳健发展,影视、投资齐驱并进,盈利有望迎来快速修复。
②这家公司特钢产品聚焦轨道、汽车、能源、高端制造四大领域需求,产品结构将持续优化,盈利能力及业绩有望进一步提升。
3月21日,证券公司研究报告首次覆盖的上市公司中,包括光线传媒和马钢股份,分属于传媒和钢铁行业。
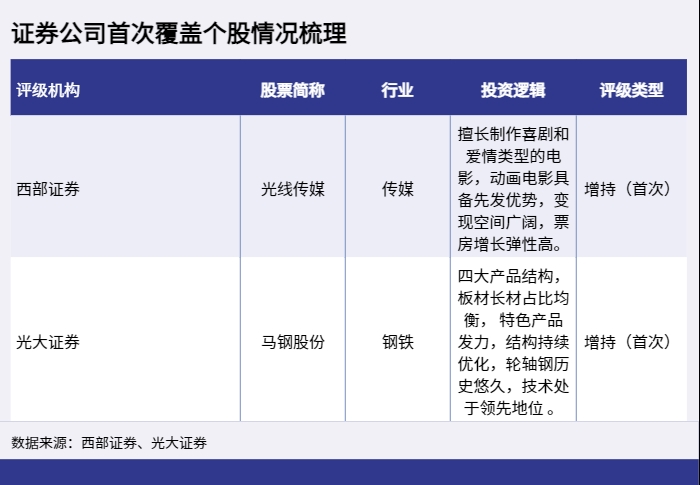
3月21日,西部证券研报首次覆盖光线传媒,给予公司“增持”评级
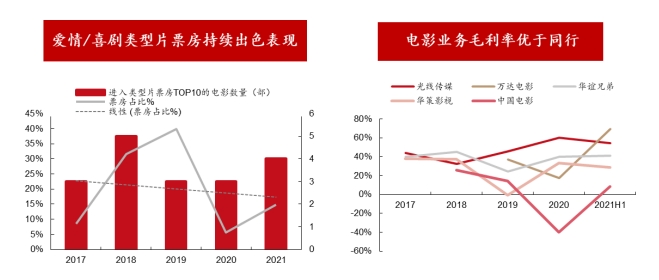
西部证券认为,光线传媒形成了以影视内容制作为核心,尤以动画电影见长的业务结构,2022年有望迎来影片供给修复和票房复苏。
图 1:光线传媒核心指标概览图
图片来源:西部证券
①拥有深厚的喜剧及爱情类电影出品经验:在高票房市占率的喜剧和爱情类型片领域,拥有成熟制作经验和艺人成本优势,节日档期票房屡创新高,非节日档期存在票房增量机会,有望迎来电影产能修复,票房收入也有望取得同步增长。
②动画电影具备先发优势:公司已经形成了以影视内容制作为核心,尤以动画电影见长的业务结构。通过投资绑定国内主要头部动画制作方和大量优质IP,未来票房具备较高弹性。
③投资猫眼与发行业务形成协同:参股的猫眼娱乐在互联网票务市场份额稳定在60%以上,票务平台是观众获取电影信息的首选,且实时掌握上映电影供需,为光线提供互联网营销数据支持,在发行端形成合力。
3月21日,光大证券研报首次覆盖马钢股份,给予公司“增持”评级
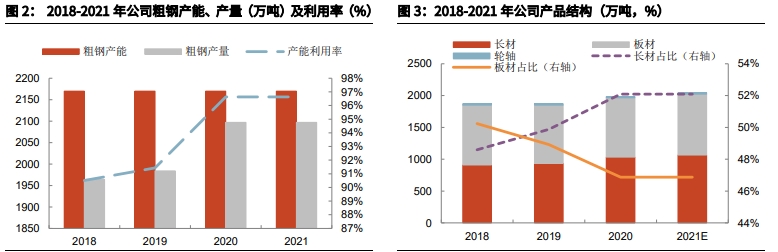
光大证券认为,马钢股份目前钢铁行业限产预期增强,公司具有高弹性、高股息、高业绩保障的特点,且产品结构持续优化,盈利能力及业绩有望进一步提升。
图片来源:光大证券
①特色产品发力结构持续优化:在H型钢产品和技术领域拥有自主知识产权和核心技术,自投产以来,不断突破行业难题,连续实现产品国内首发。可满足高寒地区大型结构用钢和全天候铁路运输等战略需求,有效提升我国大型工程项目的国际竞争力。
②技术处于领先地位:轮轴钢产品形成了以铁路运输、轨道交通用钢和客、货全系列车轮轮箍为主以工程机械、石化、军工为辅的产品体系,广泛应用于铁路运输、港口机械、石油化工、航空航天等诸多领域。
③中期投资价值显现:公司具有高弹性、高股息、高业绩保障的特点,盈利受钢价上涨影响大。国内改善铁矿石供求关系的举措还有赖于压降钢铁产量,钢铁行业压产量的预期显著增强,价格弹性较大的标的有望受益。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:彭卓,实习生易明慧 编辑:元劳谦)
