往期回顾-投研通分享|高澜股份(300499) 纯水冷却设备领域“小巨人”(2022-07-21)


本期投资快报投研君为大家介绍一只属于机械设备行业的创业板个股。高澜股份,主营业务定位为电力电子行业热管理整体解决方案提供商,投资快报投研君从公司英文名称中的“Energy Conservation”,可以获知公司业务与储能、节能相关。
在碳中和的“春风”中成长
通过查看公司近年披露的主营业务构成,投资快报投研君发现公司近年开始涉足新能源汽车行业的业务,且其营收比例有望站稳并超越50%。公司在2019年报披露水冷行业的营收为7.89亿,占比为96.56%,新能源汽车行业的营收仅为0.28亿,属于刚刚起步的阶段,从产品分类来看,新能源发电水冷、直流水冷、电气传动水冷、柔性交流水冷均属于水冷行业的产品,动力电池热管理、新能源汽车电子制造则属于新能源汽车行业的产品。到了2020年,公司水冷行业的营收增至8.92亿,同比增长13.03%,占比降至72.58%,新能源汽车行业的营收增至3.4亿,同比增长1098.22%,占比迅速提升至27.42%,动力电池热管理、新能源汽车电子制造的营收跃升至仅次于直流水冷、新能源发电水冷的水平。
公司2021年水冷行业的营收略微下滑至8.5亿,新能源汽车行业的营收已攀升至8.3亿,同比增长147.67%,营收占比为49.66%,距离超越水冷行业仅一步之遥。从产品来看,公司动力电池热管理已坐上产品分类的“头把交椅”,营收达4.67亿,同比增长145.17%,占比为27.80%,新能源汽车电子制造的营收为3.53亿,仅次于第二名的直流水冷产品,同比增长167.48%,占比达21.01%。从整体来看,公司2021年营业总收入录得16.79亿,创历史新高,同比增长36.72%,归母净利润报0.65亿,仅次于2020年的年度最优水平。可以看出,公司在短短两年时间里,新能源汽车业务随着碳中和的“春风”迅速壮大起来。
公司2021年报董事会经营评述中有提到公司具有的核心优势。公司控股子公司东莞硅翔是一家专业从事新能源汽车动力电池加热、隔热、散热及汽车电子制造的研发、生产、销售的高新技术企业,其作为国内新能源汽车热管理领域关键零部件的主要生产厂商之一,具备大批量、快速、稳定的供货能力,生产产能、效率和产品质量稳居行业领先水平,产品获得行业内的高度认可。此外,东莞硅翔自成立以来积累了宁德时代、中创新航、国轩高科、亿纬锂能等优质的行业龙头客户资源,且长期保持稳定的合作关系。持续提升的技术研发实力、高效的生产响应能力、优质的客户资源基础等将助益东莞硅翔业务的持续快速增长。
分析师评级热度创近年新高
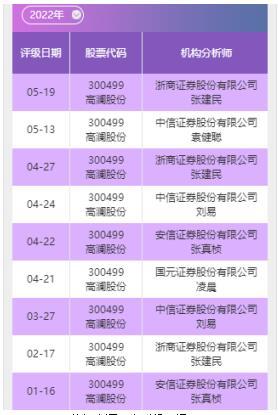
接下来我们关注一下公司近年收获的分析师评级次数。2016至2021年,公司分别收获9、0、0、1、3、7次分析师评级。公司于2016年上市,发行价约3.69元(复权),当年便创下了28.74元(复权)的高点,同时分析师评级次数也是近年之最。公司从2019年开始摆脱分析师次数归零的局面,之后逐年增加,今年刚过一半,公司便收获了9次分析师评级,超越了去年的7次,也直接追平了2016年的记录。
今年1月16日,在公司去年发布2021三季报后过去两个多月,安信证券的张真桢分析师发布点评:我们预计公司2021-2023年营业收入分别为15.71亿元(+27.9%)、23.97亿元(52.6%)、33.98亿元(+41.8%);预计归母净利润分别为1.08亿元(+33.2%)、1.74亿元(+61.7%)、2.39亿元(+37.2%),对应EPS分别为0.38/0.62/0.85元。我们采用分部估值法对公司进行估值。公司2022年目标市值为53.22亿元,对应2022年PE30.52倍,对应2022年目标价18.92元。维持买入-A投资评级。
张真桢分析师当前位居分析师评价(机械设备行业)行情类排行榜的第5名,同时位居不分行业的行情类排行榜的第81名。公司在今年4月21日发布2021年报、2022一季报的后一天,张真桢分析师继续跟踪公司:公司是国内纯水冷却设备龙头企业,新能源汽车业务快速发展。我们预计公司2022年-2024年的营业收入分别为21.59/30.13/41.26亿元,同比增长28.5%/39.6%/36.9%;归母净利润分别为1.04/2.01/2.81亿元,同比增长60.4%/93.6%/40.3%;对应EPS分别为0.37/0.71/1.00元。我们给予公司2022年30倍PE,对应目标价11.10元,维持“买入-A”投资评级。
除此之外,当前位列分析师评价(机械设备行业)行情类排行榜的第36名的浙商证券张建民分析师在5月19日为公司发布评级:硅翔持续产品升级、客户拓展,成长预期乐观;储能温控、液冷等新业务布局具备弹性;特高压和海上风电领域需求后续景气度有望提升;预计2022-2024年归母净利润1.10、1.71、2.24亿元,对应PE25倍、16倍、12倍,维持“买入”评级。
尽管公司近期发布2022中报业绩预减的预告,预计公司1至6月归母净利润为150万至200万,但公司多年来坚持创新驱动发展,研发费用占比高,且已成功切入新能源赛道,未来业绩增长空间可期。
高澜股份评级纵览
数据来源:南财投研通
投资快报投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )