往期回顾-投研通分享|涉足原油销售的中曼石油值得关注吗?(2022-05-28)


本期投研君与大家分享一只近期非常活跃,股价一举突破近7个月高位的能源板块个股。
单季度归母净利润超越去年全年
中曼石油是一家以石油天然气钻井工程服务、原油销售、钻机及配件销售和租赁为主营产品的上市公司。通过查看主营业务构成,投研君发现公司2020年的主营产品尚无原油销售,钻井工程服务的营业收入占比高达81.11%,钻机及配件销售和租赁的营业收入比例为18.68%。
从2021中报披露的情况,公司开始出现原油销售的产品,该项产品的营业收入为0.85亿,毛利率为57.22%,而此时钻井工程服务的营业收入比例下降到62.30%,在原油销售业务的突破使公司拥有了一项毛利率突破50%的产品。
据2021年报披露情况,公司钻井工程的毛利率从2020年报的10.60%上升至20.81%,原油销售的营业收入为3.97亿,占比从2021中报的11.46%跃升至22.62%,毛利率高达70.64%。在各项产品中,原油销售依然是公司毛利率最高的产品。公司的归母净利润为0.66亿,同比增长113.61%,一扫2020年的亏损阴霾,创了2018年以来的新高。2022一季报显示,公司归母净利润报0.73亿,同比增长725.32%,单季度归母净利润便超越了去年全年,营业总收入录得6.03亿,同比增长83.21%。
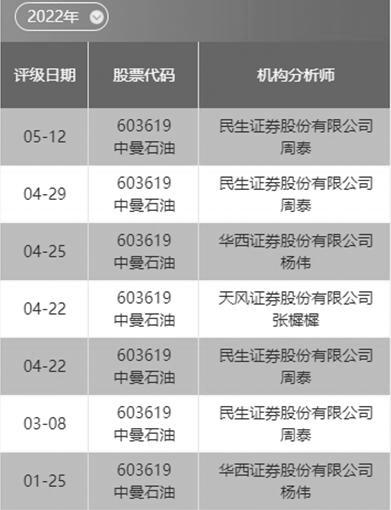
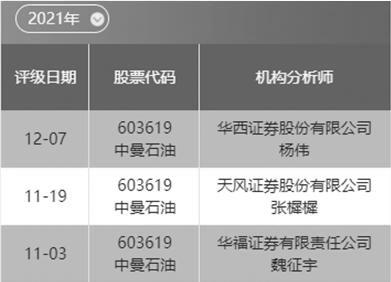
中曼石油评级纵览
数据来源:南财投研通
用心良苦的杨伟分析师
接下来我们看看中曼石油近年收获的评级情况。投研通数据显示,距离光大证券的赵乃迪分析师发布评级过去将近19个月,华福证券的魏征宇分析师终于打破1年有余的“寂静”,于去年11月3日发布评级。投研君认为,华福证券的魏征宇分析师、天风证券的张樨樨分析师、华西证券的杨伟分析师都属善于挖掘“沧海遗珠”的分析师。
值得一提的是,在今年对中曼石油作出评级的分析师名单中,又看到了投研君之前在蓝焰控股那一期所提过的深挖能源领域“沧海遗珠”的民生证券周泰分析师,一众分析师真是“英雄所见略同”。
今年来,中曼石油共收获了7次分析师评级,而去年全年仅收获3次分析师评级。根据投研通的计算公式统计,若按评级日下一交易日的收盘价买入,去年至今每一次评级对应的收益率均为正数,最小值为19.94%,最大值为59.92%。
在给出目标价方面,华福证券的魏征宇分析师、天风证券的张樨樨分析师曾在去年分别给出17.53元、16.35元的目标价,当前最新收盘价为20.15元,已超越两位分析师给出的目标价。
华西证券的杨伟分析师当前位居分析师评价(石油石化行业)行情类排行榜的第一名,是什么造就了他这么优异的成绩呢?原来,杨伟分析师在去年12月7日、今年的1月25日和4月25日都为中曼石油作了评级,评级日下一交易日的收盘价分别对应13.70元、13.63元、13.48元,而这几个价格恰恰是去年12月以来的相对低位,足见杨伟分析师在择时上是多么用心良苦,而发现像杨伟这样的优秀分析师也得益于投研通的精妙设计,让千里马能与伯乐相遇。
受益于公司所处行业在今年的高景气度,且公司在去年收获新的利润增长点,公司股价有望延续相对强势和活跃的表现。
附公司近期业绩预告情况:
预计2021年1-12月归属于上市公司股东的净利润盈利6,000万元至7,200万元。2021年随着全球经济的复苏,原油需求增长,国际原油价格持续震荡上行,公司整合三大业务板块优势资源,强化一体化运作模式,保障温宿项目上产开发提速,全年完成原油产量17万吨,公司勘探开发业务呈现量价齐升的局面,为公司整体收入和业绩带来新的增长点。同时,公司抓住有利时机和市场机遇迅速恢复2020年因疫情停工项目的生产并做好新签项目的启动工作,加强项目的全过程管理,特别是对项目进度、质量、成本的严格把控取得了良好成效。
投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )