往期回顾-投研通分享|道森股份:油气钻采设备公司开始“困境反转”(2022-07-29)


本期先来一段报喜,投资快报投研君曾于6月23日推荐关注的中兵红箭在本周三收盘创下了历史最高收盘价,熟悉投资快报投研君的读者应该可以看出,在栏目里所能看到的股票一般都较为稳健,而当时之所以敢于在中兵红箭临近历史新高的附近提及它,也是得益于投研通的有效赋能,将半信半疑转化为决策的执行力。
近日,国家能源局召开2022年大力提升油气勘探开发力度工作推进会。投资快报投研君想起了5月份曾提起的与天然气销售有关的陕天然气,最新收盘价再创去年11月以来的新高,近期在A股带有天然气字样的股票中表现最优异。乘着前述利好之风,投资快报投研君带大家继续关注一只属于油气产业链的个股。
或现“困境反转”苗头
道森股份,是一家从事石油、天然气及页岩气钻采设备的研发、生产和销售的上市公司,所属行业为机械设备。通过查看公司近年的主营业务构成,投资快报投研君发现公司2019年井口装置及采油(气)树的营收为10.30亿,营收占比为85.40%,其余产品分别为管线阀门、井控设备、钢材,营收分别为1.30亿、0.34亿、0.13亿,占比分别为10.74%、2.81%、1.04%,若按地区划分,公司该年美国市场营收报5.28亿,占比为43.83%,境内市场营收报3.90亿,占比为32.25%,其它境外市场营收则报2.87亿,占比为23.81%。
至2020年,公司井口装置及采油(气)树的营收骤降至3.98亿,营收占比降至56.65%,炼化及管线阀门的营收报1.65亿,占比为23.44%,电气设备零件首次进入主营构成列表,营收报0.9亿,占比为12.87%,井控设备营收报0.49亿,同比增长45.57%,占比增至7.03%,在按地区划分的数据中,境内营收增至5.48亿,同比增长40.51%,占比提升至64.65%,美国市场营收萎缩至0.57亿,占比为6.76%,其他境外市场的营收下滑至2.06亿。这与当年国际油价创下多年新低,WTI原油价格最低探至约6.5美元/桶有关。
2021年公司井口装置及采油(气)的营收恢复至5.03亿,但毛利率仅为10.85%,创下近三年低位,营收占比进一步降至42.82%,钢材贸易“销声匿迹”一年后重现,营收已从2019年的0.13亿增长至2.56亿,炼化及管线阀门的营收略增至1.77亿,毛利率下滑至18.60%,营收占比则下滑至15.08%,电气设备零件营收报1.20亿,同比增长32.66%,井控设备营收报0.76亿,同比增长55.00%。另外,公司国内销售与国外销售的营收占比实现了2019年以来的翻转,国内占比达到74.22%,但国外销售的毛利率仅有2.03%。
从整体来看,公司2019年的归母净利润和营业总收入分别录得1.12亿、13.10,均创年度历史新高,2020年归母净利润勉强维持几百万的规模,营业总收入降至8.48亿,2021年归母净利润步入亏损地步,营收回升至11.75亿。随着国际原油价格的复苏,公司在2022年似乎出现了“困境反转”的苗头,公司2022一季报营业总收入报2.92亿,创历史同期最优水平,同比增长68.41%,归母净利润亏损0.21亿,相比去年一季报的亏损程度已有收窄。7月16日,公司发布中报预告,预计归母净利润1150万至1550万,可推测二季度单季度归母净利润约为0.30亿。
名列前茅的分析师曾推荐关注
接下来我们关注一下公司近年收获的评级次数。公司2016至2018年分别获得2、4、1次评级,从2019年至今尚无分析师为公司作出评级,在这种情况之下投资快报投研君就作为挖掘沧海遗珠的存在了,正如同陕天然气2020至今无分析师评级,但并不影响它近期的强势表现。
2017年6月12日,长城国瑞的黄文忠分析师为公司作出评级:我们预计公司2017-2018年的净利润分别为2,896万元、5,244万元,EPS分别为0.14元、0.25元,对应P/E分别为156.71倍、87.76倍,目前P/E(TTM,剔除负值)中位数为108.08倍。考虑公司受益北美油气投资复苏,我们首次给予其“增持”评级。2018年4月3日,长城国瑞的黄文忠分析师再次提及公司。
虽然黄文忠分析师近期未再为公司作出点评,但我们不妨查看黄文忠分析师近期的表现。在6月的榜单中,黄文忠分析师位居分析师评价(机械设备行业)行情类排行榜第8名,其曾在4月26日推荐关注的伊之密近两日连续大涨,表现出较强的实力。投资快报投研君还查看了黄文忠分析师近年推荐的股票,发现只要不是在相对高位推荐的股票,化身大牛股的可能性还是不小的。
另外,招商证券的刘荣分析师曾于2016年9月18日发布评级:首次覆盖维持“审慎推荐-A”评级。预测公司2016-2018年营业收入为3.81、5.13、8.11亿元,2016-2018年EPS为-0.17、0.14、0.41元。我们认为短期内原油价格依然会低位震荡,中期内将企稳回升,公司将受益于原油开采活动逐步回暖。此外,公司有望利用上市平台融资便利,在油气产业上下游乃至高端装备制造领域进行外延收购,推荐投资者关注。其后,2017年6月2日刘荣分析师亦有提及公司。刘荣分析师当前位居分析师评价(机械设备行业)综合排行榜第7名。投研通的其中一个优势,就在于可通过甄别分析师的优劣,为投资提供保驾护航的效果。
道森股份评级纵览
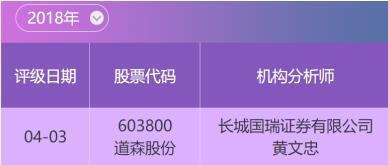
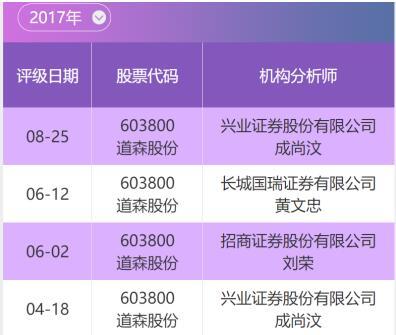
数据来源:南财投研通
投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )