往期回顾-投研通分享|硫精矿、硫酸高景气有望延续 粤桂股份值得关注(2022-05-21)


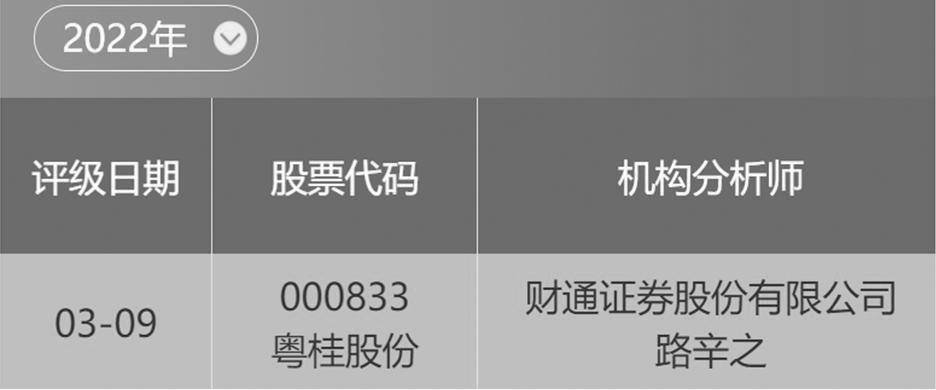
3月9日,财通证券路辛之分析师发布对粤桂股份的点评:
我们预测公司2021/2022/2023年归母净利润2.60/5.23/5.38亿元,EPS0.39/0.78/0.80元,对应现价PE16.92/8.40/8.16倍。作为国内硫精矿-硫酸龙头,公司在目前硫磺高价下有望受益。首次覆盖,给予“增持”评级。
粤桂股份评级纵览
数据来源:南财投研通
正所谓“千里马常有,而伯乐不常有”,投研君是一个非常乐于发现兼具匠心和慧眼的分析师的人,本期我们就一起来看看路辛之分析师会不会是粤桂股份的“伯乐”。
谋划转型
粤桂股份是一家属于综合行业的公司,原名贵糖股份,公司简称的改变,体现出公司对业务转型的重视。
通过查看公司的主营业务构成,投研君发现公司在2019、2020年的主营产品为贸易糖、机制糖,产品收入占营业总收入的比例均为70%左右,但是毛利率低得可怜,只有2%不到,其中2020年机制糖的毛利率为-2.56%,属于“赔本赚吆喝”的产品。2021年,公司不再仅聚焦糖业,通过抓住市场对硫化工需求的机遇,在矿业产品价格维持高位的背景下,大力拓展业务,提升经营效益,采矿业毛利率从2020年的27.94%大幅提升至51.63%,收入达到6.29亿,同比增长87.76%,化工业的收入达到4.74亿,同比增长127.88%,糖业的收入占比下降到了50%以下。
硫铁矿主要用于生产硫酸、磷肥等。硫酸是许多化工产品的原料,还广泛应用于农业、工业、国防、原子能工业等国民生产各领域中。磷肥是以磷为主要养分的肥料,有增加作物产量、改善作物品质等作用,是农业生产的重要肥料之一。铁矿粉是钢铁工业的重要原料之一。
逻辑有望得到市场认可
在发展战略方面,公司计划“十四五”期间围绕广东省“双十”产业和粤港澳大湾区战略,发挥省属国有控股上市公司优势,积极对接新能源与电子信息等战略产业,以硫铁矿开采及硫化工新材料生产为基础,重点从绿色化工新材料和循环产业两个方向进行突破,向金属资源回收与加工利用领域拓展,构建矿业开采、资源回收综合利用的产业体系,努力打造成为省内绿色化工新材料领军企业集团。
除了路辛之分析师之外,近年还有没有其它分析师对粤桂股份进行关注呢?时间至少需要往前追溯2.5年。投研通数据显示,2018年8月30日东兴证券的孟维肖分析师、2019年9月4日东莞证券的魏红梅分析师曾分别给出“强烈推荐”、“推荐”的评级。 根据投研通的计算公式统计,今年若按路辛之分析师给出评级当日的下一个交易日收盘价买入,收益率为18.93%左右。
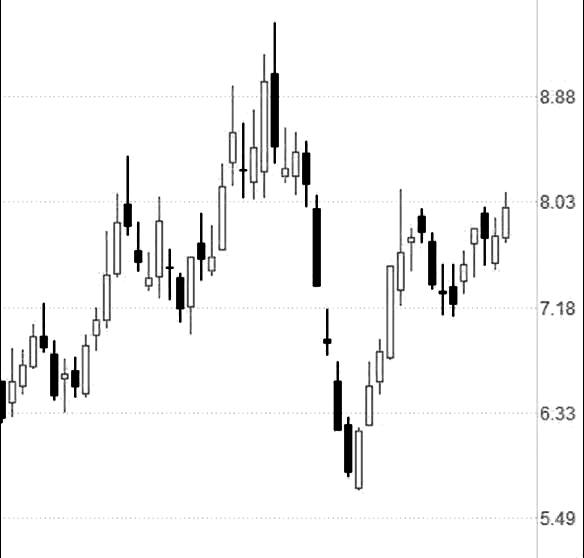
粤桂股份K线图
数据来源:同花顺
公司股价于2018年7月至2021年7月长期蛰伏,尽管曾有一定力度的上攻,但受制于缺乏业绩亮点,风口未至,最终无功而返,回到4.5至5.5元的区间。当前,公司转型意愿明确且强烈,近期有望确立5.5元的短期低点,保持相对强势和活跃的特性。
附公司近期业绩预告情况:
预计2021年1-12月归属于上市公司股东的净利润21,500万元至32,000万元,同比上年增长243%至410%。公司2021年净利润同比大幅上升,主要原因有:1.前三季度主要产品市场回暖,硫化工板块主要产品硫精矿、硫酸的销量同比增加,销售均价同比增长。矿石、化工产品较上年同期毛利增加。糖浆纸板块主要产品整体毛利有所提升。2.第四季度公司利润回落,主要是主产品硫精矿、硫酸价格回落,硫酸生产线部分停工检修,以及计提资产减值损失影响。3.公司2021年收到计入当期损益的政府补助约600万元。
预计2022年1-3月归属于上市公司股东的净利润3,559万元,同比上年增长2891%。公司2022年第一季度净利润较上年同期大幅增长,主要原因为公司主要产品市场行情向好,矿石产品较同期量价齐涨、毛利增加。报告期内,公司预计非经常性损益对归属于上市公司股东的净利润影响金额约为125万元,其中政府补助约85万元。
投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )