往期回顾-投研通分享|山煤国际:上半年利润大幅增长 股息率领衔动力煤行业(2022-08-11)


本期投资快报投研君先来回顾一个月前提及过的上市公司。7月9日,投资快报投研君推荐关注了深耕北斗产业链的振芯科技,近日无惧指数的回调与盘整,“毅然”走出了上攻行情,公司最新收盘价报26.50元,若按刊报后第一个收盘价20.14元作为起始点计算,收益率达到了31.58%,此番推荐关注充分发挥了投研通“集众智,领先机”的效果,实在是可喜可贺。
投资快报投研君曾在6月底推荐关注过股息率冠绝煤炭行业的冀中能源,那么哪个上市公司会在其中位列第二名呢?若按三级行业动力煤分类,谁又能拔得头筹呢?这些问题的答案将会在下文揭晓。
今年业绩保持扩张态势
山煤国际,是一家以煤炭生产、煤炭贸易、煤炭设备及服务为主营业务的公司,控股股东为山西煤炭进出口集团有限公司。
2021年公司煤炭生产和煤炭贸易的地位发生了翻转,煤炭生产的收入达到了237.2亿,同比增长99.33%,占比大幅提升至49.36%,毛利率突破70%,达到了71.48%,煤炭贸易营收和毛利率依旧保持稳定,营收占比降低至49.05%。从整体来看,公司2021年归母净利润、扣非净利润、营业总收入分别报49.38亿、49.65亿、480.54亿,增速分别为497.42%、482.29%、35.66%,前两者刷新了年度历史新高。公司2022一季报业绩继续保持扩张态势,归母净利润、扣非净利润分别录得16.53亿、16.98亿,均创一季度历史最优水平,分别同比增长418.23%、409.44%。公司所处的煤炭行业依然保持了较高的景气度,可以预期公司的利润释放能力在今年依然可以维持较强水平。
分析师热度迅速回暖
下面我们关注一下公司近年收获的分析师评级。2016至2021年,公司分别收获41、46、38、39、33、10次分析师评级,可以看到公司业绩虽然在2021年交出了一份历史最好的成绩单,然而分析师关注热度却为近年最低,投资快报投研君在上期对这种现象也作了点评,其实分析师关注热度的降低并不代表股票质地出现了问题,也不意味着公司不能出现大涨行情。到了今年,公司的分析师关注度迅速回暖,年初至今已收获了20次分析师点评。
我们不妨从中甄选一些优秀分析师对公司进行更深入的了解。去年11月15日至今年1月15日,公司股价处于相对当前较低的水平,开源证券的张绪成分析师于去年12月19日提及公司,根据投研通计算公式计算,若按评级日下一交易日收盘价6.89元买入,收益率达到了127.58%,是前述时间段至今给出评级的分析师中录得的最高收益率,张绪成分析师对择时的把握可谓精准,为投资者提供了一个具有成本优势的关注点位。张绪成分析师在今年2月的分析师评价(煤炭行业)的行情类排行榜中位列第6。今年1月21日,公司发布2021年业绩预告,张绪成亦有跟踪。
当前,国盛证券的张津铭分析师位居煤炭行业行情类排行榜第1名,其曾在1月21日、3月11日为公司作出点评,最新一期提到:公司煤种齐全、煤质优良,持续严控贸易风险,压缩贸易煤销量,盈利水平大幅提升,目前静态估值不到5倍,均历史低位,亟待修复。我们预计公司2021年~2023年实现归母净利分别为49.5亿元、78.4亿元、79.4亿元,EPS分别为2.50元、3.95元,4.01元,对应PE仅为5.3、3.4、3.3,维持“增持”评级。
值得一提的是,前述张绪成分析师位居煤炭行业财务类排行榜的第2名,是一众为山煤国际给出评级的分析师中取得最好成绩的一位,其在5月4日提及:因煤炭行业景气度向好,煤炭市场价格持续上涨,公司全面推行精益化管理,科学管控成本,适度释放先进产能,煤炭盈利能力大幅提升。考虑公司Q1业绩同比高增,我们适当上调盈利预测并新增2024年预测,预计2022-2024年实现归母净利润56.4/59.0(前值50.4/51.2)/62.0亿元,同比增长14.2%/4.7%/5.1%;EPS分别为2.84/2.98/3.13元;对应当前股价PE为4.9/4.7/4.5倍。维持“买入”评级。另外,排名第4的中信证券祖国鹏分析师在5月6日对公司2022、2023年归母净利润的预测分别为64.12亿、63.40亿。
在目标价方面,当前位居煤炭行业行情类排行榜第4名的国泰君安翟堃分析师为公司给出了21.30元的目标价,祖国鹏分析师则给出了17.24元的目标价。
公司最新收盘价报15.68元,最近一期派息每股1.567元,因此最新股息率达到了9.99%,此值在煤炭行业(一级行业)中位列第二,在动力煤行业(三级行业)中位列第一,公司对股东发出的分红“大礼包”,将有望加大对中长线资金的吸引力。
附公司2022中报业绩预告:
预计2022年1-6月归属于上市公司股东的净利润盈利32亿至36亿,同比上年增长278.25%至325.53%,同比上年增长23.54亿至27.54亿。原因如下:(一)报告期内煤炭市场价格高位运行,公司本期业绩实现较大幅度增长;(二)公司持续推行精益化管理,科学管控成本,资产质量不断优化,盈利水平稳步提升。
山煤国际评级纵览(近10次)
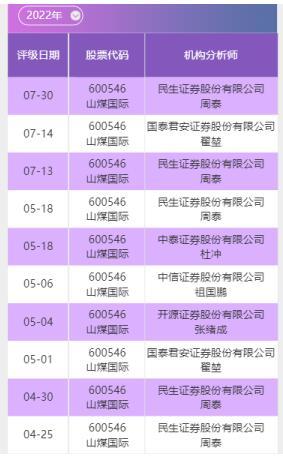
数据来源:南财投研通
投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )