往期回顾-投研通分享|股息率冠绝煤炭板块的冀中能源是否值得关注?(2022-06-25)


今年以来,煤炭“三兄弟”期货价格维持高位运行,近期动力煤期货价格相对平稳,报约840元/吨,焦煤和焦炭期货价格回调明显,分别报约2300元/吨、约3000元/吨,自6月8日以来回调幅度约20%,与此同时A股煤炭板块也受到影响,板块内个股最大回调幅度达10%以上。考虑到今年煤炭板块的上市公司处在可预期的高景气度中,板块的整体回调或是一个布局的良机。本期,投研君给大家介绍一只有望与山煤国际并驾齐驱的煤炭个股。
冀中能源原名金牛能源,曾在2007年的大牛市至2008年5月期间创下10倍涨幅的纪录。公司主营业务包括煤炭、化工、电力、建材四大板块,通过查看公司近年的年报,投研君发现公司的煤炭和化工板块的营业收入占比在95%以上,四个板块的营业收入占比较为稳定,2021年公司煤炭、化工、建材、电力板块的营业收入占比分别为78.78%、18.02%、2.83%、0.17%,其中煤炭板块的毛利率创了近年新高达到30.96%,营业收入报247.57亿,同比增长58.77%,化工板块的毛利率略有下滑,报13.23%,营业收入报56.61亿,同比增长29.25%,建材板块的毛利率从11.59%增长至19.87%,营业收入报8.89亿,同比增长92.00%。
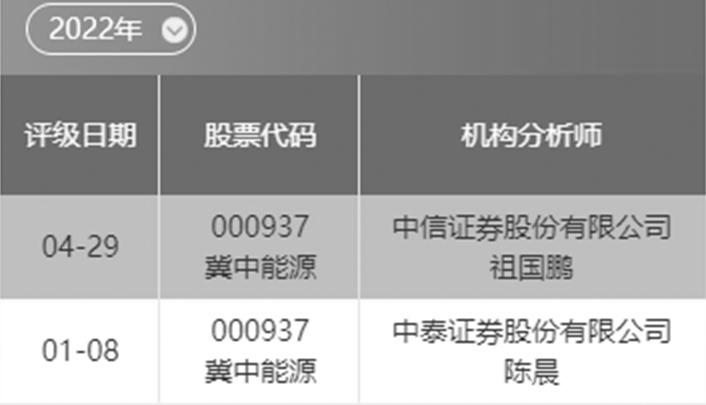
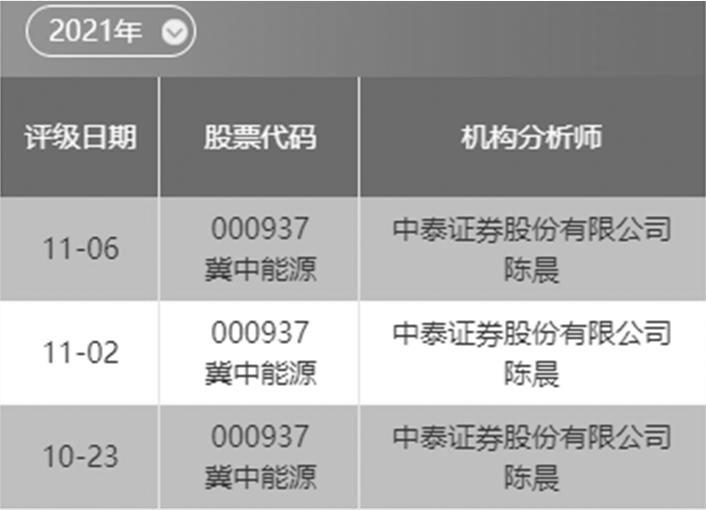
冀中能源评级纵览
数据来源:南财投研通
在去年公司发布中报约1个月后,9月23日国泰君安的翟堃分析师发布点评:首次覆盖,给予“增持”评级。焦煤价格大幅上涨,公司9月以来长协价与市场价基本一致,40万吨PVC投产在即,化工行业有望大幅扭亏,我们预计公司2021~2023年实现归母净利润38.1亿元、94.1亿元、97.3亿元,EPS分别为1.08元、2.66元、2.75元。首次覆盖,给予目标价12.82元,“增持”评级。
去年二季度已扭转“颓势”
公司去年中报扣非净利润虽然增速为-19.37%,但二季度已扭转一季度的“颓势”,实现单季度扣非净利润略微增长,归母净利润同比增长48.07%。翟堃分析师当前位居分析师评价(煤炭行业)行情类排行榜的第四名,仅次于民生证券的周泰分析师。
在公司去年即将发布三季报业绩预告的前夕,10月11日中泰证券的陈晨分析师发布点评:我们预测公司2021-2023年实现归属于母公司的净利润分别为38.1亿元、69.0亿元、72.7亿元,同比增长385%、81%、5%,折合EPS分别是1.0元/股8、1.95元/股、2.06元/股,当前股价8.11元对应PE分别为7.5、4.2、3.9倍,考虑焦煤行业持续高景气,公司销售价格市场化,当前来看估值较低,首次覆盖,给予公司“买入”评级。
公司去年三季度的单季度归母净利润报7.07亿,同比增长174.12%,扣非净利润报6.09亿,同比增长128.90%,公司业绩终于“拨云见日”,前三季度归母净利润达到13.67亿,超越2013年以来各年的年度归母净利润,扣非净利润报11.03亿,即将追平2013年的年度扣非净利润。陈晨分析师当前位居分析师评价(煤炭行业)行情类排行榜的第七名,近一年对煤炭行业的荐股成功率为75.40%,与翟堃分析师基本持平。
今年4月29日,公司发布2021年报、2022一季报。公司2021年归母净利润报27.39亿,同比增长248.73%,归母净利润报25.31亿,同比增长216.44%,营业总收入报314.24亿,同比增长52.23%。2022年一季度,公司归母净利润报9.84亿,因2021年低基数的原因,增速达511.18%,营业总收入报92.32亿,增速为54.50%。值得一提的是,公司2021年的归母净利润距离历史最大值30.49亿仅差10%左右的幅度。“气势如虹”的高景气背景下,可以预期公司中报的业绩将超越2013年至2020年以来各年的年度归母净利润。
同一天,中信证券的祖国鹏分析师为公司发布点评:考虑公司一季度业绩弹性以及全年煤价预期,我们上调公司2022~2023年EPS预测至1.14元/1.11元(原预测为0.39元/0.43元),给予2024年EPS预测1.00元。当前股价为6.89元,对应2022~2024年P/E分别为6.0/6.2/6.9x。我们将目前行业平均目标估值水平8倍P/E作为公司估值的目标P/E,2022年EPS对应的目标价为9元。考虑公司盈利弹性逐步放大,后续煤炭及化工业务均有成长性,我们上调公司至“买入”评级。
已达到祖国鹏分析师目标价
祖国鹏分析师当前在煤炭行业行情类排行榜中排名第六,其对公司关注得比较早,在2019年已为公司发布点评,至今未间断。在目标价方面,祖国鹏曾在2019年4月1日、2020年8月17日、2021年4月30日、2021年8月27日、2022年4月29日分别给出5.01元、5.34元、3.87元、6.00元、9.00元(等比例复权)的目标价,近三个月公司最高价报9.17元,最大收盘价为9.08元,上述目标价均已达到。感兴趣的投资者可以关注祖国鹏分析师在公司发布中报后是否会给出目标价,投研君对此也将保持关注,让我们拭目以待。
冀中能源K线图

来源:同花顺
公司于今年4月29日发布利润分配预案,拟以每10股派现金10元(含税),若以4月28日收盘价6.89元计算,股息率将达到14.51%,受此信息刺激,公司当日便上涨了9.72%。而近期的大牛股山煤国际于4月30日发布利润分配方案为每10股派现15.67元(含税),若以4月29日收盘价12.48元计算,股息率为12.56%。如果改为最新收盘价计算,二者最新分别报收8.23、18.12元,股息率分别对应12.15%、8.65%。
冀中能源以超越10%的股息率冠绝煤炭板块,其分红“大礼包”不仅体现了公司优秀的经营业绩,还体现了公司管理层对股东回报的重视,公司股价近期有望保持强势和活跃的特性,挑战去年10.60元的高位。
附公司近期业绩预告情况:
2021年报业绩预告,公司提到本次业绩增长主要原因是今年以来,主要产品销售价格上涨,煤炭市场持续高位运行,公司加强智能化矿山建设,强化经营管理,科学管控成本,使企业效益同比增长较高。
2022一季报预告,公司提及本报告期业绩同比大幅增长,主要原因是煤炭市场价格一季度以来持续高位运行,公司持续科学化管理,强化提质增量的工作目标,使企业效益同比增长较高。
投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息,下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )