往期回顾-投研通分享|成本上涨背景下 赛轮轮胎值得关注吗?(2022-05-14)


赛轮轮胎(601058)是一家以轮胎产品研发、生产和销售为主营业务的上市公司,经过近20年的发展,公司已成为中国的龙头轮胎企业之一。公司2021年报披露净利润为13.13亿,营业收入为179.98亿。
受原材料成本上涨的持续影响,公司从2021年三季报开始,净利润同比增速开始转为负数。据公司最新一期财务报表显示,2022年一季度净利润为3.22亿,同比下滑19.57%,营业总收入为48.63亿,同比上涨17.21%。
制造轮胎的原材料主要为橡胶,橡胶价格指数在2021年维持高位运行,2021年的最高价格在2月份创下,报约17300元/吨,之后回调至约12600元/吨便开始反弹,于10月份再次回归年度高位,最高报约16000元/吨,11月份同样触及年度高位,最高报约15700元/吨。今年以来,橡胶价格有所回调,截至最新一个交易日,报约12900元/吨,按年跌幅达到近13%。
另外,海运物流价格持续高企也会压缩轮胎企业的利润空间。既然橡胶价格上涨会不可避免地导致轮胎生产成本上涨,那么接下来我们看一下A股市场中轮胎板块的其它公司是否同样受到影响,其影响会不会很深?
投研君查询到,玲珑轮胎2021年净利润为7.89亿,同比下滑64.48%,营业总收入为185.79亿,同比增长1.07%;2022年一季度净利润亏损0.92亿,同比下滑118.57%,营业总收入为43.51亿,同比下滑12.74%,毛利率为11.04%,同比2021年一季度的22.51%下滑11.47个百分点,环比2021年报的17.26%下滑6.22个百分点。
三角轮胎2021年净利润为6亿,同比下滑43.35%,营业总收入为89.54亿,同比增长4.91%;2022年一季度净利润为0.58亿,同比下滑69.78%,营业总收入为18.51亿,同比下滑18.51%,毛利率为15.56%,同比2021年一季度的19.84%下滑了4.28个百分点,环比2021年报的17.53%下滑1.92个百分点。
贵州轮胎2021年净利润同比下滑67.52%,营业总收入同比增长7.79%;2022年一季度净利润同比下滑45.06%,营业总收入同比增长4.57%,毛利率为14.47%,同比2021年一季度的19.43%下滑了4.96个百分点,环比2021年报的15.73%下滑1.26个百分点。
综合以上数据可以看到,上游原材料价格上涨等因素会使轮胎生产企业感受到经营上的压力,4家轮胎公司中有3家2021年报的营业总收入同比增速跌至个位数,毛利率的下滑则是具有普遍性,但可喜的是下滑幅度已有所放缓。值得一提的是,赛轮轮胎的毛利率在2021年报、2022一季报中均居上述轮胎企业的第一名,产品竞争力、成本控制能力可见一斑。
那么,生产成本上涨带来的“利空”,是否一定会使二级市场的股价下跌呢?答案是否定的。赛轮轮胎的股价于2021年8月30日起结束在相对高位的震荡,开始了一波凌厉的上攻,对比2021年10月至11月橡胶价格维持高位徘徊,赛轮轮胎在2021年11月10日创下了16.27元的历史新高。而另外3家轮胎企业的股价均在2021年2月至4月维持一段时间的高位震荡后开始一路下滑,其中玲珑轮胎的最大跌幅达到了-71.50%,是三者之最。
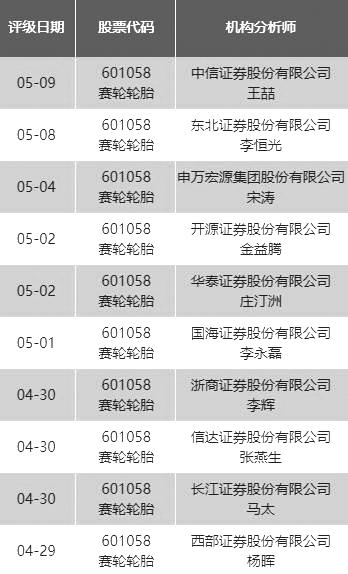
赛轮轮胎评级纵览
数据来源:南财投研通
今年以来,赛轮轮胎共得到36次分析师评级,给出的目标价覆盖9.93至15.64元(等比例复权)。根据投研通的计算公式统计,最大目标涨幅为63.73%的一次分析师评级,由东北证券的李恒光分析师于4月1日给出。值得注意的是在4家轮胎公司里面,赛轮轮胎在今年收获的分析师评级次数是最多的,是第2名的玲珑轮胎2倍。另外,在36次评级中,有5次评级由信达证券的张燕生分析师给出,当前张燕生分析师位居分析师评价行情类排行榜的第12名。
在评级纵览的结论里,我们可以看到不少分析师都提及了“液体黄金轮胎”。投研君查阅资料后发现,2021年12月,赛轮集团最新研发的具有划时代意义的轮胎产品——液体黄金轮胎重磅发布,这一在世界橡胶轮胎工业具有里程碑意义的技术创新,成为了赛轮集团在这条新赛道腾飞的动力引擎。
赛轮轮胎今年1月17日于深证互动易平台表示:液体黄金轮胎成功地解决了困扰业界多年的轮胎滚动阻力、抗湿滑性能、耐磨性能难以兼顾的“魔鬼三角”问题,不仅降低了轮胎的滚动阻力,还同时提升了抗湿滑和耐磨性能,使行车更加安全、节能、舒适,并增加了轮胎使用寿命。液体黄金轮胎可定制化颜色及气味等个性需求,满足高端车主需求。3月1日,公司表示:液体黄金轮胎在原材料选用、生产制造、产品使用和循环再利用的全生命周期内突破性地实现了绿色、低碳和可持续发展。
投研君认为,强大的产品竞争力背后是企业持续不断的研发投入,是摆脱同质化竞争的关键所在,与此同时,公司对降本增效也有相应的规划。这也解释了为什么在二级市场中,赛轮轮胎能受到主力的青睐,在同行企业中走出截然不同的走势。随着公司柬埔寨工厂半钢胎项目顺利投产,产能稳步提升,未来将成为重要利润增长点,公司股价后市有望保持相对强势,带动轮胎板块展开反弹。
投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
作者:南财投研通数据分析师秦健
(作者:南财投研通 )