投研通分享|新奥股份(600803) 优秀天然气供应商 业绩有望稳步增长


□南财投研通数据分析师 秦健
周五,上证指数报收3126.40点,下跌2.30%,深证成指报收11261.50点,下跌2.30%,创业板指数表现同样较为疲软,科创50指数险守1000点关口。尽管各大指数近期表现弱势,但投资快报投研君认为在当前市场环境中只要秉持更灵活的思路、更开阔的视野,精选板块和个股,与投资快报投研君一同甄别分析师,方可在优秀分析师的点评中得到“保驾护航”的效果。
业绩保持较高增速
本期,投资快报投研君带大家关注一个属于公用事业的上市公司。新奥股份全名新奥天然气股份有限公司,主营业务包括天然气零售和批发及直销、工程施工与安装、综合能源销售及服务、能源化工、增值服务、煤炭、化工贸易等。通过查看公司的产品构成,投资快报投研君发现公司2021年天然气的营业收入为870.9亿,同比增长33.84%,营收占比为75.13%,与上年基本持平,工程施工与安装的营收报104.1亿,同比增长8.28%,占比为8.98%,毛利率为50.39%,提升6.7个百分点,综合能源销售及服务的营收报87.26亿,同比增长52.74%,占比为7.53%,自产甲醇的营收为27.99亿,同比增长45.55%,毛利率从去年同期的4.75%降为-2.59%,自产煤炭的营收报22.07亿,同比增长43.31%,毛利率提升15.4个百分点,报69.56%,化工贸易的营收报18.94亿,毛利率为3.51%。
2022中报数据显示,公司天然气营收继续“高歌猛进”,报566.76亿,同比增长44.46%,综合能源销售及服务营收报61.30亿,同比增长50.10%,毛利率略降至13.27%,工程施工与安装的营收降为36.12亿,同比下滑26.23%,毛利率同样略降至42.60%,自产甲醇营收为16.01亿,同比增长32.20%,毛利率维持-2.59%,煤炭营收为13.02亿,同比增长135.23%,毛利率维持高位,报69.64%,化工贸易营收为10.44亿,同比增长35.44%,毛利率报1.37%,与去年同期基本持平。
从整体来看,公司2021年扣非净利润、营业总收入分别录得35.31亿、1160.31亿,两者均创年度历史新高,增速分别为170.53%、31.71%,2022中报扣非净利润、营业总收入则分别为13.33亿、730.86亿,增速分别为-22.81%、41.02%,其中营业总收入达到历史同期最优水平,扣非净利润的增速虽然为负,却超越了除2021年外所有的年度扣非净利润。公司在碳中和的“春风”中成长,保持着较高的业绩增速。
一众分析师密切跟踪
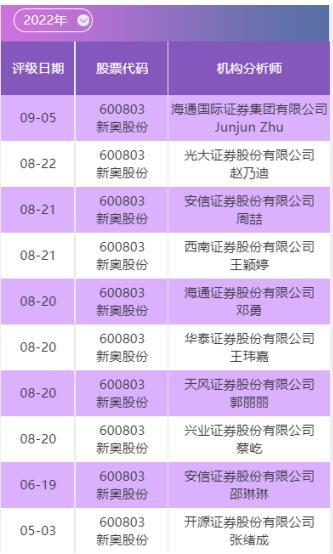
下面我们看一下公司近年收获的分析师评级次数。2016年以来,公司按年分别收获21、38、65、56、36、37次评级,今年共收获26次评级,略低于去年同期的29次。当前位居分析师评价(公用事业)行情类排行榜第一名的海通证券邓勇分析师,曾在今年3月20日、4月28日、8月20日为公司给予点评,随着公司财务报表的发布而密切地跟踪着公司,其最新一次点评为:我们预计公司2022-2024年EPS分别为1.52、1.85、2.10元,参考可比公司估值水平,给予其2022年13-16倍PE,对应合理价值区间19.76-24.32元,维持“优于大市”评级。根据投资快报投研通计算公式统计,若按评级日下一个交易日买入,3次评级对应的收益率分别为17.85%、13.74%、-0.71%。
位居第三名的光大证券赵乃迪分析师今年同样为公司发布3次评级,时间分别为1月11日、4月29日、8月22日,最新一次点评道:公司直销气、泛能业务快速发展,各业务板块不断发力,收入快速增长,因此我们维持2022-2024年盈利预测,预计2022-2024年公司净利润分别为47.11/55.77/64.02亿元,折合EPS分别为1.52/1.80/2.07元,维持“买入”评级。
接下来我们关注一下有哪些优秀的分析师能在归母净利润的预测上充当“指路明灯”。安信证券的邵琳琳分析师当前位居公用事业行业财务类排行榜的第四名,今年来共为公司作出4次点评,最新一次是6月19日:我们预计公司2022年-2024年的收入分别为1175.39亿元、1398.07亿元、1606.37亿元,增速分别为1.3%、18.9%、14.9%,净利润分别为55.45亿元、61.76亿元、70.43亿元,增速分别为35.2%、11.4%、14.0%,成长性突出;维持买入-A的投资评级,6个月目标价为25.0元。
位列第七名的华泰证券王玮嘉分析师则在8月20日点评道:目标价24.64元,维持“买入”评级。我们预计2022-2024年归母净利为47.7/55.8/61.8亿元,由于公司发股收购舟山接收站,总股本增加至30.99亿股,对应EPS1.54/1.80/1.99元,根据可比公司Wind一致预期22EPE均值15x,给予公司16x22EPE,目标价24.64元,维持“买入”评级。
在目标价方面,今年各分析师给予公司的目标价落在22.09至25.00元的区间内。公司最新收盘价为18.29元,因此目标涨幅约为20.78%至36.69%。公司股价近期最高探至22.22元,距离历史最高位22.50元仅一步之遥,而周五公司股价下跌近5%,在经历近期较明显的回调后,有望获得可观的支撑。
受益于天然气行业维持高景气,公司全产业链布局,我国天然气消费量持续增加,公司盈利有望稳步增长,稳健的投资者或可逢低积极关注。
新奥股份评级纵览(近10次)
数据来源:南财投研通
投资快报投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
(作者:南财投研通 )