投研通分享|海油工程(600583) 南海深水项目逐渐增多 盈利能力有望进一步改善


◇南财投研通数据分析师 秦健
本期投研君先来一段报喜。投研君在10月20日提及的数字政通近日连番大涨,表现突出,10月31日开盘后短短16分钟便强势封住涨停板,若按20日当日收盘价买入,区间收益率超越了20%,实在是可喜可贺。
承着前述喜悦,今天我带大家关注一个属于石油石化行业的上市公司。海油工程,全名海洋石油工程股份有限公司,实控人是中国海洋石油集团有限公司。公司2002年上市,其主营业务是为海洋油气资源开发提供设计、陆地制造和海上安装、调试、维修等专业工程和技术服务。
公司业绩呈“爬坡”态势
在公司的主营构成中,投研君了解到公司2021年海洋工程总承包项目营收报97.5亿元,营收占比为49.3%,非海洋工程项目营收报82.1亿元,占比为41.5%,海洋工程非总承包项目营收报17.0亿元,占比为8.6%。据2022中报,公司海洋工程总承包项目营收较去年大幅上涨,录得71.9亿元,同比增长64.6%,占比为61.3%,非海洋工程项目营收同样喜人,录得37.4亿元,同比增长53.6%,占比为31.9%,海洋工程非总承包项目的营收亦有上涨,录得7.7亿元,同比增长21.1%,占比为6.6%。
从2020年4月起,油价一直延续着震荡上行的态势,到了2022年3月最高触碰到了133美元,创下了13年新高。近期虽然回落至90美元,但是有望确立80美元的强支撑,当前的价格依然处在近7年高位。不仅是近些年油公司为弥补勘探投资力度不足而开始加大资本开支支持着油价反弹,我国对能源安全的持续重视同样对海油工程的业绩回暖提供了坚实的基础。
回到海油工程的业绩回顾中,投研君发现公司的中报及三季报出现了一个非常积极的信号,最新一期的三季报扣非净利润达到了6.2亿元,该值创下了2016年以来的新高,同比增长80.2%,归母净利润达到了8.4亿元,超越了2017年以来各年的年度归母净利润,营业总收入录得194.8亿元,距离去年年度之值仅差不到2%,另外距离年度历史峰值仅差13%左右。可以说,公司的业绩气势如虹,呈“爬坡”态势,反映着海洋油气工程行业的景气度重新迎来了久违的“春天”。
两名优秀行业分析师的点评
接下来我们看一下公司近年的分析师热度。2016年以来公司的分析师热度呈现先升后跌的特点,逐年的值分别是21次、44次、76次、50次、40次、18次,今年刚过11月仅收获了5次评级,可以说2019年热度开启了下滑与油价走势有关,分析师开始趋于谨慎。而虽然今年热度依然未有起色,但并不代表公司股价不能走强,此时投研君便加入到挖掘“沧海遗珠”的行列之中了。
华金证券的刘荆分析师今年共提及公司3次,第一次曾提到:2022年油价高位震荡,叠加能源政策,推动油服行业高景气,以及公司南海深水项目逐渐增多,参考公司历史估值水平,我们给予“买入-B”评级。最新一次则是在公司发布三季报后,刘荆分析师为公司作出点评:根据公司毛利率恢复情况以及在手订单情况,我们上调公司盈利预测,公司2022—2024年营收分别为260/283/287亿元,同比增长31.2%/9.0%/1.5%;预测2022-2024年归母净利润分别为8.3/9.4/10.7亿元,同比增长123.2%/13.4%/14.0%,维持“买入-B”评级。据投研通数据显示,刘荆分析师当前位居分析师评价(石油石化行业)行情类排行榜第4名,其今年在石油石化行业还跟踪了中海油服。
在石油石化行业财务类排行榜位居第4名的中信证券王喆分析师在8月26日为公司发布评级,其表示:公司上半年业绩同比大幅增长,看好未来国内油气安全保障战略和国际油价持续处于中高位推动公司营收持续增长、盈利能力逐步改善。同时由于2021年以来大宗品价格上涨提高了成本,我们调整公司2022-2024年归母净利润预测至7.9/10.2/11.5亿元,当前股价对应2022-2024年24/18/16倍PE。我们选取可比公司中油工程、博迈科、迪威尔为可比公司,给予公司2022年32倍PE,下调目标价至5.8元,维持“买入”评级。
公司最新收盘价为5.10元,动态市盈率为20.26倍,市净率为0.98倍。受益于对保障能源安全的重视,公司将有望持续得到上游公司在资本开支方面的“刚需”订单,股价有望进一步走强,稳健的投资者或可逢低积极关注。
海油工程评级纵览
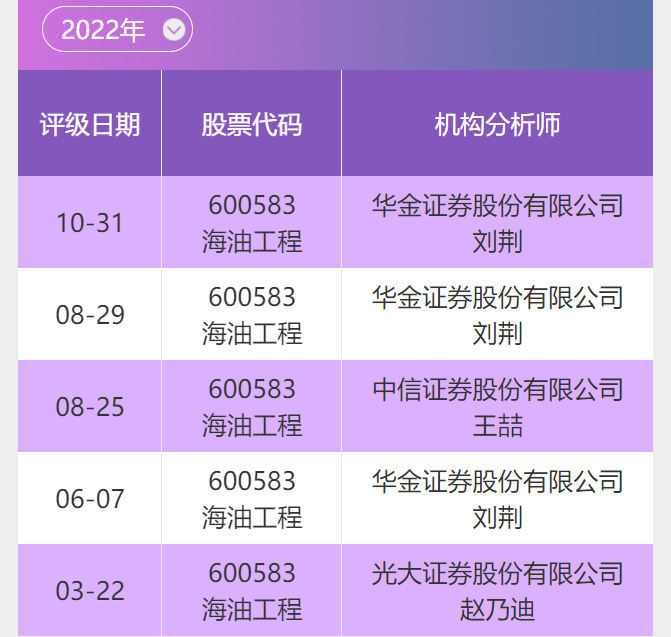
数据来源:南财投研通
投资快报投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
(作者:南财投研通 )