投研通分享|河钢资源:铜二期项目有望打开未来增长空间


□ 作者:南财投研通数据分析师 秦健
本期投研君继续介绍一个钢铁行业的上市公司。河钢资源集中力量发展矿产资源板块,主营铜、铁矿石和蛭石的开采、加工和销售。
第三季度净利同比大增
公司于2021年的归母净利润报13亿元,创下当时的历史新高,该纪录延续至今,值得一提的是2021年公司的毛利率和净利率分别高达73%、30.8%。
据2025年三季报,公司的归母净利润同比略降6.9%至5.4亿元,营业收入同比下滑7.5%至43亿元,但从单季度来看,公司第三季度归母净利润同比大增175.2%至2.8亿元,营收略增6.2%至14.8亿元,毛利率和净利率分别达到了57.5%、22.9%,使得三季报的净利润增速较中报大幅改观。
公司近3年资产负债率的平均值为22.8%,低于2018年32.5%的水平,并且显著低于2016年71.1%的水平。
在经营评述中,公司提到了一些具备的优势。在资源方面,公司的磁铁矿是加工铜矿石过程中分离出的伴生产品,经过几十年的铜矿生产,截至2025年6月末磁铁矿堆存量约1.2亿吨,平均品位为58%。公司旗下PC公司仅需对磁铁矿进行简单的磁分离,即可将磁铁矿品位提高至最高65%。公司的磁铁矿生产成本和国内外铁矿山相比有较大优势。
公司是南非最大的铜产品生产企业,铜产品包括铜精矿、阴极铜、铜线等,终端客户销售稳定。南非作为非洲第二大经济体,基础设施发展潜力巨大,对于铜产品的需求将保持稳步增长。铜二期项目投产后,铜矿生产和运营期限可持续15年,这将继续确保PC公司在南非铜产品的市场影响力和行业地位。
另外,蛭石是一种天然、无机,无毒的矿物质,在高温作用下会膨胀的矿物,广泛应用于建筑、农林牧渔、冶金等行业以及作为吸附剂、助滤剂、化学制品和化肥的活性载体、污水处理、海水油污吸附。PC公司的蛭石矿作为南非主要出产蛭石的矿区,是世界前三大蛭石矿,高端蛭石产量占全球份额的1/3左右,由于PC公司的蛭石矿优质的品位和质量,因此和下游蛭石客户建立了牢固的供应关系,长期向欧洲和亚洲客户出口供应蛭石。
在矿区基础设施和区位方面,PC矿区所在地拥有矿业开发的良好基础设施条件,公司通过南非国家电力ESKOM获得电力供应,PC还全资拥有Palaborwa蒸汽涡轮电站,该电站使用熔炉中的热锅炉废气发电,可保证铜冶炼正常运营。公司获得北方供水公司通过管道供水,并通过循环利用水资源降低污染排放。另外,公司紧邻国家公路,产品可通过铁路、公路运达南非境内和周边港口,并通过海运方式实现全球销售。
河钢资源评级纵览(近3次)
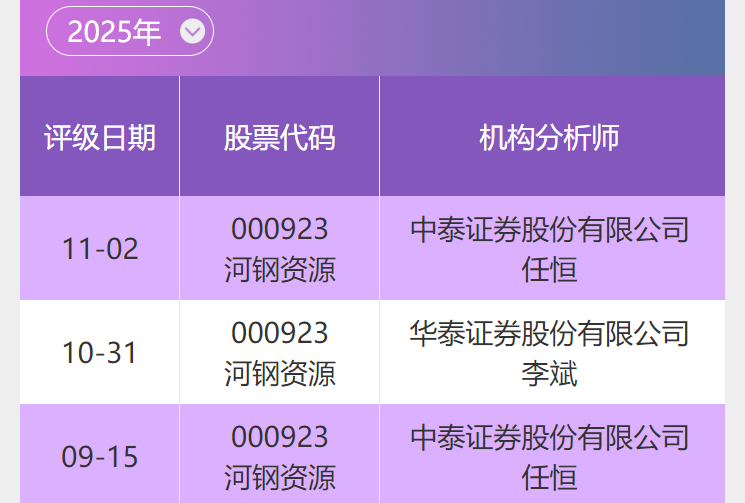
数据来源:南财投研通
三榜均居前的分析师
在2019年前,公司极少获得分析师的点评。步入2019年,公司的分析师关注热度开始剧增,全年共获得29次分析师点评,投研君认为与公司该年归母净利润强势突破5亿元大关有关。
随后,2020年至2025年,公司按年分别得到了11次、5次、6次、32次、26次、16次分析师关注, 虽然关注热度与业绩并不完全呈正相关,但相比7年前,基数已站上了一个台阶。
东北证券的赵丽明在2022年1月给予了公司首次覆盖,谈到了公司拥有的磁铁矿是PC公司加工铜矿石过程中分离出的伴生产品,平均品位为58%。PC公司仅需使用磁选法对磁铁矿进行简单的处理,即可将磁铁矿品位提升至62.5%-64.5%,生产成本低廉。
2022年至2025年,赵丽明分别对公司作出了3次、2次、2次、3次点评。去年9月1日,在公司发布中报后,赵丽明给予了分析,指出公司资源储量丰富,磁铁矿品质优良;铜金属单吨成本有所下降;公司是南非最大的铜产品生产企业,铜二期项目处于产能爬坡期,预计2027年实现满产,投产后铜矿生产和运营期限可持续15年,达产后可年产金属铜7万吨,预计该项目将会大幅提升公司业绩。预计2025-2027年公司营业收入分别为53.94亿元/64.73亿元/75.74亿元,归母净利润分别为6.20亿元/8.96亿元/12.44亿元,给予“买入”评级。当前,赵丽明在南财投研通分析师评价(钢铁行业)行情类和财务类排行榜分别位列第8名和第13名。
华泰证券的李斌对公司的点评则可追溯到2021年8月,其与赵丽明同样是近年点评公司次数较多的分析师。2021年至2025年,李斌分别点评公司1次、1次、3次、3次、3次。
在去年公司披露财报的时间点,李斌均有予以点评,其中对中报和三季报的点评均在披露当晚。去年10月30日,李斌表示铁矿石价格走强,助力公司2025Q3利润改善;铁矿石短期价格或持稳为主,中期供给压力大;公司铜二期项目已于2024年底投产,有望打开未来增长空间。维持盈利预测,预期公司2025-2027年归母净利润分别至8.25亿元、9.42亿元、11.67亿元。可比公司2026年Wind一致预期PE均值为17.2X,给予公司2026年17.2XPE,目标价24.80元,维持“买入”评级。李斌当前在分析师评价行情类排行榜位居第54名,并在分析师评价(钢铁行业)行情类和财务类排行榜分别高居第4名和第2名。
受益于公司拥有良好的矿产资源禀赋优势,并以南非子公司为支点,立足南部非洲资源腹地,辐射全球矿业市场,重点聚焦符合公司战略布局的优质矿产项目,核心竞争力有望进一步增强,稳健的投资者或可逢低关注。
南财投研通数据齐备,覆盖全行业的持续跟踪,助力投资者在浩如烟海的研报信息中获取到准确情报、优质信息。下期我将带大家关注更多的动态。欢迎扫码体验投研通系统,浏览更多榜单数据。
南财投研通敏锐捕捉到投资者对实时资讯的迫切需求,因此正在投资快报微信公众号 “动态版” 栏目开启高频次、无缝隙的及时更新模式。立即关注投资快报微信公众号或扫描下方二维码进行订阅,让我们携手同行,在投资的道路上共创辉煌!
免责声明:文中涉及的观点、个股等要素仅供参考,不构成投资建议,操作风险自担,投资有风险,入市需谨慎。
(作者:南财投研通数据分析师,秦健 )