【广发宏观郭磊】一季度经济数据:主要亮点和短板分析


广发证券首席经济学家 郭磊
摘要
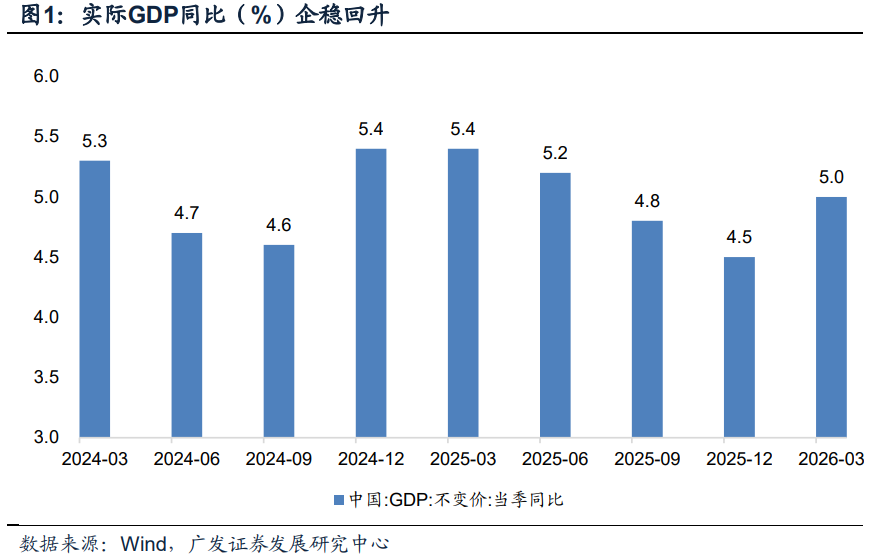
第一,2026年一季度实际GDP同比增长5.0%,和我们报告预计的5.07%大致相当。这一数据一则属于GDP增速连续三个季度放缓以来的首次反弹;二则增速较去年四季度加快0.5个百分点,三则是在去年同期高基数的背景下,经济初步实现了良好开局。关于一季度经济的主要亮点和短板,我们进一步作出分析。
第二,亮点之一是工业、服务业、出口、消费、投资、地产销售等六大口径指标增速均不同程度高于去年四季度,经济的边际改善相对具有广谱性。出口延续增速高位对制造业产能占全球30%的中国来说是基本盘;而固定资产投资同比转正,对于经济更趋均衡来说具有重要意义。
第三,亮点之二是名义增长实现了初步改善,平减指数于12个季度以来首次靠近于零增长。名义增长对于微观体感来说较为关键,企业盈利、政府税收、居民就业等因素本质上取决于名义增长水平。
第四,亮点之三是高技术产业依然增速较快,高技术产业增加值同比达12.5%,高技术产业投资同比7.4%,速度均较去年同期有增无减,显示中国企业依然在快速利用新一轮技术革命所带来的产业机遇。
第五,亮点之四是一线城市新房、二手房价格指数在季度末均环比转正。尽管全国口径和同比口径的价格转正尚待时日,但一线城市的积极变化是一个好的信号,本轮地产系调整初显第一阶段的趋稳迹象。
第六,短板之一是消费尤其实物消费的表观数据恢复力度不足。一季度社零、服务零售同比分别为2.4%、5.5%;家电、汽车等“以旧换新”门类的商品面临更新渗透率已高、基数较高的问题,对增速拖累较为明显。居民人均消费支出的同比增速弱于同期人均可支配收入的增速,显示消费意愿在变化上也存在粘性。
第七,短板之二是工业产能利用率出现回踩。一季度工业产能利用率为73.6%,属连续两个季度环比反弹后再度下降,甚至还略低于2025年二季度的低点。虽然一季度存在季节性的环比下行规律(新产能年初投产),但同比下降0.5个百分点还是相对偏低,去年一季度就是同比上行。从重点行业来看,有色、食品的产能利用率继续改善;但非金属、汽车、电气机械等行业产能利用率有明显下降。
第八,3月单月的数据代表最新的边际变化,所以也很受关注。3月当月和1-2月累计增速相比,工业、服务业、社零、固投、出口均低于前值;地产销售高于前值。这倒并不能指向3月经济减速:一则去年3月基数较高;二则今年春节偏晚,元宵节处于3月上旬。以工业增加值为例,去年是7.7%的超高基数,今年3月的两年平均增速反倒高于1-2月。
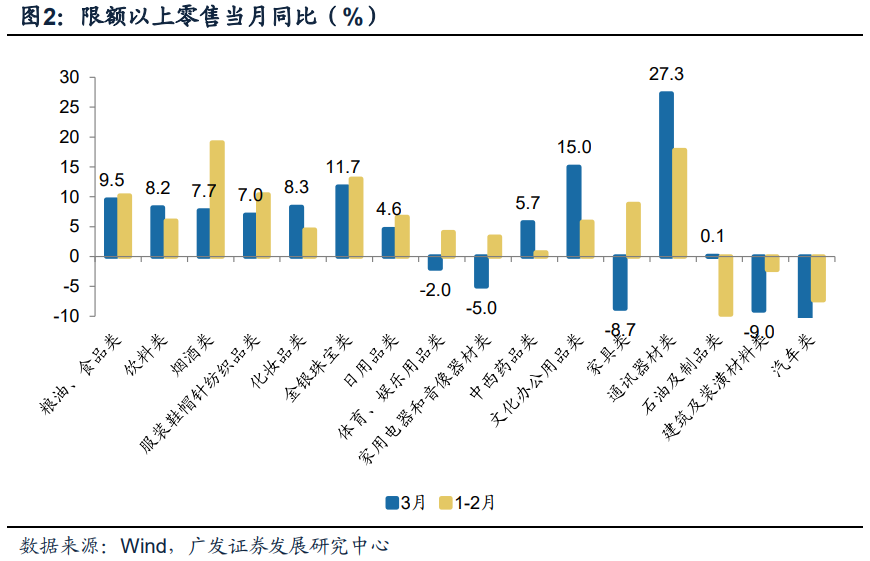
第九,消费同时包含着“以旧换新”动能减弱的影响。如果我们做一个拆分,可以看到相对偏强的是通讯器材、金银珠宝、文化办公用品、烟酒、服装、化妆品,相对偏弱的主要是汽车、家电、建筑装潢、体育娱乐用品,其中汽车和家电限额以上零售3月单月同比分别为-11.8%、-5.0%。3月社零同比1.7%,除汽车外的社零同比为3.2%;若从社零中扣除掉限额以上零售口径的汽车、燃油、家电,则社零同比为4.0%。简单理解,国补类之外的消费还是有不同程度好转的。
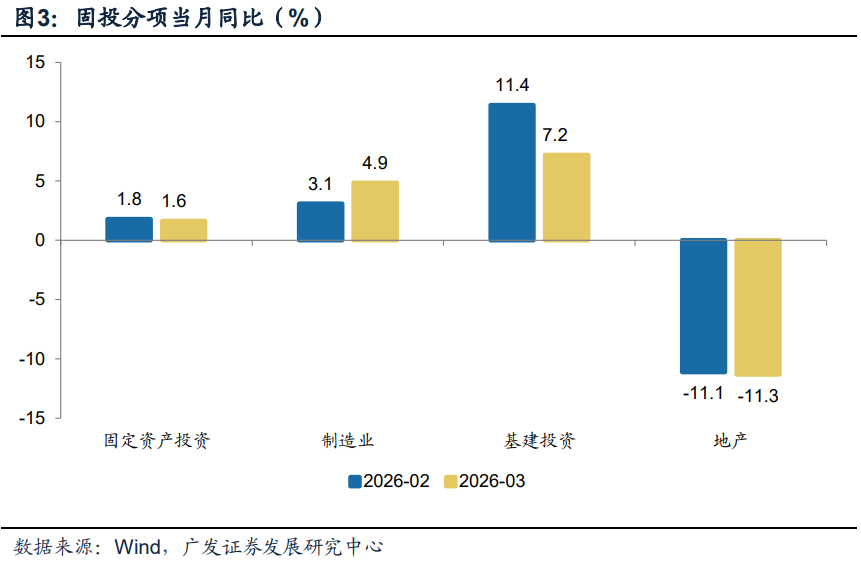
第十,固定资产投资相对稳定,3月单月的同比1.6%和1-2月的1.8%相比变化不大。其中制造业投资单月有所加快;房地产变化不大;基建单月有所减速可能会带来市场理解上的分歧,但我们认为这一指标目前尚属正常,一则基建投资单月仍在7.2%的相对高位;二则去年3月基建基数尤其高,单月同比在12.6%,从两年平均增速来看,基建和1-2月相比变化不大。今年二季度这一数据的走势相对较为关键,复盘去年,6月起基建显著减速,7月单月转负,三季度经济开始有压力呈现。今年有条件有所不同:一是投资止跌回稳的定调明确;二是年初就确定8000亿的政策性金融工具,资金来源上明确;三是“单列并提高用于项目建设的地方政府专项债券额度”也是一个有利于地方投资的制度安排。
第十一,一季度数据确认了经济的“好转现实”,对于权益市场来说,尽管面临的全球流动性条件不及去年、地缘政治变幻背景下风险偏好也波动较大,但名义增长周期改善所带来的盈利周期修复成为了资产的支撑逻辑。不过,消费、投资等内需数据的结构特征也带来了市场在下阶段的“好转预期”上尚存分歧,利率走势就映射出这一逻辑。考虑到在内需中消费是滞后变量,二季度固定资产投资的走向将会较为关键。
正文
2026年一季度实际GDP同比增长5.0%,和我们报告预计的5.07%大致相当。这一数据一则属于GDP增速连续三个季度放缓以来的首次反弹;二则增速较去年四季度加快0.5个百分点,三则是在去年同期高基数的背景下,经济初步实现了良好开局。关于一季度经济的主要亮点和短板,我们进一步作出分析。
据万得数据(下同),2025年1-4季度实际GDP同比分别为5.4%、5.2%、4.8%、4.5%。在报告《应该如何度过“贝叶斯定价”的阶段》中,我们预计2026年一季度实际GDP同比为5.07%。
亮点之一是工业、服务业、出口、消费、投资、地产销售等六大口径指标增速均不同程度高于去年四季度,经济的边际改善相对具有广谱性。出口延续增速高位对制造业产能占全球30%的中国来说是基本盘;而固定资产投资同比转正,对于经济更趋均衡来说具有重要意义。
一季度工业增加值同比6.1%,高于去年四季度月均值的5.0%。一季度服务业生产指数同比5.1%,高于去年四季度月均值的4.6%。
一季度出口同比14.7%,高于去年四季度的3.8%;一季度社会消费品零售总额同比为2.4%,高于去年四季度月均值的1.7%。
一季度固定资产投资同比1.7%,高于去年四季度月均值的-12.8%;一季度地产销售同比-10.4%,高于去年四季度月均值的-17.1%。
亮点之二是名义增长实现了初步改善,平减指数于12个季度以来首次靠近于零增长。名义增长对于微观体感来说较为关键,企业盈利、政府税收、居民就业等因素本质上取决于名义增长水平。
一季度名义GDP同比为4.94%,高于去年四季度的3.85%和去年三季度的3.71%。
一季度GDP平减指数为-0.06%,高于去年四季度的-0.62%和去年三季度的-1.04%。
亮点之三是高技术产业依然增速较快,高技术产业增加值同比达12.5%,高技术产业投资同比7.4%,速度均较去年同期有增无减,显示中国企业依然在快速利用新一轮技术革命所带来的产业机遇。
一季度高技术产业增加值同比12.5%,高于去年一季度的9.7%。
一季度高技术产业固定资产投资同比7.4%,高于去年一季度的6.5%。
亮点之四是一线城市新房、二手房价格指数在季度末均环比转正。尽管全国口径和同比口径的价格转正尚待时日,但一线城市的积极变化是一个好的信号,本轮地产系调整初显第一阶段的趋稳迹象。
3月一线城市新建商品住宅价格指数环比为0.2%,3月一线城市二手住宅价格指数环比为0.4%,实现了环比双正增长。
短板之一是消费尤其实物消费的表观数据恢复力度不足。一季度社零、服务零售同比分别为2.4%、5.5%;家电、汽车等“以旧换新”门类的商品面临更新渗透率已高、基数较高的问题,对增速拖累较为明显。居民人均消费支出的同比增速弱于同期人均可支配收入的增速,显示消费意愿在变化上也存在粘性。
一季度限额以上家电零售同比零增长(去年年度同比11.0%);汽车零售同比增长-9.1%(去年年度同比-1.5%)。
一季度居民人均可支配收入同比4.9%,人均消费支出同比3.6%;居民人均可支配收入实际值同比4.0%,人均消费支出实际同比2.6%。
短板之二是工业产能利用率出现回踩。一季度工业产能利用率为73.6%,属连续两个季度环比反弹后再度下降,甚至还略低于2025年二季度的低点。虽然一季度存在季节性的环比下行规律(新产能年初投产),但同比下降0.5个百分点还是相对偏低,去年一季度就是同比上行。从重点行业来看,有色、食品的产能利用率继续改善;但非金属、汽车、电气机械等行业产能利用率有明显下降。
一季度工业产业能利用率为73.6%,低于去年四季度的74.9%、三季度的74.6%,以及二季度的74.0%。
一季度制造业产能利用率为73.9%,低于去年四季度的75.2%、三季度的74.8%,以及二季度的74.3%。
其中一季度有色行业产能利用率为77.3%,高于去年四季度的75.8%;食品制造业产能利用率为70.0%,高于去年四季度的68.5%;非金属矿产能利用率为56.9%,低于去年四季度的61.1%;汽车行业产能利用率为70.3%,低于去年四季度的76.0%;电气机械行业产能利用率为71.6%,低于去年四季度的75.0%。
3月单月的数据代表最新的边际变化,所以也很受关注。3月当月和1-2月累计增速相比,工业、服务业、社零、固投、出口均低于前值;地产销售高于前值。这倒并不能指向3月经济减速:一则去年3月基数较高;二则今年春节偏晚,元宵节处于3月上旬。以工业增加值为例,去年是7.7%的超高基数,今年3月的两年平均增速反倒高于1-2月。
3月工业增加值同比5.7%,低于1-2月值的6.3%;3月服务业生产指数同比5.0%,低于1-2月值的5.2%;3月社零同比1.7%,低于1-2月值的2.8%;固定资产投资同比1.6%,低于1-2月值的1.8%;出口同比2.5%,低于1-2月值的14.7%;地产销售同比-7.5%,高于1-2月值的-13.5%。
消费同时包含着“以旧换新”动能减弱的影响。如果我们做一个拆分,可以看到相对偏强的是通讯器材、金银珠宝、文化办公用品、烟酒、服装、化妆品,相对偏弱的主要是汽车、家电、建筑装潢、体育娱乐用品,其中汽车和家电限额以上零售3月单月同比分别为-11.8%、-5.0%。3月社零同比1.7%,除汽车外的社零同比为3.2%;若从社零中扣除掉限额以上零售口径的汽车、燃油、家电,则社零同比为4.0%。简单理解,国补类之外的消费还是有不同程度好转的。
3月通讯器材零售同比27.3%;金银珠宝零售同比11.7%;文化办公用品零售同比15.0%;烟酒零售同比7.7%;服装零售同比7.0%;化妆品零售同比8.3%。
3月汽车零售同比-11.8%;燃油类同比0.1%;家电零售同比-5.0%;建筑装潢零售同比-9.0%;体育娱乐用品零售同比-2.0%。
固定资产投资相对稳定,3月单月的同比1.6%和1-2月的1.8%相比变化不大。其中制造业投资单月有所加快;房地产变化不大;基建单月有所减速可能会带来市场理解上的分歧,但我们认为这一指标目前尚属正常,一则基建投资单月仍在7.2%的相对高位;二则去年3月基建基数尤其高,单月同比在12.6%,从两年平均增速来看,基建和1-2月相比变化不大。今年二季度这一数据的走势相对较为关键,复盘去年,6月起基建显著减速,7月单月转负,三季度经济开始有压力呈现。今年有条件有所不同:一是投资止跌回稳的定调明确;二是年初就确定8000亿的政策性金融工具,资金来源上明确;三是“单列并提高用于项目建设的地方政府专项债券额度”也是一个有利于地方投资的制度安排。
3月固定资产投资当月同比增长1.6%,1-2月同比1.8%;其中制造业投资当月同比增长4.9%,1-2月同比3.1%;基建投资当月同比增长7.2%,前值11.4%;地产投资当月同比-11.3%,前值-11.1%。
在《政府工作报告的十个关注点》中,我们指出:广义狭义财政均高位持平,在结构上呈现出进一步“稳投资”的导向。最典型的是2026年“发行新型政策性金融工具8000亿元”,高于去年的5000亿元;如果再考虑到去年四季度的政策性金融工具项目相当一部分实际开工会落于今年,今年可使用的准财政工具增量不低。同时“单列并提高用于项目建设的地方政府专项债券额度,继续向投资项目准备充分、资金用得好的地方倾斜”,其中单列用于项目建设的专项债额度对投资较为有利,可以避免专项债被化债短期挤占;“向投资项目准备充分、资金用得好的地方倾斜”也有利鼓励增量项目投资。
一季度数据确认了经济的“好转现实”,对于权益市场来说,尽管面临的全球流动性条件不及去年、地缘政治变幻背景下风险偏好也波动较大,但名义增长周期改善所带来的盈利周期修复成为了资产的支撑逻辑。不过,消费、投资等内需数据的结构特征也带来了市场在下阶段的“好转预期”上尚存分歧,利率走势就映射出这一逻辑。考虑到在内需中消费是滞后变量,二季度固定资产投资的走向将会较为关键。
风险提示:外部经济和金融环境短期变化超预期;中东地缘政治风险加剧,并对欧美经济带来意外冲击;大宗商品价格短期波动幅度超预期;全球贸易和航运领域受影响程度超预期;地产领域的短期拖累程度仍大于预期。
法律声明:
本微信号推送内容仅供广发证券股份有限公司(下称“广发证券”)客户参考,其他的任何读者在订阅本微信号前,请自行评估接收相关推送内容的适当性,广发证券不会因订阅本微信号的行为或者收到、阅读本微信号推送内容而视相关人员为客户。
完整的投资观点应以广发证券研究所发布的完整报告为准。完整报告所载资料的来源及观点的出处皆被广发证券认为可靠,但广发证券不对其准确性或完整性做出任何保证,报告内容亦仅供参考。
在任何情况下,本微信号所推送信息或所表述的意见并不构成对任何人的投资建议。除非法律法规有明确规定,在任何情况下广发证券不对因使用本微信号的内容而引致的任何损失承担任何责任。读者不应以本微信号推送内容取代其独立判断或仅根据本微信号推送内容做出决策。
本微信号推送内容仅反映广发证券研究人员于发出完整报告当日的判断,可随时更改且不予通告。
本微信号及其推送内容的版权归广发证券所有,广发证券对本微信号及其推送内容保留一切法律权利。未经广发证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。
(作者:郭磊 )
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。