【广发宏观吴棋滢】从一季度财政数据看年内经济节奏


广发证券资深宏观分析师 吴棋滢
wuqiying@gf.com.cn
广发宏观郭磊团队
报告摘要
第一,一季度财政收支情况新闻发布会召开。2026年一季度公共财政收入同比2.4%,较去年全年提升4.1个百分点,实现良好开局。其中税收收入同比2.2%,较1-2月更接近今年目标的2.9%,与PPI同比中枢回升、货物进出口快速增长等因素有关;非税收入同比2.9%,主要是地方多渠道盘活资产,行政事业单位国有资产处置、出租、出借收入等增加。受益于1-2月支撑,支出端表现较收入端更加靠前,一季度支出进度24.9%,为2019年以来最快水平,体现靠前发力特征;其中民生类支出增幅较大,体现出“投资于人”的政策方向。
第二,一季度税收分项分化,国内增值税和个人增值税录得较高增速,而企业所得税和国内消费税仍在负增区间内。其中增值税受工业服务业、PPI降幅收窄、《增值税法》实施等因素影响;个人所得税或因资本市场、部分地区房地产市场回暖、相对低基数因素带动;国内消费税主要受1-2月拖累,或滞后反映去年末消费环境影响;企业所得税主要是汇算清缴上年企业所得税规模同比有所减少。此外,进口环节税表现良好,与同期进口表现超预期相吻合;证券交易印花税增长78.1%,反映股票市场活跃;车辆购置税增长15%,与低基数因素和优惠政策退坡有关。
第三,一季度以土地出让为主的政府性基金收入延续前期负增趋势,政府性基金收入同比-16.2%,其中国有土地使用权出让收入同比-24.4%(与去年四季度的-24.4%基本持平),与一季度地产开发投资同比下降11.2%的背景相吻合,反映地产的财政传导效应尚未改善。而支出端则由去年四季度的同比负增转正,主要反映了第二本账对应的专项债资金、特别国债提前批资金加快拨付。
第四,从3月单月数据来看,公共财政收入同比达6.9%。其中个人所得税出现跃升,一是低基数所致,二是春节错位导致薪资奖金入库时间错位;企业所得税较前期的-3.9%降幅进一步扩大,与同期的国内增值税良好表现有所背离,与前文所述的汇算清缴因素有关;而国内消费税则呈现由负转正,主要是受“国补”外的一般消费品如烟酒、金银珠宝、石油制品零售有所好转带动。
第五,3月单月支出同比1.0%,似乎较收入端偏低。但从绝对值和狭义财政“赤字”进度来看,3月支出属于正常季节性水平,我们理解同比下降主要是去年同期的高基数因素所致。4月国债净融资发行进度较前期有所加快,有望支撑后续一般公共预算支出端的同比增速。
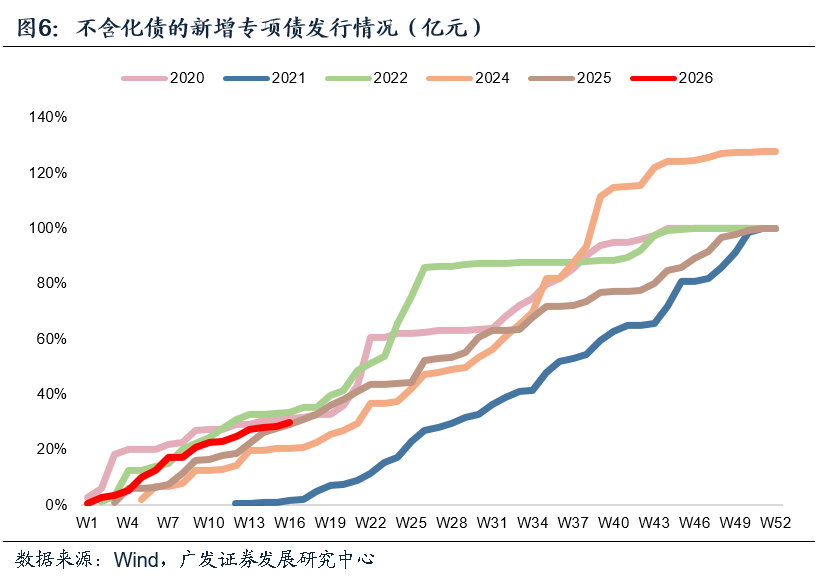
第六,发布会还有一系列信息值得关注。其一是今年专项债提前批于去年11月下达,较往年提前1个多月;其二是今年一季度新增专项债发行较去年同期增加1996亿元,增长20.8%;其三是近期将专项债“自审自发”试点省份自10个省份和雄安新区,进一步扩围至河北、江西、湖北、重庆,反映今年专项债规模虽未增量,但发行节奏较为靠前;其四是“财政金融协同促内需一揽子政策”取得了积极效果。
第七,简单总结,一季度财政数据映射出几点宏观信息:一是宏观经济情况确实较去年四季度有所好转,它不仅体现在GDP增速、PPI中枢上,也体现在了财政收入上。二是第二本账土地出让金增长压力仍大,一季度仍在-24.4%的负增长,仍是地方财政的主要约束因素之一。土地出让收入去年为4.15万亿,较2021年峰值的8.71万亿已明显收缩;合理增加第三本账弹性、加快消费税改革等势在必行。三是财政前置发力情况较为明显,一季度财政支出进度为2019年以来最快;专项债提前批也较往年提前1个月,自审自发也在扩围;此前发改委表示将推动“1万亿元超长期特别国债于6月底前基本下达完毕”、“加快有序投放8000亿元新型政策性金融工具资金”,这一系列安排有望对二三季度的固定资产投资形成支撑,今年经济节奏有望不同于过去两年。
正文
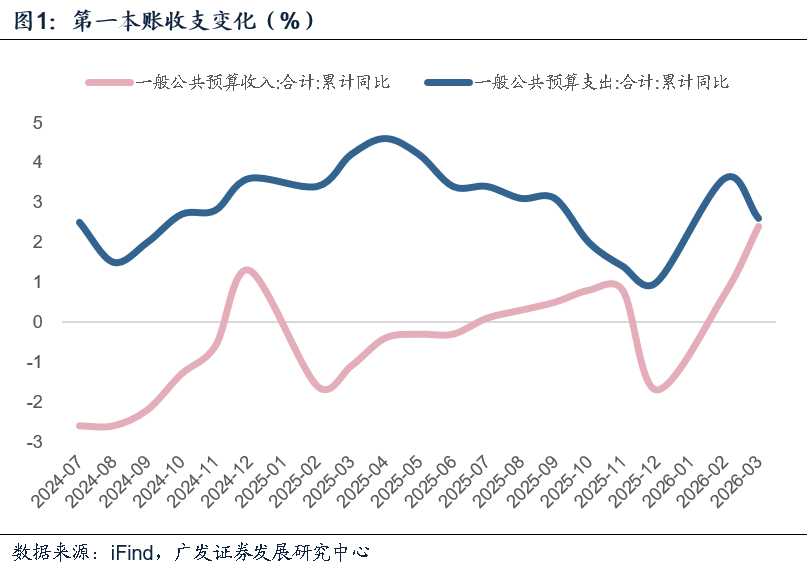
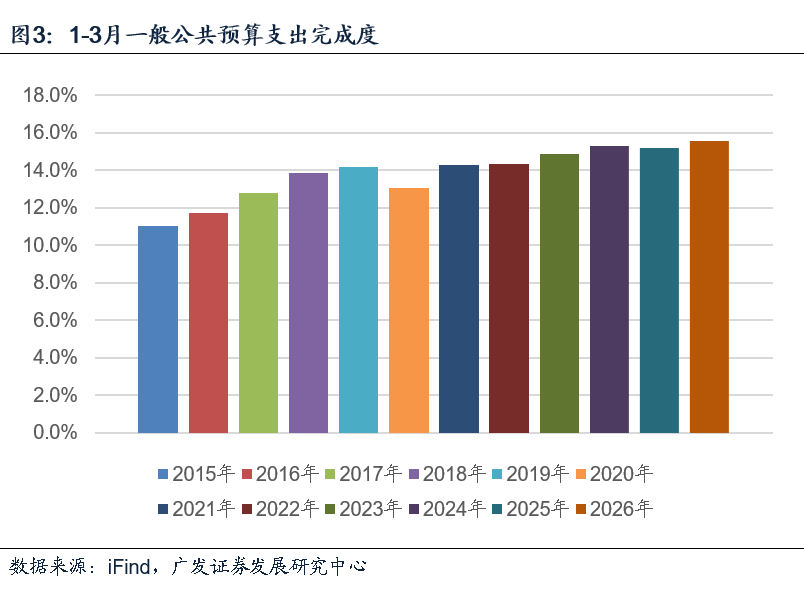
一季度财政收支情况新闻发布会召开。2026年一季度公共财政收入同比2.4%,较去年全年提升4.1个百分点,实现良好开局。其中税收收入同比2.2%,较1-2月更接近今年目标的2.9%,与PPI同比中枢回升、货物进出口快速增长等因素有关;非税收入同比2.9%,主要是地方多渠道盘活资产,行政事业单位国有资产处置、出租、出借收入等增加。受益于1-2月支撑,支出端表现较收入端更加靠前,一季度支出进度24.9%,为2019年以来最快水平,体现靠前发力特征;其中民生类支出增幅较大,体现出“投资于人”的政策方向。
根据财政部数据,一季度一般公共预算收入累计同比2.4%(收入累计进度27.9%,略高于去年同期的27.4%,主要受益于3月表现)。一季度收入同比2.4%较去年全年的-1.7%提升4.1个百分点,较去年四季度-7.9%增加10.3个百分点,部分原因是去年四季度面临2024年中央单位上缴专项收益和部分税收收入提前入库带来的高基数因素。分项来看,一季度税收收入累计同比2.2%(全年目标2.9%,去年全年0.8%),非税收入累计同比2.9%(全年目标-1.3%,去年全年-11.3%);中央收入累计同比2.7%(去年全年-6.5%)、地方收入累计同比2.1%(去年全年2.4%)。
发布会上财政部表示,一季度,主要宏观指标增速回升,价格出现积极变化,3月份工业生产者出厂价格由降转升,结束了连续41个月同比下降态势,货物进出口快速增长,为财政收入增长提供了有力支撑。其中,对于非税收入,财政部表示国有资源(资产)有偿使用收入增长7.5%,主要是地方多渠道盘活资产,行政事业单位国有资产处置、出租、出借收入等增加;行政事业性收费收入下降8.2%,主要是从去年秋季学期起,免除公办幼儿园学前一年在园儿童保育教育费。
支出方面,一季度一般公共预算支出累计同比2.6%(支出累计进度24.9%,略高于去年同期的24.5%,同时也是2019年以来的最快进度,主要受益于1-2月表现)。
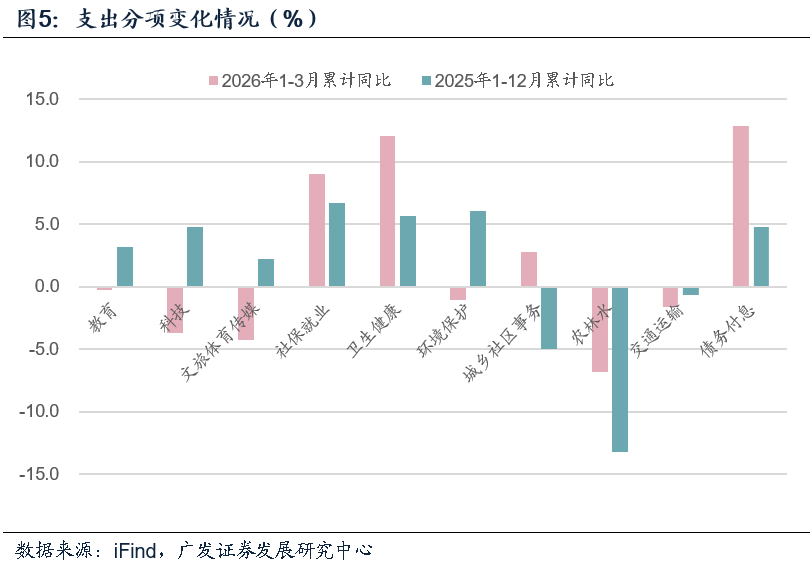
民生类支出、刚性支出继续领涨,基建三行业支出当季同比-1.8%,较去年全年的-7.8%降幅有所收窄,但仍在负增区间。其中累计同比由高至低依次有,债务付息支出12.9%;卫生健康支出增长12.1%,主要是集中发放育儿补贴、加大对基本医疗保险基金的补助等;社会保障和就业支出增长9%;城乡社区事务支出增长2.8%;教育支出增长-0.3%;节能环保支出-1.1%;交通运输支出增长-1.6%;科技支出增长-3.7%;文旅体育传媒支出增长-4.3%;农林水事务增长-6.8%。
1-3月赤字进度16.5%,已连续第二年处于历史同期相对高位(2025年同期16.4%),高于2021-2023年均值水平。
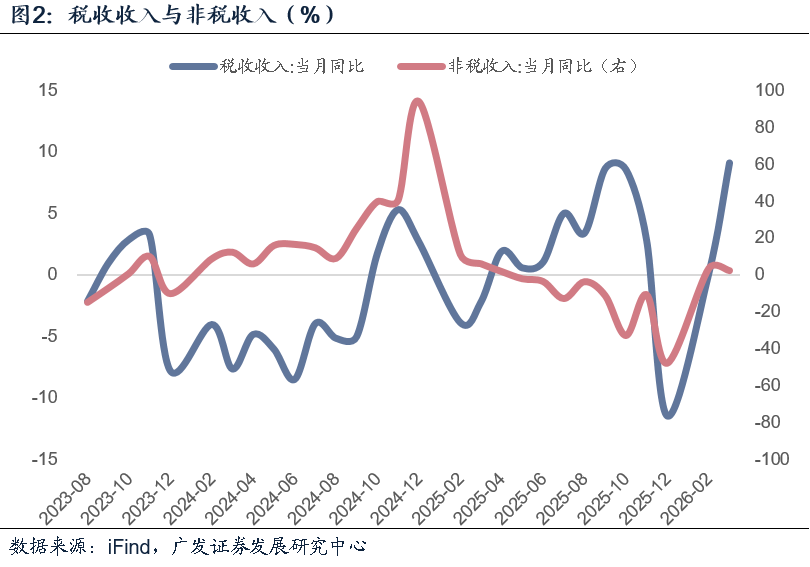
一季度税收分项分化,国内增值税和个人增值税录得较高增速,而企业所得税和国内消费税仍在负增区间内。其中增值税受工业服务业、PPI降幅收窄、《增值税法》实施等因素影响;个人所得税或因资本市场、部分地区房地产市场回暖、相对低基数因素带动;国内消费税主要受1-2月拖累,或滞后反映去年末消费环境影响;企业所得税主要是汇算清缴上年企业所得税规模同比有所减少。此外,进口环节税表现良好,与同期进口表现超预期相吻合;证券交易印花税增长78.1%,反映股票市场活跃;车辆购置税增长15%,与低基数因素和优惠政策退坡有关。
四大主要税种中,一季度国内增值税同比4.9%(去年全年3.4%)、个人所得税同比10.5%(去年全年11.5%)、企业所得税同比-5.6%(去年全年1.0%)、国内消费税同比-4.4%(去年全年2.0%)。
发布会上财政部表示,国内增值税增长4.9%,主要受工业服务业增长、工业生产者出厂价格降幅收窄等因素带动;进口货物增值税、消费税增长12.9%,主要是外贸进口起势有力;证券交易印花税增长78.1%,主要是股票市场交易活跃、成交金额增长;出口货物退增值税、消费税7911亿元,同比多退362亿元,增长4.8%,有力支持外贸出口增长。另外,企业所得税下降5.6%,主要是汇算清缴上年企业所得税规模同比有所减少,随着今年以来规模以上工业企业利润增长势头良好,一季度企业所得税预缴规模同比增长4.8%。
一季度以土地出让为主的政府性基金收入延续前期负增趋势,政府性基金收入同比-16.2%,其中国有土地使用权出让收入同比-24.4%(与去年四季度的-24.4%基本持平),与一季度地产开发投资同比下降11.2%的背景相吻合,反映地产的财政传导效应尚未改善。而支出端则由去年四季度的同比负增转正,主要反映了第二本账对应的专项债资金、特别国债提前批资金加快拨付。
一季度政府性基金收入同比-16.2%,去年全年累计同比-7.0%,降幅扩大9.2个百分点;其中,国有土地使用权出让收入当季同比-24.4%,去年全年累计同比-14.7%,降幅扩大9.7个百分点,较去年四季度的-24.4%基本持平。
一季度政府性基金支出同比3.1%,由去年四季度的-7.5%转正,主要来自专项债、特别国债提前资金的加快拨付。
综合收支两端来看,一季度第二本账累计“赤字”(收支差)12636亿元,为近年同期最高水平,与收入端偏弱和支出端较强有关。
从3月单月数据来看,公共财政收入同比达6.9%。其中个人所得税出现跃升,一是低基数所致,二是春节错位导致薪资奖金入库时间错位;企业所得税较前期的-3.9%降幅进一步扩大,与同期的国内增值税良好表现有所背离,与前文所述的汇算清缴因素有关;而国内消费税则呈现由负转正,主要是受“国补”外的一般消费品如烟酒、金银珠宝、石油制品零售有所好转带动。
3月一般公共预算收入同比较前期的0.7%提升6.2 个百分点至6.9%。其中个人所得税拉动4.69个百分点,国内增值税拉动1.81个百分点,进口增值税消费税拉动1.14个百分点,关税拉动0.14个百分点,车辆购置税拉动0.22个百分点,印花税0.19个百分点。
3月个人所得税当月同比188.7%(前值-6.9%),企业所得税当月同比-13.8%(前值-3.9%),国内消费税当月同比1.7%(前值-6.2%)。
其中,企业所得税1-2月同比-3.9%,财政部解释原因为去年同期部分汇算清缴所得税靠前入库、抬高基数;1-3月累计同比扩大至-5.6%,财政部解释主要原因是上文所述,汇算清缴上年企业所得税规模同比有所减少。
3月单月支出同比1.0%,似乎较收入端偏低。但从绝对值和狭义财政“赤字”进度来看,3月支出属于正常季节性水平,我们理解同比下降主要是去年同期的高基数因素所致。4月国债净融资发行进度较前期有所加快,有望支撑后续一般公共预算支出端的同比增速。
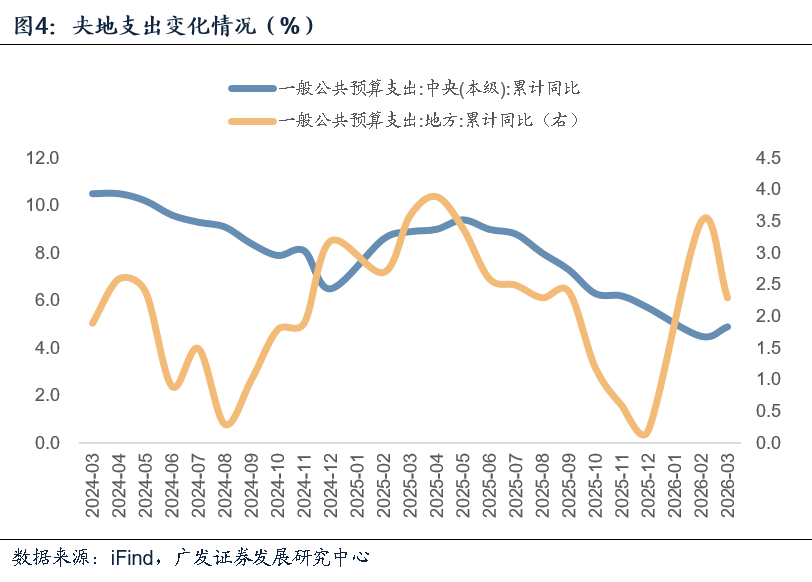
3月一般公共预算支出同比较前期的3.6%下行至1.0%,其中地方支出较前期的3.5%回落至0.3%。从已披露数据来看,1-3月一般公共预算支出累计同比较低的省份有贵州(-7.5%)、河南(-4.7%)、山西(-2.1%)、内蒙(-1.1%)、吉林(0.1%)、陕西(0.1%)、宁夏(0.9%)、云南(1.2%)等。
发布会还有一系列信息值得关注。其一是今年专项债提前批于去年11月下达,较往年提前1个多月;其二是今年一季度新增专项债发行较去年同期增加1996亿元,增长20.8%;其三是近期将专项债“自审自发”试点省份自10个省份和雄安新区,进一步扩围至河北、江西、湖北、重庆,反映今年专项债规模虽未增量,但发行节奏较为靠前;其四是“财政金融协同促内需一揽子政策”取得了积极效果。
财政部表示,2025年11月,经履行法定程序,财政部向各地提前下达部分2026年新增地方政府专项债券,较往年提前1个多月。同时,一季度新增专项债中主要用于社会事业、交通基础设施、保障性安居工程、城市更新等重点领域项目建设,以及补充政府性基金财力和支持清理政府拖欠企业账款等,反映提前批中除项目建设外也有拖欠款偿还额度。
财政部表示,用于置换存量隐性债务的专项债券方面,一季度全国共发行9604亿元,完成全年限额2万亿元的48%,拨付专项债券资金5904亿元,有力支持地方置换存量隐性债务。反映隐债置换进入后期阶段,地方隐债压力有所缓释,因此资金拨付相对平稳,仍有约一半的置换资金仍未支出。
信贷方面,新发放中小微企业贷款、设备更新贷款、服务业经营主体贷款、个人消费贷款同比增长4.2%;投资方面,中小微企业贷款贴息、设备更新贷款贴息、民间投资专项担保计划等政策支持企业融资约3300亿元,同比增长12.8%,助力固定资产投资由降转增、民间投资降幅收窄;消费方面,一季度新发放服务业经营主体贷款同比增长6.2%,新发放个人消费贷款同比增长2.5%,略高于同期社零增幅。
简单总结,一季度财政数据映射出几点宏观信息:一是宏观经济情况确实较去年四季度有所好转,它不仅体现在GDP增速、PPI中枢上,也体现在了财政收入上。二是第二本账土地出让金增长压力仍大,一季度仍在-24.4%的负增长,仍是地方财政的主要约束因素之一。土地出让收入去年为4.15万亿,较2021年峰值的8.71万亿已明显收缩;合理增加第三本账弹性、加快消费税改革等势在必行。三是财政前置发力情况较为明显,一季度财政支出进度为2019年以来最快;专项债提前批也较往年提前1个月,自审自发也在扩围;此前发改委表示将推动“1万亿元超长期特别国债于6月底前基本下达完毕”、“加快有序投放8000亿元新型政策性金融工具资金”,这一系列安排有望对二三季度的固定资产投资形成支撑,今年经济节奏有望不同于过去两年。
法律声明:
本微信号推送内容仅供广发证券股份有限公司(下称“广发证券”)客户参考,其他的任何读者在订阅本微信号前,请自行评估接收相关推送内容的适当性,广发证券不会因订阅本微信号的行为或者收到、阅读本微信号推送内容而视相关人员为客户。
完整的投资观点应以广发证券研究所发布的完整报告为准。完整报告所载资料的来源及观点的出处皆被广发证券认为可靠,但广发证券不对其准确性或完整性做出任何保证,报告内容亦仅供参考。
在任何情况下,本微信号所推送信息或所表述的意见并不构成对任何人的投资建议。除非法律法规有明确规定,在任何情况下广发证券不对因使用本微信号的内容而引致的任何损失承担任何责任。读者不应以本微信号推送内容取代其独立判断或仅根据本微信号推送内容做出决策。
本微信号推送内容仅反映广发证券研究人员于发出完整报告当日的判断,可随时更改且不予通告。
本微信号及其推送内容的版权归广发证券所有,广发证券对本微信号及其推送内容保留一切法律权利。未经广发证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。
(作者:郭磊 )
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。