【招银研究|海外宏观】美国通胀“更高更广”——美国CPI通胀数据点评(2026年4月)


作者:招商银行研究院 纽约分行
4月美国CPI通胀延续上行态势,强于市场预期。CPI同比增速升至3.8%(市场预期3.7%),环比增速0.6%;核心CPI同比增速升至2.8%(市场预期2.7%),环比增速0.4%。
图1:4月美国CPI通胀超预期上行至3.8%

资料来源:MACROBOND、招商银行研究院
4月美国CPI通胀延续上行态势,整体与核心通胀均强于市场预期,美伊冲突对美国通胀的影响正从能源端向更广泛领域扩散,与AI资本开支扩张形成上行合力。前瞻地看,CPI通胀大概率于年中突破4%,PCE通胀可能达到4.5%,OIS曲线已完全排除年内降息预期,并定价明年加息的可能性。
一、商品:多分项共振上行
4月美国商品CPI同比增速5.2%,较3月上行1.8个百分点;CPI环比增速1.2%,较3月回落0.8个百分点。
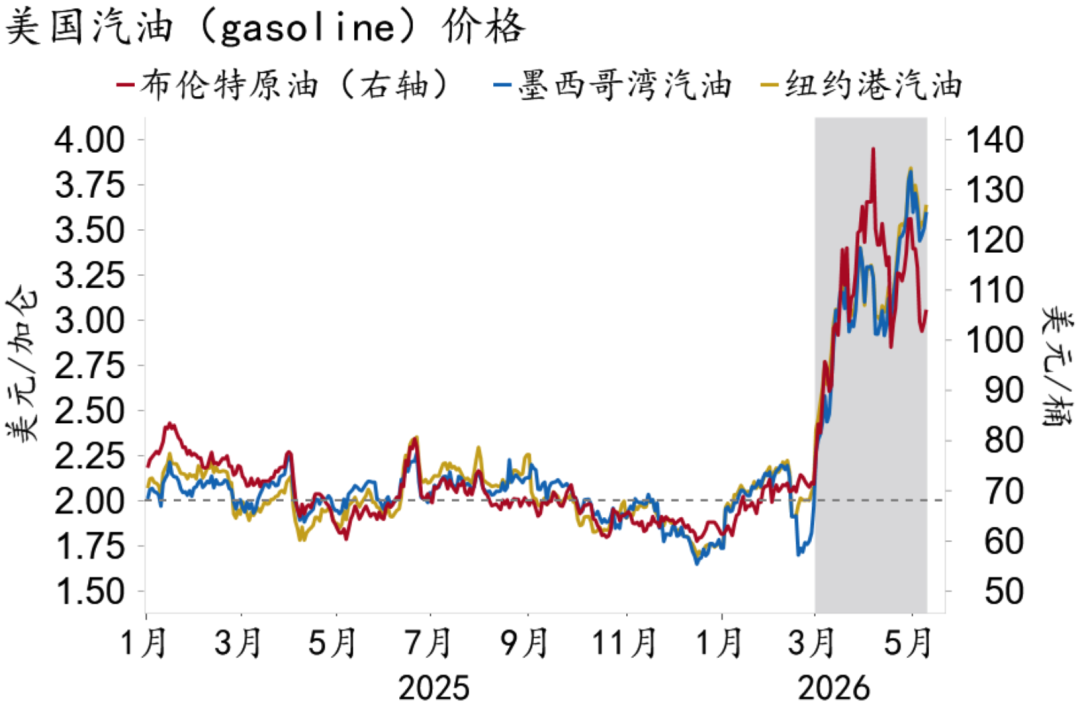
霍尔木兹海峡持续封锁,国际油价居高不下,能源通胀维持高位运行。4月汽油价格环比上行5.4%,同比上行28.4%;燃油价格环比上行5.8%,同比上行54.3%。两者合计推升总CPI环比增速0.2pct及总CPI同比增速1.0pct。
图2:美国汽油价格随国际油价陡峭上行
资料来源:MACROBOND、招商银行研究院
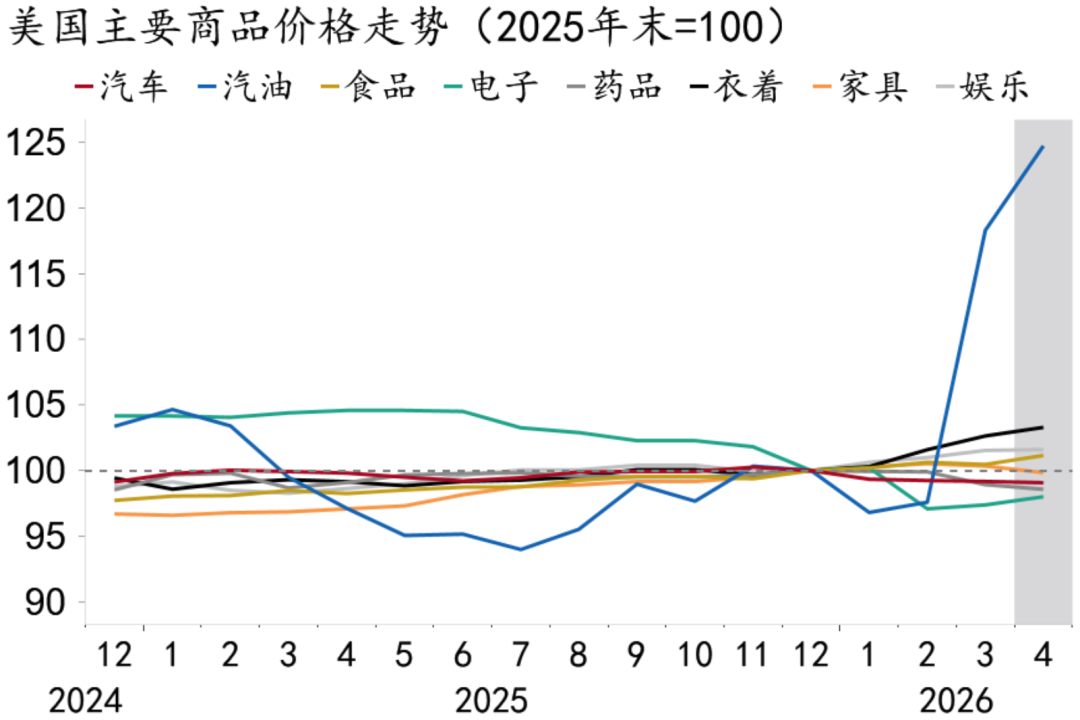
柴油价格上行推高运输成本,化肥及化工品短缺的价格效应亦逐步显现,相关分项通胀显著上行,4月家庭食品价格环比上行0.7%,为2022年9月以来最大涨幅。肉禽鱼蛋环比上行1.3%,主要分项普遍偏强,其中牛肉价格因肉牛周期性短缺飙升2.7%;果蔬价格环比上行1.8%,反映运价上行及化肥短缺预期;非酒精饮料环比上行1.1%,更多受糖价上行影响。此外,棉花及化工品价格持续上涨,4月衣着价格环比上行0.6%,同比上行4.2%。
海峡封锁与AI资本开支扩张于供需两端形成合力,电力及电子产品价格同步上行。能源价格与数据中心建设分别支撑供需两侧,电力价格环比上行2.1%,同比上行6.1%;存储芯片价格在氦气短缺预期及AI需求驱动下陡峭上行,4月智能手机价格环比激增1.0%,未来价格上行或将扩散至更多电子产品。
图3:4月战争及AI相关商品分项价格普遍走强
资料来源:MACROBOND、招商银行研究院
值得注意的是,居民部门内生需求仍然偏弱,其他关键商品价格弱势运行,与前述分项的分化态势进一步加剧。4月新车价格环比下跌0.2%,二手车价格环比持平,药品价格环比下跌0.4%。
随着时间推移,海峡封锁与数据中心建设的价格冲击或将蔓延至更多分项,商品通胀广度及高度仍有可能进一步提升。
二、住房服务:技术性反弹
4月美国住房服务CPI同比增速3.3%,较3月上行0.3个百分点;CPI环比增速0.6%,较3月上行0.3个百分点。
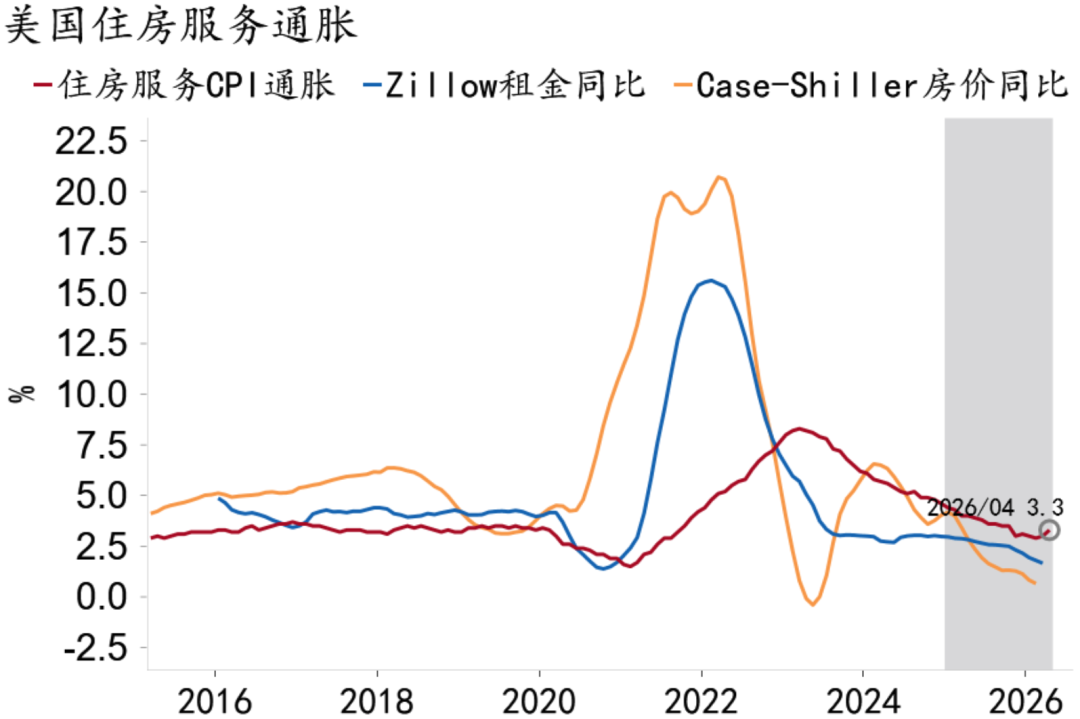
住房服务通胀反弹更多源自2025年10月数据缺失所导致的统计错位。2025年10月政府停摆致使本应以半年为更新周期的住房CPI面板数据统计缺失,2026年4月实际上一次性计入了过去一年涨幅,从而引发环比增速跳升。
图4:相关指标不支持住房服务通胀趋势性反转
资料来源:MACROBOND、招商银行研究院
“高通胀、高利率”的紧缩性影响仍然占据主导地位,年内住房服务通胀有0.5-1.0pct去化空间。从前瞻数据看,3月Zillow房租同比增速已跌至1.5%,为新冠疫情后最低水平,租金去通胀的中期趋势并未改变。从楼市看,高利率仍在压制购房需求,房价大概率保持弱势。住房服务在CPI中占比约35%,但在PCE中仅占比约15%,未来CPI与PCE通胀剪刀差或进一步走阔。
三、其他服务:分化加剧
4月美国其他服务CPI同比增速3.3%,较3月上行0.3个百分点;CPI环比增速0.5%,较3月上行0.4个百分点。
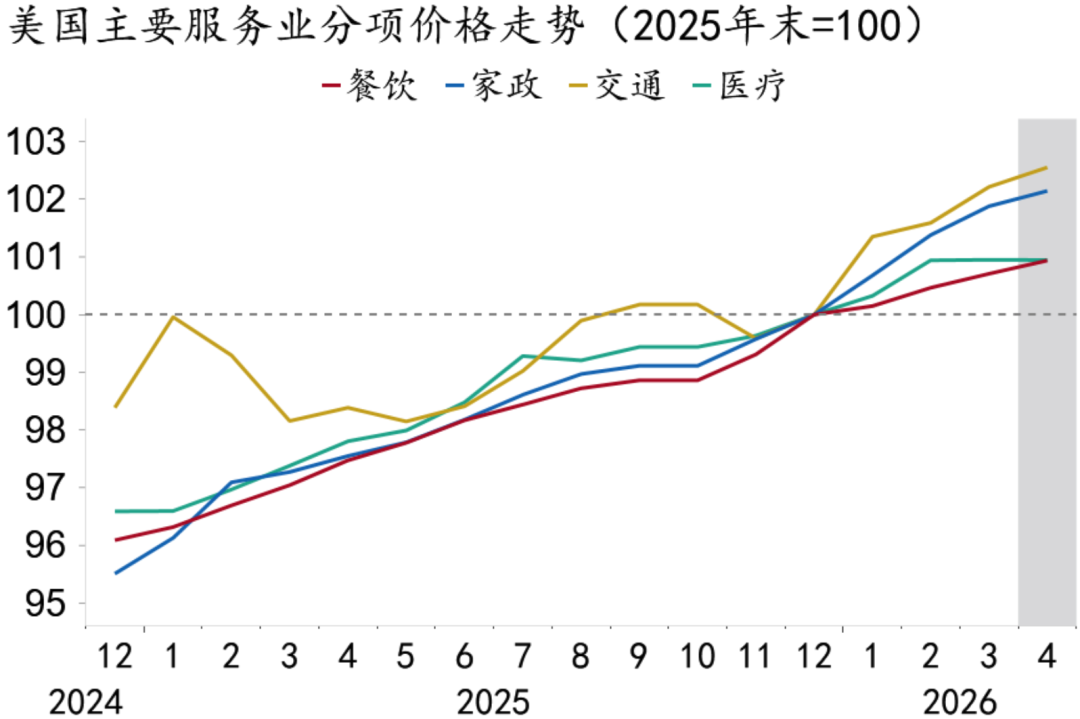
出行需求旺盛叠加油价高企,交通服务通胀表现偏强。机票CPI环比增速上行至2.8%,同比增速飙升至20.7%,主要受航空燃油成本暴涨驱动,部分廉价航空公司因燃油成本激增而被迫停运;公共交通环比增速1.6%,同比增速13.7%;酒店环比增速2.4%,同比增速4.6%。
图5:交通运输价格指数领跑非房服务
资料来源:MACROBOND、招商银行研究院
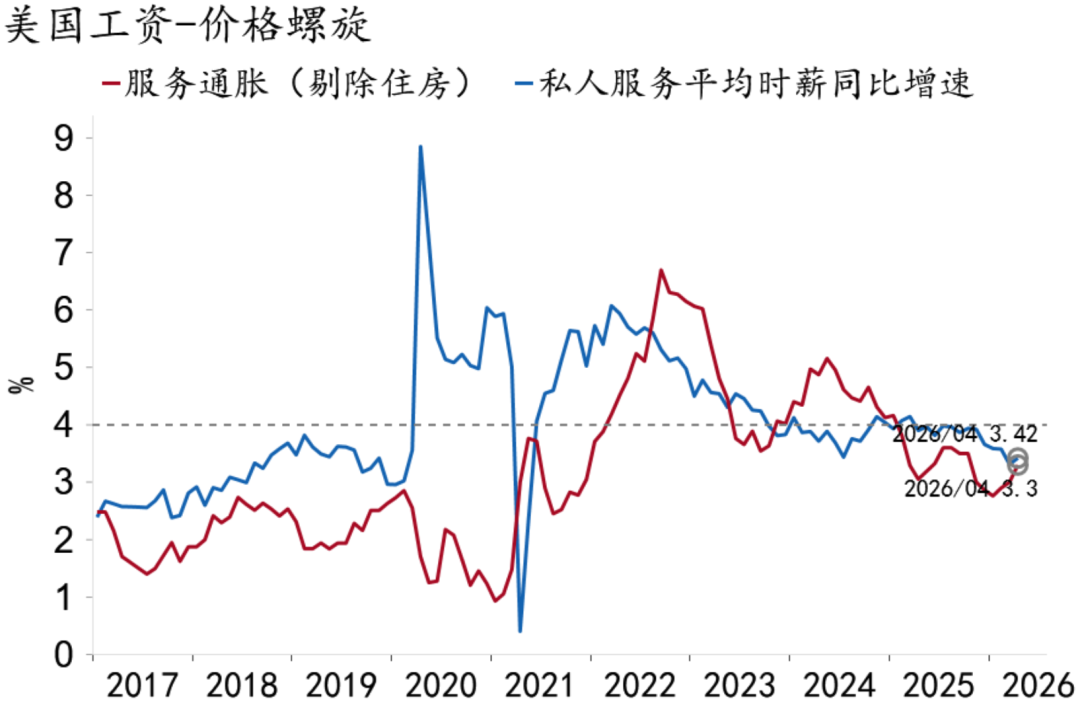
其他多数分项则在薪资增速放缓与需求偏弱的双重拖累下表现平平。从4月非农就业数据看,移民规模重回扩张已对相关行业薪资增速形成压制。4月医疗服务CPI环比持平,同比增速放缓至3.2%,劳工荒驱动下的一轮涨薪潮或已接近尾声。
图6:服务业薪资增速下行拖累通胀表现
资料来源:MACROBOND、招商银行研究院
四、策略:鹰派交易
美国通胀中枢走高叠加广度扩散,美联储政策立场或渐进转鹰。4月CPI数据最值得关注的变化在于通胀广度的显著提升——从3月主要集中在能源分项,扩展至食品、电力、机票、智能手机等多个领域。核心CPI环比增速从0.2%跳升至0.4%,为2025年1月以来最高,显示通胀压力已不再局限于能源端。叠加数据中心建设及军事开支扩张对电力、半导体设备及其他相关商品价格的推升,年中CPI通胀大概率突破4%,PCE通胀可能达到4.5%。战争带来的紧缩性影响或对核心通胀和就业市场形成一定抑制,但远不足以抵消供给冲击带来的通胀上行压力。
值得一提的是,沃什已经通过参议院提名流程,未来可能基于截尾PCE通胀聚焦居民部门实际需求,以弱化通胀结构性上行的影响。然而,在总通胀与通胀预期同步上行的大背景下,沃什大概率难以重启降息。
OIS曲线已完全排除了年内降息的预期,市场甚至预计明年二季度将出现一次加息。美国国债收益率全面上行。2年期上升3.8bp至3.99%,5年期上升5.3bp至4.12%,10年期上升5.0bp至4.46%,30年期上升3.9bp至5.02%。国债收益率曲线(2s10s:+1.2bp, 5s30s:-1.4bp)。美元指数上涨0.37%至98.314。美元兑离岸人民币汇率维持在6.79。美股三大指数涨跌不一。标普500收跌0.16%,道琼斯指数收涨0.11%,纳斯达克收跌0.71%。美国货币市场依旧维持明显宽松状态。隔夜美元回购(GC Repo)利率全天继续维持低位震荡,显示现金供给依旧明显大于抵押品融资需求。整体来看,美国美元货币市场目前仍处于“流动性非常充裕、融资利率低位运行”的阶段。虽然市场开始逐渐讨论未来资金利率温和回升的可能,但短期内尚未看到明显资金收紧迹象,预计隔夜融资利率仍将维持在当前低位区间附近震荡运行。今日境外银行间美元拆借加权成交利率维持稳定,隔夜3.70%左右,1w3.75%,1m3.83%,3m3.92%,6m4.00%。
策略方面,在4月议息会议之后,市场提高了对美联储加息的定价,推动利率逼近近期高位。30年期利率在5%附近面临阻力,而自美伊冲突爆发以来,10年期利率一直在4.00%-4.45%区间波动。随着冲突持续,市场仍在消化地缘政治因素,我们预计10年期利率将继续在4.0%-4.5%区间上沿运行。外汇方面,我们短期对美元持中性态度。美国股市表现强劲叠加霍尔木兹海峡保持低流量状态,美元抛售门槛已经大幅提升。
-END-
本期作者
海外宏观联合研究小组
王天程招商银行研究院 宏观研究员
wangtiancheng@cmbchina.com
陈诚 纽约分行资金管理部总经理助理
cheng_chen@cmbchina.com
全奕 纽约分行 交易助理岗
yiquanchloe@cmbchina.com
转载声明:
1、本报告为招商银行研究院已发布报告的公开版本,报告内容均为原创。
2、如需转载,请提前征得本公众号授权。转载时需要保留全文所有内容,请勿对本报告进行任何有悖原意的引用、删节和修改。
3、转载时请注明出处为“招商银行研究院(ID:zsyhyjy)”,并在“原文链接”中保留原始公众号文章链接。
4、授权方式:请参照文末方式联络招商银行研究院。
注意:未经招商银行事先授权,任何人不得以任何目的复制、发送或销售本报告。
招商银行版权所有,保留一切权利。
责任编辑|余然
(作者:招商银行 )
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。