人形机器人:量产伊始,场景验证定胜负
 2026-05-20 14:05
行业投资建议
我们对夏季AI机器人板块持谨慎乐观判断。板块短期将处于高频催化与估值消化的博弈阶段:一方面,人形机器人量产节奏显著提速;根据高工,2026年国内人形机器人出货量有望攀升至6.25万台,同比增长247%。此外,资本市场活跃度提升,将持续提供事件驱动;另一方面,当前市场已较为充分计价出货与放量预期,单纯依赖指引上修难以支撑估值进一步持续扩张。我们认为未来超额收益的核心是场景验证,即商业化闭环能否在真实应用场景中实现内生突破。
投资策略上,建议沿“确定性+弹性”两条主线进行配置:一)我们优先建议配置交付确定性高的头部人形机器人主机厂,重点关注出货节奏领先、商业化落地较快的龙头企业,快速规模化部署后将形成数据-大脑迭代正向飞轮,更有望率先实现从验证到场景落地跨越。二)其次关注技术外溢带来的新增量机会,包括AI机器人技术向四足、商用服务及工业协同场景的扩展,目前市场对相关横向应用扩展的计价仍不充分。三)同时建议关注在细分领域已具备成熟商业模式与规模化落地能力、并有望向具身智能升级的平台型厂商,重点在于已验证的订单获取能力与现金流造血能力,可对冲纯人形机器人短期商业化不确定性。
行业进入量产斜率提升+资本共振阶段。1)人形机器人头部厂商产品迭代加快,关键节点催化密集,核心关注自由度提升、触觉感知进化及端到端模型泛化能力的实质进展;同时,多家主机厂上调2026年出货指引,反映核心零部件规模化能力上已逐步跨越工业化门槛。在规模效应推动下,成本曲线进入下行通道,行业呈现“成本下降—性能优化—应用拓展”的正向循环,推动应用由科研验证向B/C端实际部署过渡。2)一级融资及港股IPO申报持续活跃。2025年全年AI机器人融资约为380亿人民币,而2026年一季度融资额已超300亿元,多家明星初创人形机器人公司估值迅速破百亿。港股机器人板块有望迎来快速扩容,逐步形成覆盖人形机器人、工业机器人、特种机器人及核心供应链在内的完整产业体系。
短期市场对出货节奏的预期已较为充分,板块进入以消化估值、等待新一轮基本面验证为主的阶段。但我们认为目前是上涨中继而非大趋势逆转。随着关键产品迭代推进及实际交付逐步落地,行业有望持续通过“订单验证—场景扩展”释放新的催化。此外,尽管商业化仍在爬坡期,但试点场景持续积累,为后续规模化放量奠定基础,行业中长期成长逻辑依然清晰。
风险:1) 商业化进程放缓,落地场景不明确导致出货量规模承压。2)灵巧手精密度、多维感知及耐用度不及预期,制约精细化场景落地。3)大模型演进及泛化能力不及预期,不支持复杂任务。
1、由量向质:人形机器人进入场景落地+数据闭环新阶段
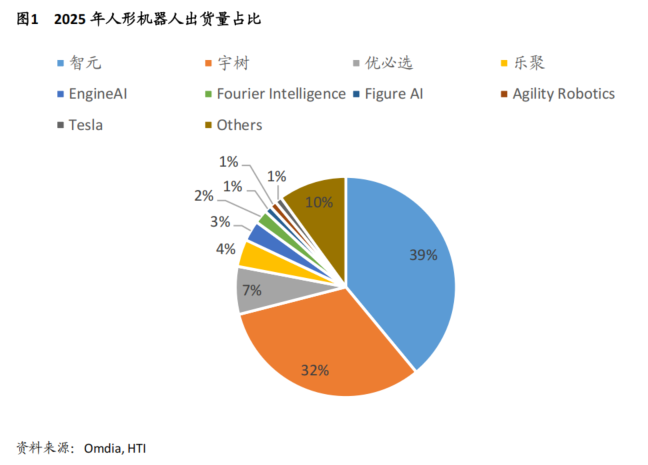
人形机器人商业化落地进入关键验证期,具身智能成为核心分水岭。随着“十五五”产业升级周期开启,行业关注点由实验室性能转向真实生产场景下的长期稳定作业能力;根据国际机器人联合会(IFR),2025年中国工业机器人新增装机量达29.5万台,占全球54%,机器人正由“自动化设备”升级为制造业基础设施,但在复杂、动态、非标准化环境中的稳定运行能力仍是主要瓶颈。在此背景下,中国人形机器人产业依托政策支持与制造体系优势实现快速放量,根据赛迪研究院,2025年全球出货量约1.7万台,其中中国达1.44万台(占比84.7%),头部企业出货约5000台,但市场规模仅约14亿美元,对比美国10.4亿美元,呈现高出货、低价值特征,反映出规模扩张与价值创造之间的不匹配。我们认为,制约商业化扩张的核心已由硬件机械性能转向环境理解、自主决策与泛化能力,行业正从拼硬件、拼规模、拼成本转向拼智能、拼场景。一方面,当前应用结构中42%用于科研教育、19%用于展示交互,仅4%进入工业物流等高价值场景,商业闭环尚未跑通;另一方面,尽管减速器、电机等硬件环节已具备规模化与成本优势,但多模态感知、任务规划与环境适应能力不足,制约复杂场景落地。具身智能(Embodied AI)通过构建空间理解+任务推理的大脑能力,有望显著提升跨场景泛化与部署效率,成为推动电力巡检、能源运维、智慧仓储等高价值场景规模化落地的关键路径。整体来看,行业正从单纯的规模扩张迈向场景牵引+数据闭环+智能进化阶段,未来竞争核心在于以商业化场景落地驱动数据积累,并反哺具身智能模型迭代,打通“应用—数据—智能”正循环,推动产业由量向质跃迁。重点关注落地场景确定性高的头部机器人公司出货量上升速度。
1.1 商业化落地场景是核心焦点
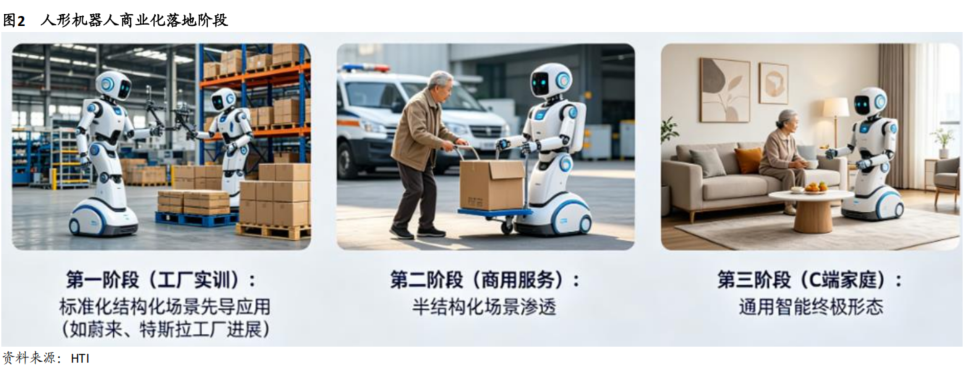
商业化落地三阶段递进,当前仍处于工厂验证期。我们将人形机器人商业化路径拆解为“工厂实训→商用服务→C端家庭”三阶段:1)第一阶段(工厂实训)聚焦汽车制造、仓储物流等标准化场景,通过结构化环境完成技术验证与数据积累,例如特斯拉已在工厂内部部署Optimus执行搬运、分拣等简单任务,但整体仍处于“小规模试点+数据采集”阶段,尚未实现稳定、可量化的生产效率提升;行业数据显示,当前全球仅约700台人形机器人实现工业部署,其中约40%集中于汽车制造场景,验证路径高度集中于结构化产线。2)第二阶段(商用服务)将向巡检、仓储、养老、配送等半结构化场景扩展,核心挑战在于环境复杂度提升与泛化能力要求提高,当前部分企业已在物流、能源等领域展开试点合作,但整体仍处早期渗透阶段。3)第三阶段(C端家庭)对应通用人工智能驱动的终极形态,但受限于家庭场景高度非结构化与成本约束,短期难以落地。综合来看,我们判断行业仍处于第一阶段向第二阶段过渡初期,商业化本质仍是“以工厂为训练场”的数据闭环过程,具身智能(大模型驱动的感知-决策能力)成为跨阶段跃迁的核心变量,决定机器人能否从“可用”走向“好用”并最终实现规模化复制。
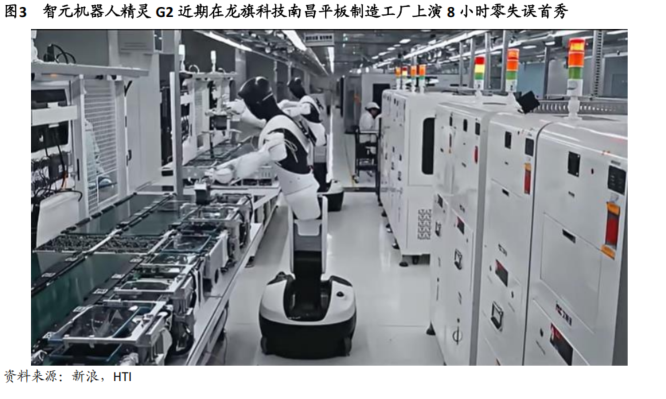
2026年仍处于商业化第一阶段。4月14日,智元机器人在龙旗南昌工厂完成8小时真实产线并验证封闭场景逻辑:精灵G2在20秒节拍下实现稳定运行,连续作业成功率达99.5%+、单机小时产出达310件,并完成取料、装配、检测到回流的全流程闭环,验证其在真实工业环境中的稳定性与可靠性。更为关键的是,其在部署效率与柔性化能力上实现突破(15分钟完成标定、4小时内换型重训、36小时并线),叠加仿真-真机一体化与强化学习驱动的具身智能“大脑”,使机器人具备跨型号、跨工序的快速泛化能力,初步打通“数据—训练—部署—再迭代”的闭环路径。我们认为,该类工厂实测案例标志行业正由“小规模试点+数据采集”向“单点工序可复制+多机协同扩展”演进,但整体仍处商业化落地第一阶段中期,本质仍是以标准化产线为载体完成稳定性验证与ROI测算;向第二阶段(商用服务)跃迁,仍依赖具身智能在复杂环境理解与自主决策能力上的持续突破。
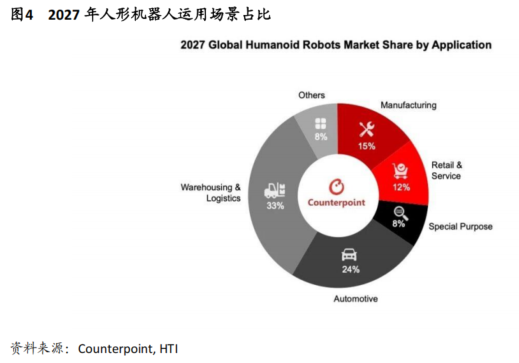
需求逐步验证、应用走向多元,应用场景由数采、科研转向真实生产力。CES 2026期间多功能人形机器人集中亮相,叠加头部厂商量产节奏明确,行业信心显著提升。我们认为,当前产业演进的核心变化在于需求侧已转向验证真实使用价值,人形机器人不再局限于数据采集与展示,而是在工业、物流及服务场景中逐步形成可量化的应用需求。趋势上看:1)产品分层加速,低价消费级产品(如千美元级方案)切入家庭与情感交互场景,推动需求从工业端向C端外溢,验证潜在大市场空间;2)RaaS模式兴起,通过“按效果付费”降低使用门槛,在零售、演出及轻服务场景率先跑通商业闭环,强化真实需求牵引;3)头部厂商加速扩产与产线改造,推动制造体系向“适配机器人”演进,带动成本下行与规模化部署提速。根据Counterpoint预测,至2027年全球人形机器人累计安装量将超10万台,其中物流、制造及汽车等工业场景占比达72%,表明B端需求仍为中期主导。综合来看,我们判断当前行业正处由“工厂实训”向“多场景渗透”过渡阶段:一方面,硬件体系(本体、执行器、供应链)已基本成熟,具备规模化生产基础;另一方面,具身智能(大脑)能力快速迭代,感知-决策-执行闭环逐步完善,接近可用临界点。未来2-3年,随着大脑能力突破与成本下行共振,人形机器人应用将由单一场景向工业、服务及家庭多元场景扩展,需求具备持续兑现基础。
1.2 硬件基本成熟,灵巧手为唯一瓶颈
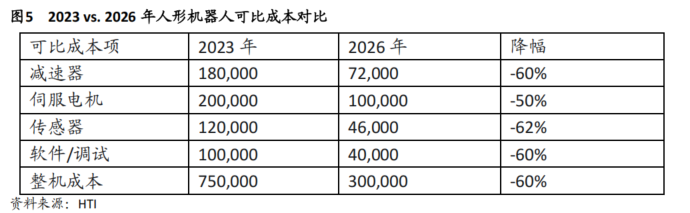
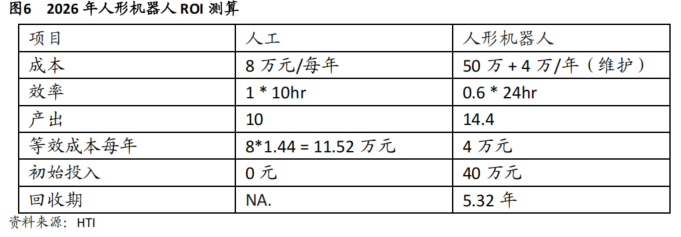
供给端方面,随着通用人工智能与硬件供应链深度耦合,叠加规模效应驱动,整机硬件成本快速下探。核心部件(减速器、伺服电机、传感器)三年降幅近60%,整机 BOM 成本已迈入30 万元区间。北京亦庄马拉松赛事验证了除灵巧手外,本体硬件(如运动、可靠性、续航等)已趋于成熟。需求端方面,机器人凭借24 小时作业与多任务泛化能力,在特定封闭工业或物流场景(如分拣)等效产出已反超人工。在当前成本假设下,静态回收期已压缩至 5 年左右,已初步具备在工业规模化落地的经济基础。
基于过往硬件产品规模化量产的通用经验,并结合当前产业链成熟度与厂商未来放量指引,人形机器人具备清晰的降本路径:在年产量100台阶段,BOM成本约50万元;随着产量提升至1,000台,成本快速下降至约35万元(成本指数降至70%);当规模进一步扩大至1万台,BOM成本有望降至25万元(成本指数50%);而在10万台级别量产阶段,规模效应、供应链优化及标准化程度提升将驱动成本降至约15万元(成本指数30%)。整体来看,成本曲线呈现显著的规模递减效应,行业从试点示范向大规模商业化过渡过程中,价格中枢持续下移的确定性高。
随着通用人工智能与硬件供应链的深度耦合,人形机器人经济性有望迎来关键拐点。基于典型生产场景测算,其替代逻辑正由“单点功能”向“全天候产出”演进:尽管单机瞬时效率低于人工,但凭借24小时连续作业能力,单机日产出已实现反超,对应等效替代约1.5个标准人力班次。从回收周期看,在约50万元购置成本及4万元年维护费用假设下,静态回收期约5年,已进入商业化可接受区间。考虑其多任务泛化能力及后续规模化降本,该水平具备在高端制造及高危场景落地的经济基础。
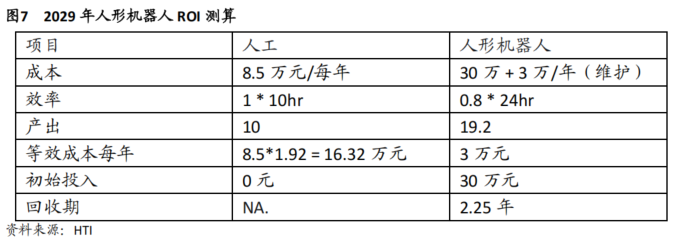
成本端呈现结构性优势:人工成本刚性上行,而机器人依托规模效应与技术迭代持续降本。若未来三年BOM成本保持约30%的速度下降,预计2029年BOM成本有望下探,本体外销价格将降至25–35万元区间,回收期有望压缩至约2.25年,推动行业由“可用”走向“可规模化复制”。
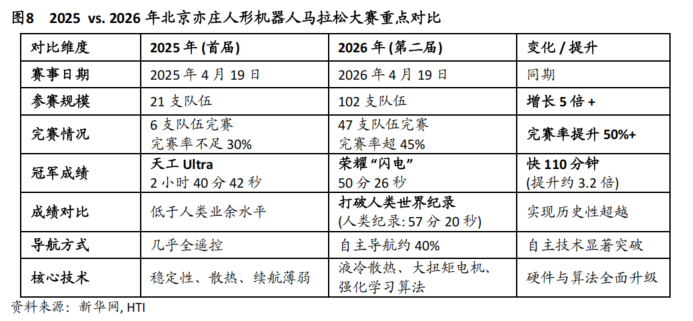
2026年北京亦庄人形机器人半程马拉松赛标志硬件本体趋于成熟。赛事百余支赛队参赛,规模较去年扩充5倍,近四成参赛队实现自主奔跑;冠军"闪电"以50分26秒完赛,超越人类精英运动员水平,较去年冠军成绩提升逾2小时。硬件层面,材料耐用性、整机可靠性及关节耐热性等核心指标显著优化,更大功率电机、强化散热设计及高可靠自研肢体关节支撑了长距离连续运行能力,硬件本体(除灵巧手外)已较为成熟。
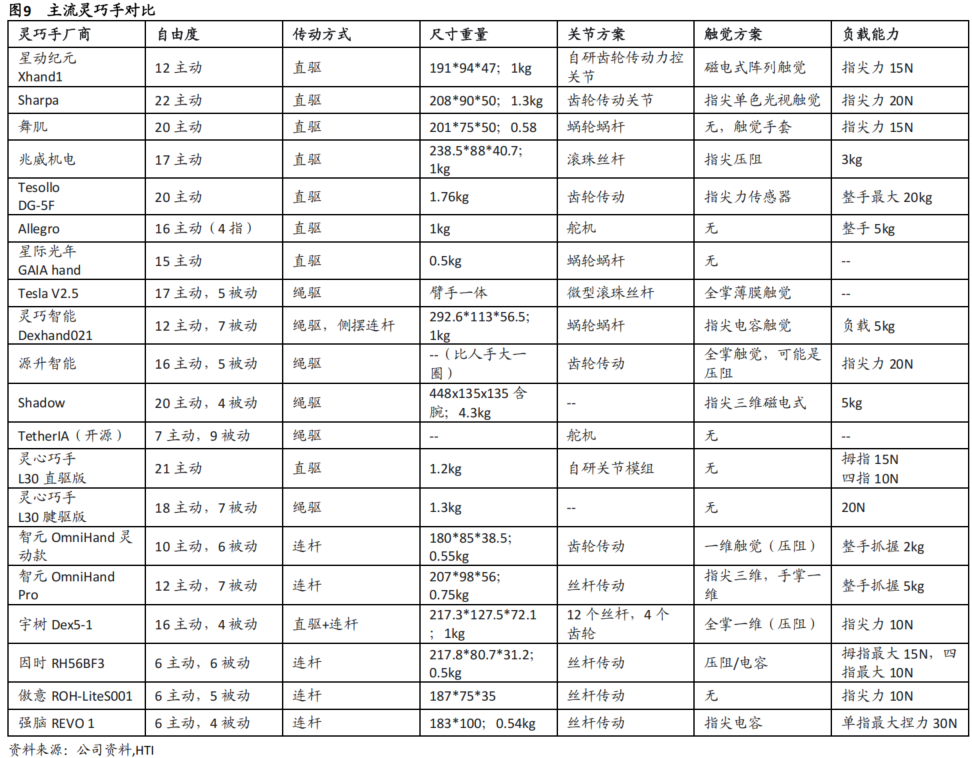
硬件瓶颈聚焦灵巧手,执行能力及耐用度成为制约商业化落地关键变量。随着人形机器人由工厂实训向多场景渗透过渡,硬件侧大部分模块(本体结构、关节执行器、运动控制)已逐步成熟,而真正制约复杂任务落地的核心瓶颈正在收敛至末端执行环节—灵巧手。作为实现精细操作与人机交互的关键载体,灵巧手直接决定机器人在工业装配、分拣操作及服务场景中的可用性与泛化能力。当前行业技术路径逐步收敛:以欠驱动架构实现自由度与成本平衡,电机侧以无刷直流与空心杯电机为主,传动方案向“绳驱+连杆”融合演进,并叠加力觉与触觉传感,构建“电机-传动-感知”一体化系统;该路径已在Optimus、Shadow Hand等产品中验证可行性。灵巧手将成为人形机器人从能动转向能干活的核心门槛,对应千亿级别市场空间。投资层面,建议重点关注三大方向:1)动力与执行:高性能电机及丝杠(高壁垒+高价值量),决定输出精度与响应速度;2)传动系统:腱绳及精密结构件,影响灵活性与可靠性;3)感知能力:力/触觉传感器,决定操作精度与环境交互能力。整体来看,谁率先在高自由度+高可靠性+低成本之间实现工程化平衡,谁将率先卡位下一阶段人形机器人规模化放量的核心入口。
1.3 分层式端到端成为大脑中期主流演进方向
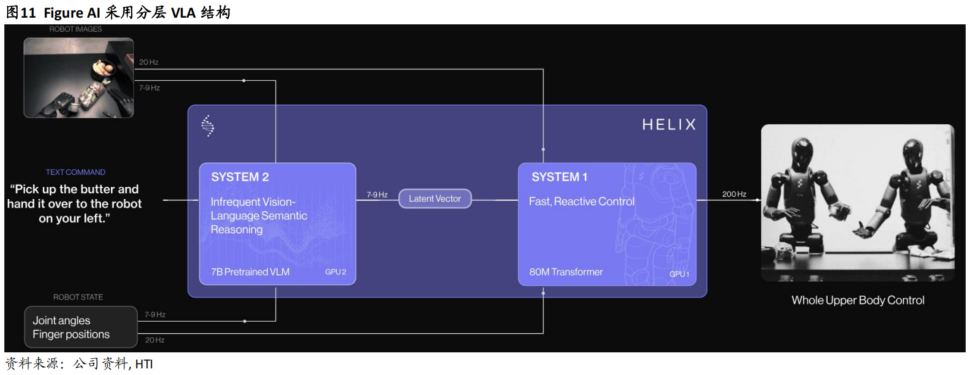
当前人形机器人“大脑”架构主要分为两类:1)为一体式端到端VLA模型,直接由多模态输入映射至动作输出,代表如谷歌RT-2及Tesla的Optimus;2)为分层式端到端模型,通过拆分为“慢思考(规划)+快执行(控制)”双系统架构,实现高层语义理解与低层实时控制的解耦。除特斯拉利用其汽车车队独特性强化一体化端到端路径外,主流人形OEM厂商(如Figure AI、智元机器人等)正加速转向分层式端到端框架,构建类人“快慢脑”体系:慢系统负责任务理解、推理与规划,快系统负责高频动作执行与实时反馈。我们认为,该路径具备更强工程可行性与落地效率,由于:1)分层架构降低了对海量高质量动作数据的依赖,能够复用通用视觉语言模型能力,加速训练与迭代;2)通过模块解耦提升系统稳定性与可解释性,更适配当前工业与服务场景对可靠性的要求。
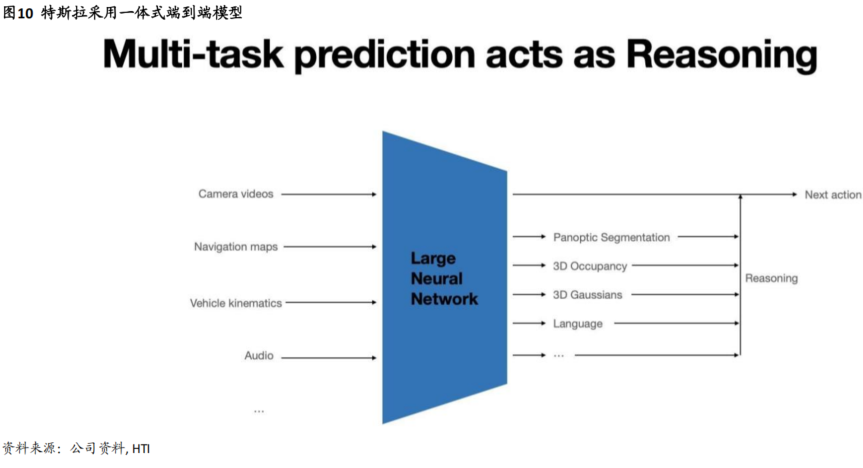
分层式端到端正加速成为未来主流技术范式,一体式端到端在数据与算力约束下仍处前沿探索阶段。对投资人而言,核心变化在于具身智能“大脑”已进入路线收敛期,行业竞争从技术路径之争转向工程化落地能力之争。胜负关键已从“是否端到端”,转向谁能在分层架构下率先打通“感知-决策-执行”闭环,实现跨场景泛化与规模复制。具备该能力的企业有望由单一硬件厂商升级为具身智能平台型公司,并获得更高估值溢价。
综合来看,我们在前文已明确三条核心判断:一)商业化落地是当前阶段的主线;二)硬件体系已基本成熟,灵巧手仍是主要边际约束;三)大模型驱动下的“分层大脑”架构将成为中期主流。在此框架下,行业竞争的关键已由单点技术突破,转向“系统集成 + 场景闭环 + 持续交付”的综合能力,比拼谁能够率先将技术优势转化为可复制的商业化路径。因此,机器人主机厂个股投资方面,我们建议:
一)优先建议配置交付确定性高的头部人形机器人整机厂商,重点关注出货节奏领先、商业化落地较快的龙头企业,快速规模化部署后将形成数据-大脑迭代正向飞轮,更有望率先实现从验证到场景落地跨越。
二)其次关注技术外溢带来的新增量机会,包括AI机器人技术向四足、商用服务及工业协同场景的扩展,目前市场对相关横向应用的计价仍不充分。
三)同时建议关注在细分领域已具备成熟商业模式与规模化落地能力、并有望向具身智能升级的平台型厂商,重点在于其已验证的订单获取能力与现金流造血能力,可对冲纯人形机器人短期商业化不确定性。
本报告分析师:
殷浩程
SFC HK执业证书编号:BVM988
陈子仪
SFC HK执业证书编号:BNY396
王凯
SFC HK执业证书编号:BQR446
王沈昱
SFC HK执业证书编号:BNX841
免责声明
本公众号涉及的内容仅供参考,并不构成对所述证券的推荐、邀约或邀约邀请。同时亦不构成任何合约的成立,不构成买卖任何证券或交易的建议, 亦不构成投资建议、财务、法律、税务或其他意见。本公众号对于因此信息和内容或者据此进行投资而直接或间接引起的任何损失不承担任何责任亦不作出任何保证。
本公众号中所发布的信息、观点以及数据有可能因发布后的市场走势或其他不可预见之因素而影响其有效性。文中的意见预测和估计反映了我们截至制作本文之日期的评估,本公众号并不承担更新信息、观点以及数据的责任,而同时在对相关信息进行任何更新时亦不作另行通知。
本公众号及其关联机构可能会对于上述信息、观点的标的公司所发行的证券进行交易,还可能为这些公司提供其他服务。本公众号及其关联机构可能购买、持有或出售相同或相关产品。
版权及相关权益归海通国际及相关内容提供方所有。未经海通国际书面许可,任何人不得以任何方式或方法修改、复制、分发或转载官方微信中之任何内容。
《研究报告》免责声明
本公众号不是海通国际研究报告的发布平台。本公众号涉及的研究报告信息由海通国际证券有限公司于香港特别行政区发布,内容从于发布之时从认为可靠的渠道获得的信息或基于海通国际已发布的研究报告编制而成。研究报告信息中的观点及评级的发布取决于报告作者所知悉的各种市场因素及公司内在因素,以及海通国际对其之盈利预测。目标价格是基于一系列的假设和前设条件,投资者需在准确了解相关研究报告中的全部信息的基础下,方可对研究报告所表达的观点形成比较全面的理解。本公众号仅为对相关研究报告部分内容的引用或者复述。受法规技术或其它客观条件所限,无法同时提供观点、评级的依据或盈利预测及目标价格背后的假设等相关信息。因此其内容可能无法完整或准确表达相关研究报告的观点或意见。海通国际并不保证本公众号涉及的研究报告所包含的信息、观点以及数据的准确性及完整性。如欲了解完整观点,应参见海通国际研究网站(www.equities.htisec.com)所载完整报告,或与海通国际销售人员联系。
投资涉及风险,海通国际并没有考虑投资者的具体投资目标,财务状况等的特定需求,任何人不得依赖研究报告包含的信息、观点以及数据的准确性及完整性作出投资决定。
(作者:张忆东 )
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。