理财产品最低0费率!投资10万一年可省730元


这里没有高深的宏观叙事,只有普通你我的理财心得。理财道路上中过的奖、踩过的坑...欢迎分享你的理财故事(微信号zgyjy21)!
最近理财圈最火的一个字,就是“降”。
买理财就像逛超市,遇到打折总让人心动。最近理财产品扎堆“搞促销”,管理费、销售服务费纷纷打折,有的甚至降到了0。据南财理财通数据,截至5月27日,4月以来理财产品宣布降费率的公告超过2000条。
多家理财公司密集发布费率优惠公告,包括招银理财、建信理财、民生理财、华夏理财、浦银理财、兴银理财等。
降费力度空前,不少理财产品管理费率降至0.1%以下,部分产品费率最低降至0或接近0,调整的费用包括管理费、销售服务费或托管费。
费率优惠到底能给投资者带来多大好处?费率打折的产品值得关注吗?本期财小圈日记关注这一话题。
降费给我们带来什么好处?
很多人买理财只看业绩比较基准,从来没注意过费率,其实我们拿到手的实际收益,是产品赚的钱扣掉各种费用之后剩下的——费率越低,扣的钱越少,我们到手的收益就越高。
这次理财公司降费,主要降两类费用:
🔹 投资管理费:就是理财公司帮我们管钱、做投资收的服务费,相当于管理人的"工资"。
是理财公司最主要的收入来源。
🔹 销售服务费:银行等销售渠道卖产品收的服务费。
也有少数产品托管费也降了,不过托管费本来费率水平相对较低,不如管理费和销售服务费打折力度大一点给投资者节省的费用更多。
那么降费能给我们省多少钱呢?
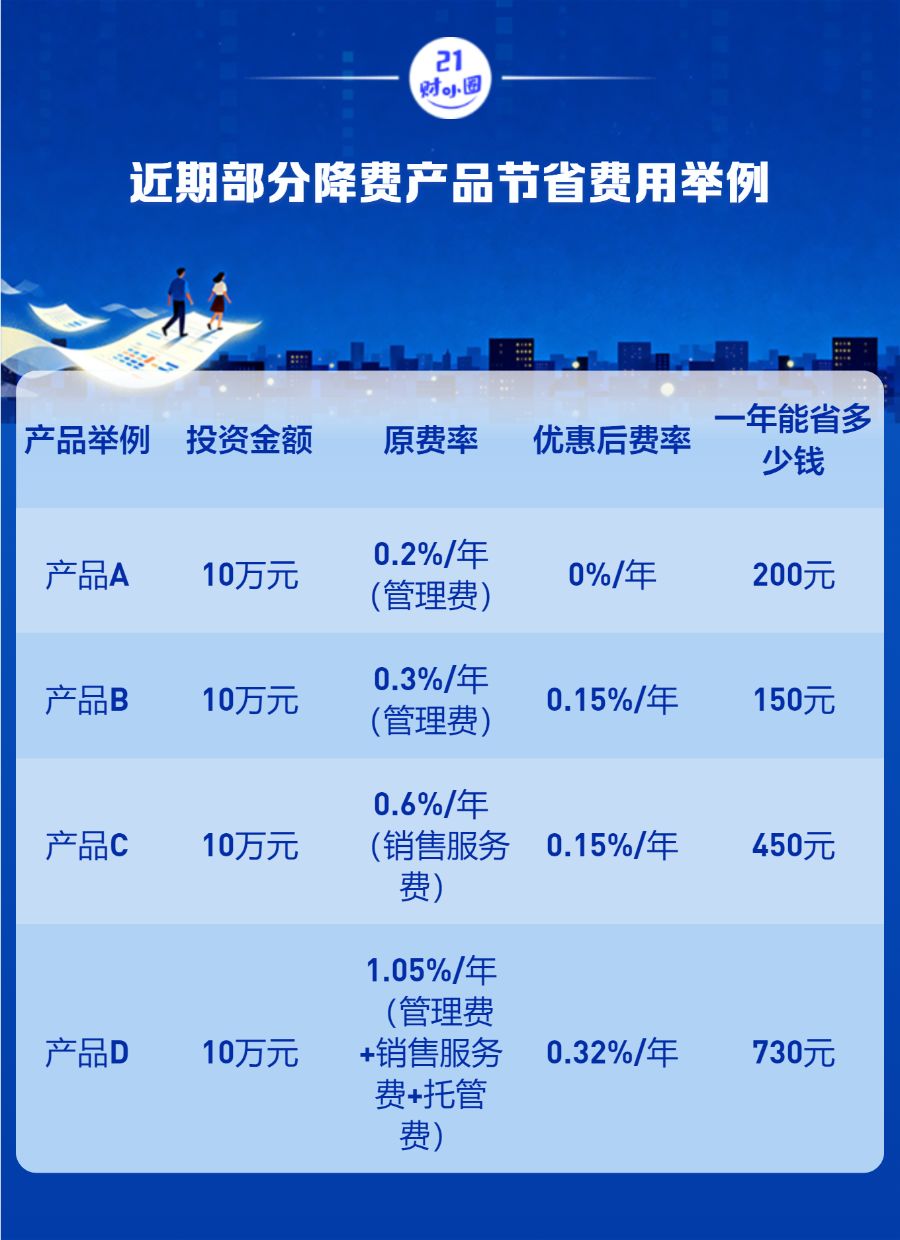 假设10万元购买产品B,原管理费率0.3%,如果优惠后费率降到0.15%,则一年可省150元。产品C销售服务费从0.6%降到0.15%,同样购买10万元的话,则一年可节省450元。
可以看出来,可节省多少钱跟费率下降的百分点有关,下降幅度越大可节省的钱越多。以产品D为例,最终将体现在到手的收益率上,差距也不小:
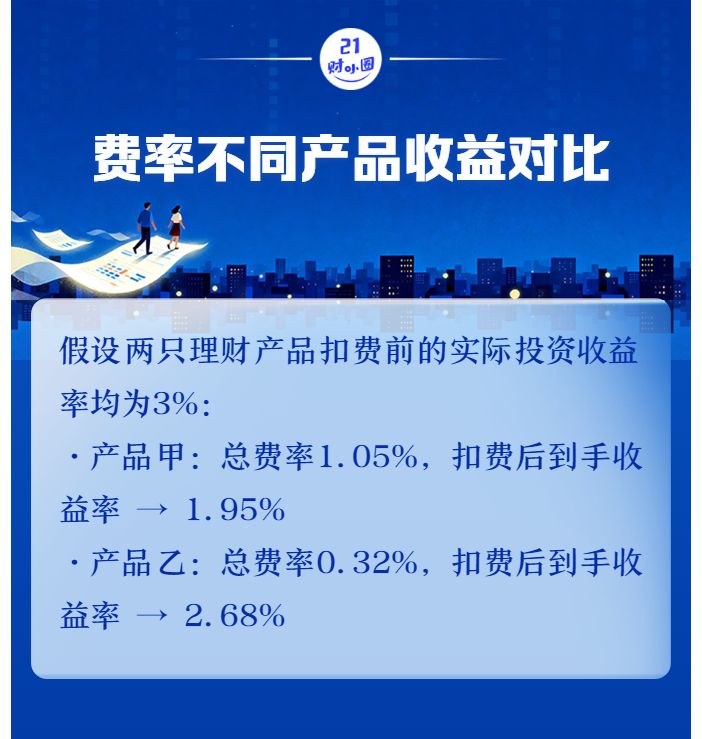 费率低的产品投资者到手收益更多。尤其收益率水平本身较低的产品,费率不同影响较大,很多现金管理类理财产品不同份额收益差距大,就是由费率不同造成的。但降费活动也是有局限性的,请务必了解:
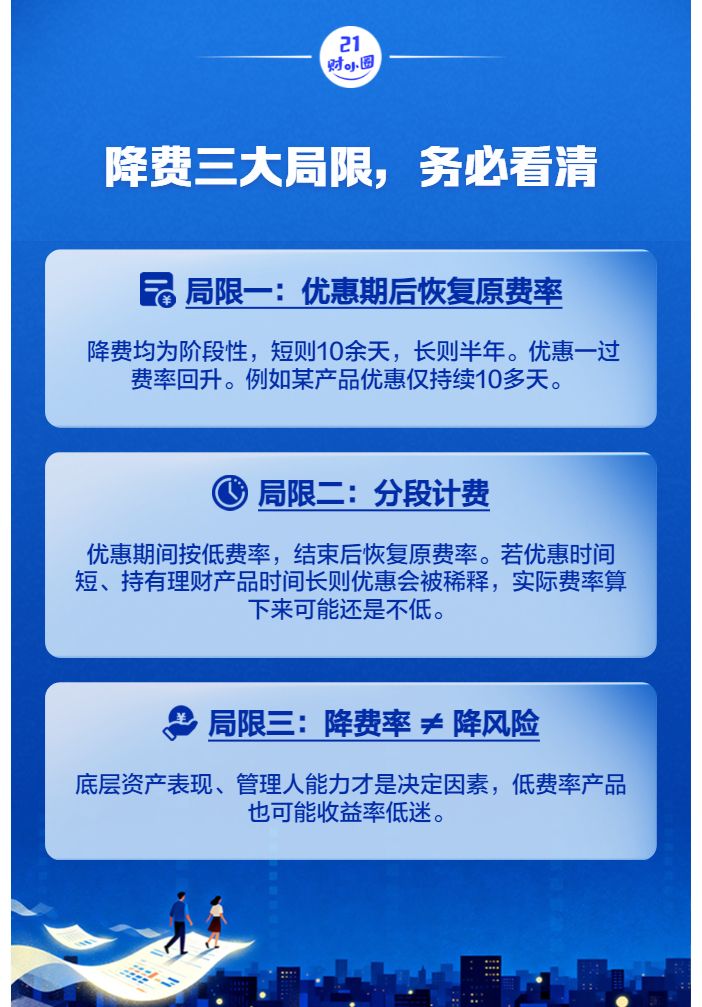
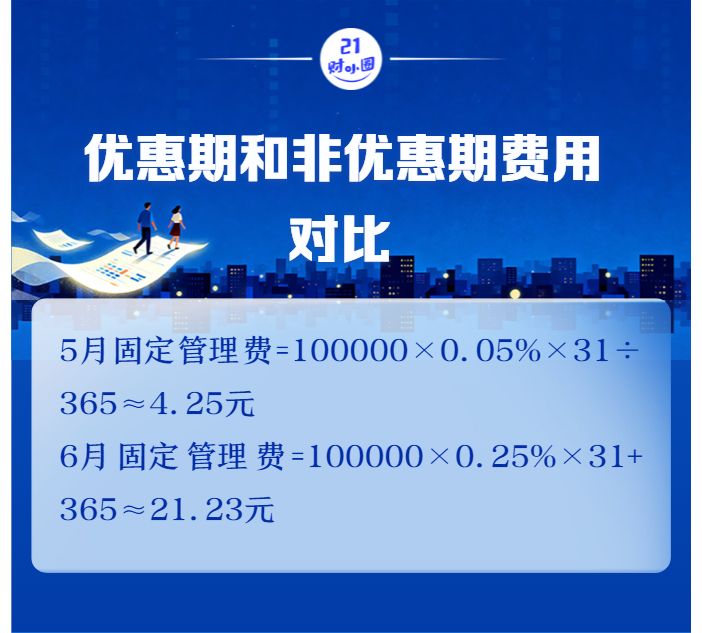
如果费率优惠时间太短,而你的投资期限比较长,要注意优惠期结束后费用可能大增。
举个例子:假设某产品原固定管理费年费率0.25%,4月管理费率降为0.05%,5月起恢复为0.25%。投资者持有该产品10万元,那么处于优惠期的4月和优惠结束后的5月,费用相差近4倍:
 已经持有的老产品,要不要换成降费的新产品?
很多朋友问小圈:我手里已经有理财了,要不要赎回理财换降费的产品?
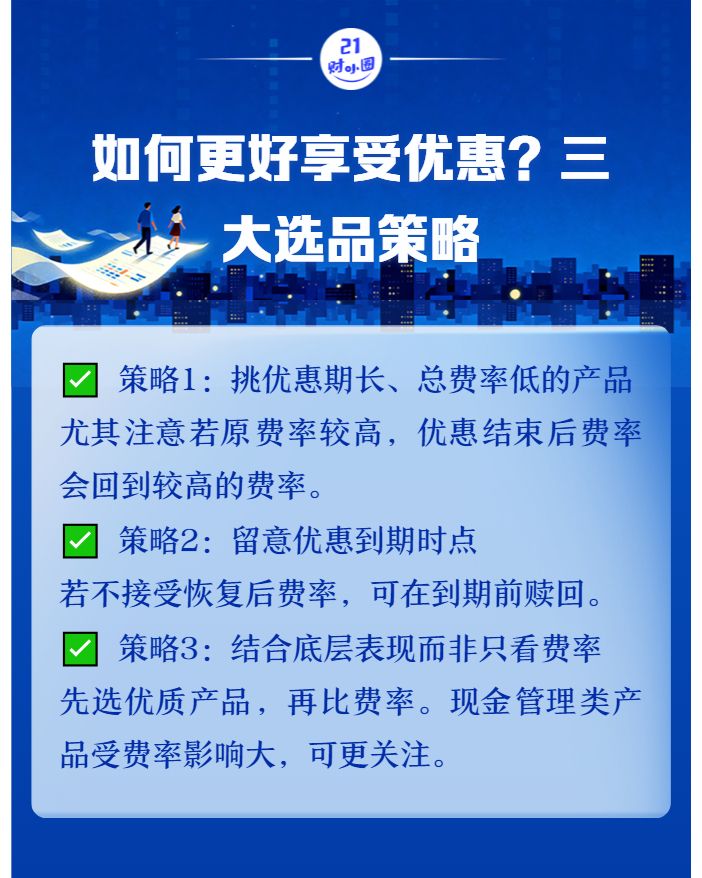
可对比新旧产品的底层资产、风险高低、收益表现、费率水平高低,如果新产品收益表现更好并且适合你、总费率(管理费+销售服务费+托管费)低很多,而且费率优惠持续时间长,可以考虑换。
如果你已经持有表现不错并且费率本来就不高的产品,完全没必要为了一点点费率优惠折腾。
(作者:唐曜华 编辑:杨希,曾芳,视频编辑陈泽锴)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。