知名化妆师岳晓琳偷税被查,3年仅纳税1100元
据“ 北京税务 ”消息,近期,国家税务总局北京市税务局第二稽查局依法查处岳晓琳偷税案件。

岳晓琳 资料图
经查,2021年至2023年,岳晓琳通过个人账户收款隐匿劳务报酬收入,进行虚假申报,少缴个人所得税、增值税等税费款共计10.12万元。同时还存在向投资企业“借款”,未用于生产经营且多年未归还,依法应视同分红,补缴个人所得税18万元。2025年9月,国家税务总局北京市税务局第二稽查局依据《中华人民共和国税收征收管理法》等相关法律法规规定,对其作出追缴税费款、加收滞纳金并处罚款共计49.32万元的处理处罚决定。
税务部门通报案件细节
数据比对锁定疑点,收入纳税严重不匹配
前期,国家税务总局北京市税务局第二稽查局依托税收大数据, 对高收入、高净值风险人员开展数据分析, 岳晓琳的相关情况引起检查人员注意。
数据分析显示,2021年至2023年,岳晓琳个人所得税汇算清缴所得25.15万元, 缴纳个人所得税0.11万元。 这一数据与其在国内化妆设计领域的知名度、行业影响力、直播平台带货销量以及同行业从业人员收入水平相比, 存在严重不匹配。 名气大、收入少、纳税微——这条“倒挂”曲线,成为税务机关立案检查的突破口。
多维核查逐项突破,隐匿收入逐一浮出
检查人员依法调取岳晓琳在检查年度内的 5200余笔银行流水、 第三方平台收款信息以及其投资企业的对公账户往来数据和相关业务合同,开展比对分析。
经核查, 岳晓琳通过讲授美容课程、提供化妆服务取得劳务报酬92.49万元, 通过某平台取得 推广服务收入及提现收入共计9.59万元。 上述业务合同中,款项由相关企业及个人直接向岳晓琳个人账户转账结算,且 未在年度汇算中如实填报并申报纳税。
资金往来牵出新问题,股东借款视同分红
在分析银行往来数据时,检查人员发现一个 更深层次的问题。 岳晓琳与其担任法定代表人的两家公司存在多笔大额资金往来。除部分资金用于支付公司房租外,其余款项在检查开始时 已多年未归还公司。
根据《财政部 国家税务总局关于规范个人投资者个人所得税征收管理的通知》(财税〔2003〕158号)第二条规定:纳税年度内个人投资者从其投资的企业(个人独资企业、合伙企业除外)借款,在该纳税年度终了后既不归还,又未用于企业生产经营的,其未归还的借款可视为企业对个人投资者的红利分配, 依照“利息、股息、红利所得”项目计征个人所得税。
依据上述规定,2021年至2023年间,岳晓琳从投资的两家企业 累计借款90万元, 纳税年度终了后既未归还,又未用于企业生产经营,依法应视为分红,按“利息、股息、红利所得”项目补缴个人所得税。
依法追缴加收罚款,税收监管莫存侥幸
经查实,2021年至2023年, 岳晓琳存在以下涉税违法行为:
一是 隐匿劳务报酬所得共计102.07万元, 未依法如实申报,应 定性偷税;
二是从其投资企业借款90万元长期不归还,依法应视同分红补缴个人所得税。
根据《中华人民共和国税收征收管理法》第六十三条第一款规定:纳税人进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
国家税务总局北京市税务局第二稽查局依据相关法律法规规定,对其作出追缴税费款、加收滞纳金并处罚款共计 49.32万元 的处理处罚决定。目前,涉案税费款、滞纳金及罚款均已追缴入库。
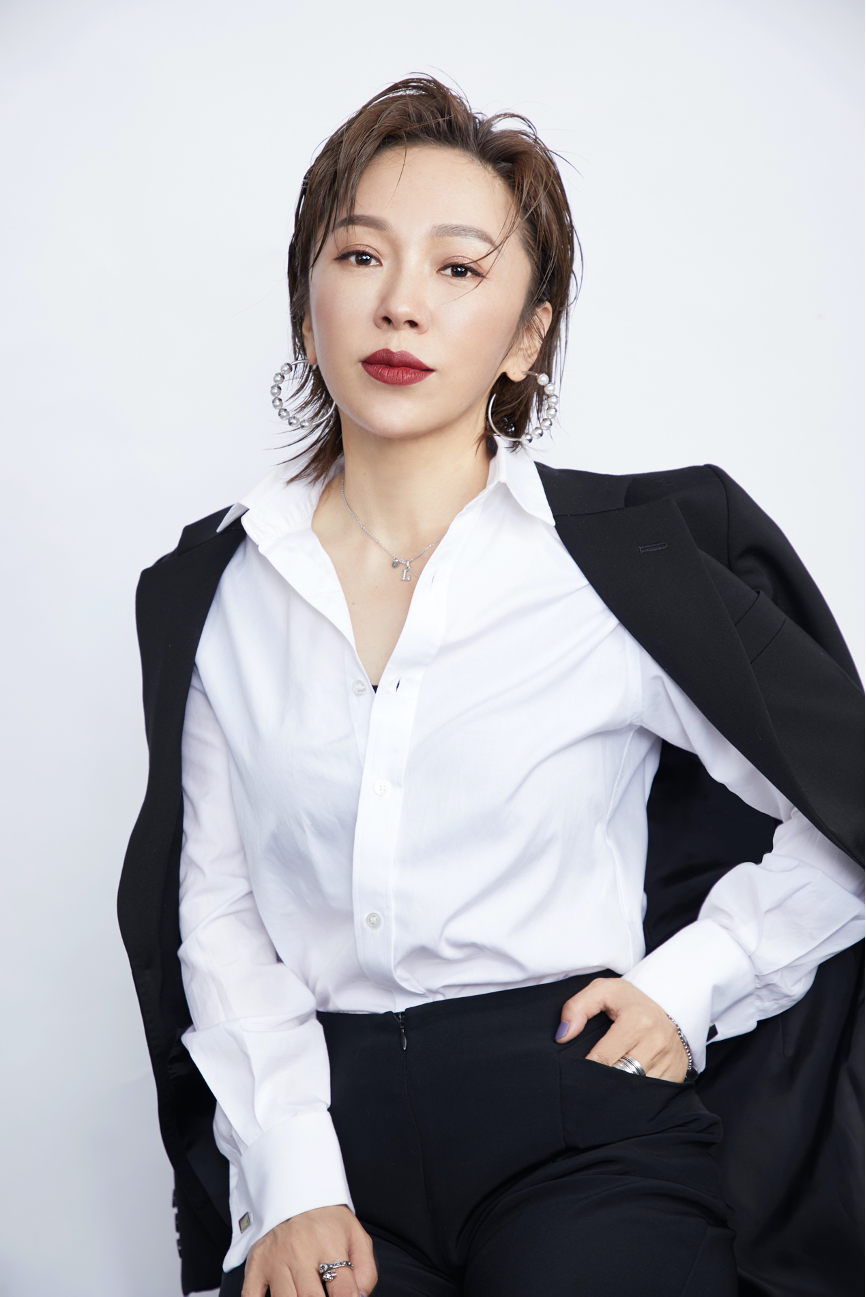
岳晓琳 资料图
据悉,岳晓琳曾为众多知名艺人提供造型服务,包括在综艺《乘风破浪的姐姐》中为龚琳娜设计舞台造型;也曾为钟丽缇、宁静、任达华、唐艺昕、车晓等艺人打造红毯及活动造型。
(来源:南方网)
(编辑:高雅宁)