一年涨10倍!这个带“光”的爆了
AI行情6月9日再次霸榜A股,MLCC、HBM、存储芯片、CPO、PCB、光纤等题材均位于概念涨幅榜前列。其中因长飞光纤、亨通光电、中天科技三大龙头集体涨停,光纤再次成为市场关注的焦点。

01
光纤巨头大单不断
就日内行情来看,光纤概念的走强,除了受到全球AI行情暴力反抽带动外,还与全球光纤巨头康宁新签的亿级大单关系密切。
6月8日,康宁与亚马逊共同宣布,双方已达成一项数十亿美元的多年期协议,将在美国本土采购数据中心所需光纤产品。根据协议,康宁将向亚马逊供应光纤、线缆及连接解决方案,用于支持亚马逊在美国不断扩张的数据中心基础设施。
值得注意的是,这已是康宁年内与科技巨头签订的第三份大单。今年1月,Meta宣布将最高投入60亿美元,帮助康宁扩建位于北卡希科里的光纤工厂;5月初,康宁与英伟达达成合作,计划将其美国本土光连接产品制造能力提升至原来的10倍,并将光纤产能提高逾50%。
可以说,当前光纤产业的火爆,是全球性的。比如日本的光纤龙头藤仓(Fujikura)社长冈田直树日前表示,2026年4月至6月(第一财季)经营状况表现强劲,“我认为业绩会超过指引”。
冈田直树透露,当前,公司正接获几乎所有美国超大规模云服务商的光纤订单,导致面向AI数据中心的光纤产品供需十分紧张,公司将推进提价,且已有部分客户接受涨价。
国内而言,亨通光电、烽火通信等行业龙头企业,近期纷纷向媒体表示,目前生产线已经满负荷运转,部分产品的交付周期已经从过去的几周延长至了数月。据央视财经报道,受AI算力建设驱动,光纤光缆企业的订单饱满。江苏苏州一个光通信科技园区内,产线负责人介绍,自2025年四季度以来,企业就已经满负荷生产,目前订单排产已到2027年。
02
AI推动的价值重估
资料显示,光纤是一种传输光束介质,由芯层、包层和涂覆层构成,上游主要包括光纤预制棒(石英管材、四氯化锗、四氯化硅)、光纤涂料、增强材料等环节。在算力基础设施加速建设的背景下,光纤光缆正从传统通信传输介质,演变为智算中心内部高密度、低时延互联的关键部件。
眼下来看,作为算力网络的“物理动脉”,光纤行业正经历从传统电信耗材到算力基础设施的价值重估。
回顾过去,光纤光缆曾经历两轮典型的高景气周期:2009-2010年随3G牌照发放与宽带提速而起,2015-2016年随4G大规模建设与FTTH大爆发。这两轮周期有个明显的特征,即“强周期、弱成长”。先由国内运营商集采带来量价齐升,然后厂商大规模扩产,继而带来供给过剩,最终出现价格回落。
而本轮由无人机和AI需求驱动的新周期,和前几轮行情,有着截然不同的逻辑。国盛证券表示,新周期出现了两个新逻辑:一是海外需求正在成为核心驱动力,中国光纤光缆厂商开始系统性出海;二是特种光纤(具备特殊材料与结构设计、能够实现特殊光学性能的光纤品类)放量,从标品走向高端定制化。
从出海角度来看,当前我国光纤出货量已占全球出货量的50%以上。根据CRU的统计数据,2025年全球光纤出货量约为6.62亿芯公里,同比增长15.3%,其中2025年我国光纤出货量达到3.72亿芯公里,占全球比重约为56.3%。

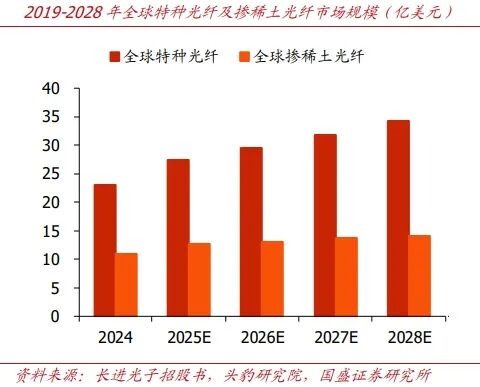
至于特种光纤,据头豹研究院数据,全球特种光纤市场保持稳健增长,2024年市场规模达23.0亿美元,预计2028年将增长至34.2亿美元,CAGR 10.4%。中国市场增速高于全球,2024年市场规模为84.0亿元,预计2028年将达到130.6亿元,CAGR 11.7%。
03
2026年供需缺口来临?
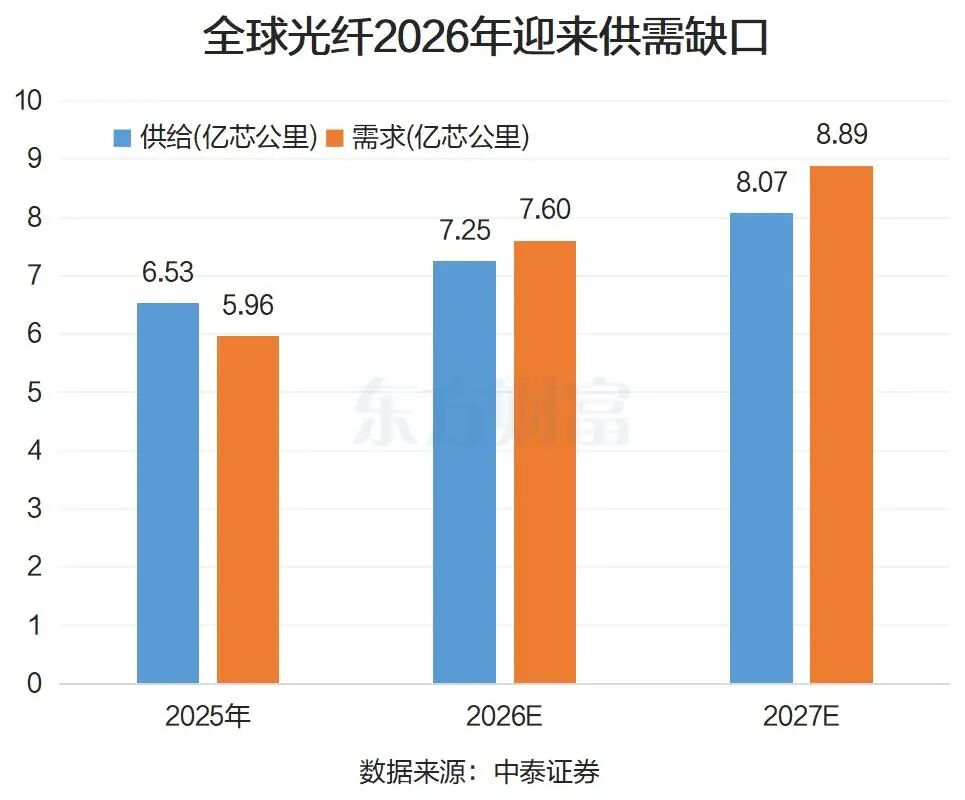
在新一轮周期驱动下,市场普遍认为光纤行业将很快迎来明显的供给缺口。华泰证券表示,在AI数据中心、无人机光纤、电信运营商等下游需求驱动下,预测2026-2027年全球光纤需求分别为7.60亿芯公里、8.89亿芯公里。供给端看,预测2026-2027年全球光纤供给分别为7.25亿芯公里、8.07亿芯公里,2026-2027年全球光纤供需将产生0.35亿芯公里、0.82亿芯公里的缺口。
其中全球数据中心将成为需求的核心驱动力。根据CRU最新报告,2026年全球数据中心光纤需求预计达到9160万芯公里,同比增长32%。预计到2030年,全球数据中心光纤需求预计达到1.28亿芯公里,其中AI应用的光纤需求超过8000万芯公里。
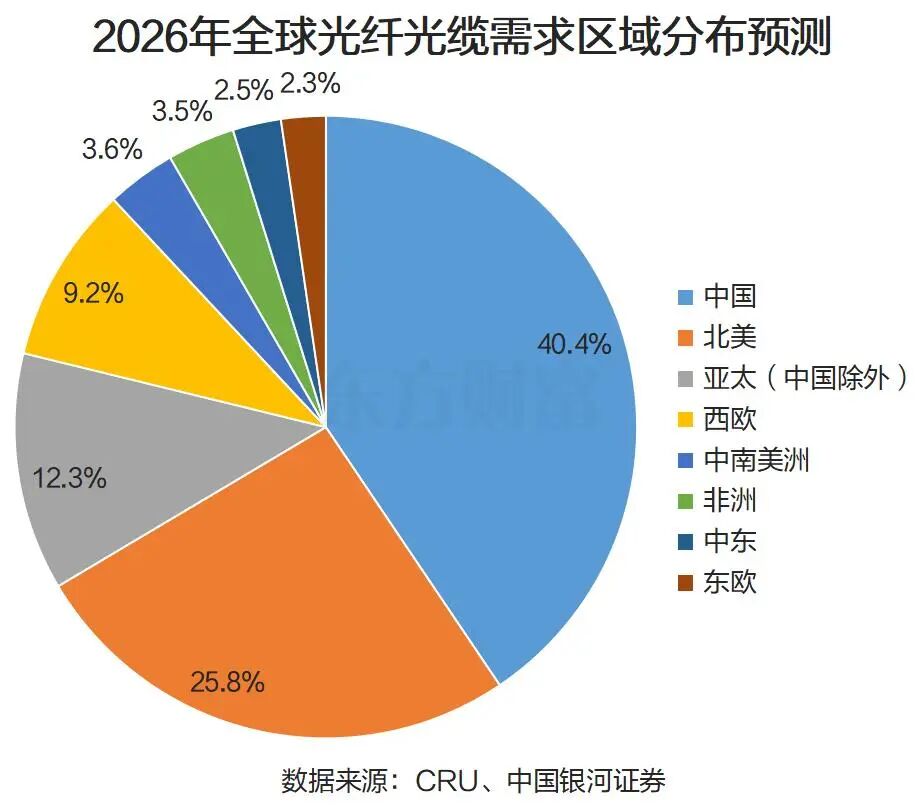
从需求的区域分布来看,中国银河证券表示,中国的光纤需求量2026年约占全球需求量的40%以上。北美地区紧随其后,占比超过25%。亚太(中国除外)、西欧也将成为光纤光缆的重要需求地区。
04
有品种一年涨价10倍
而在需求爆发下,光纤产业链的涨价也就水到渠成了。上游的光纤预制棒来看,据财联社报道,目前最抢手的“A2类光纤预制棒”,价格由2025年初的22元至30元/等效芯公里涨至2026年的160元/等效芯公里,涨幅近550%。
行业研究机构CRU的数据显示,中国G.652D裸光纤现货价格在2026年3月达到每晶圆纵向83.40元,较今年1月大涨165%,同比涨幅达418%。欧洲G.652D裸芯片价格在2026年3月达到每颗约7.94欧元(约合9.1美元),较今年1月上涨136%,同比上涨159%。
部分特种光纤的价格涨幅更加惊人。据央视财经报道,5月初,江苏南通某家光纤生产企业,其特种光纤产品(G.657.A2光纤)出货价格1年内上涨了10倍,仍供不应求。订单同比增长4倍,客户需提前缴纳保证金才能锁定工厂产能。
05
我国占据近半壁江山
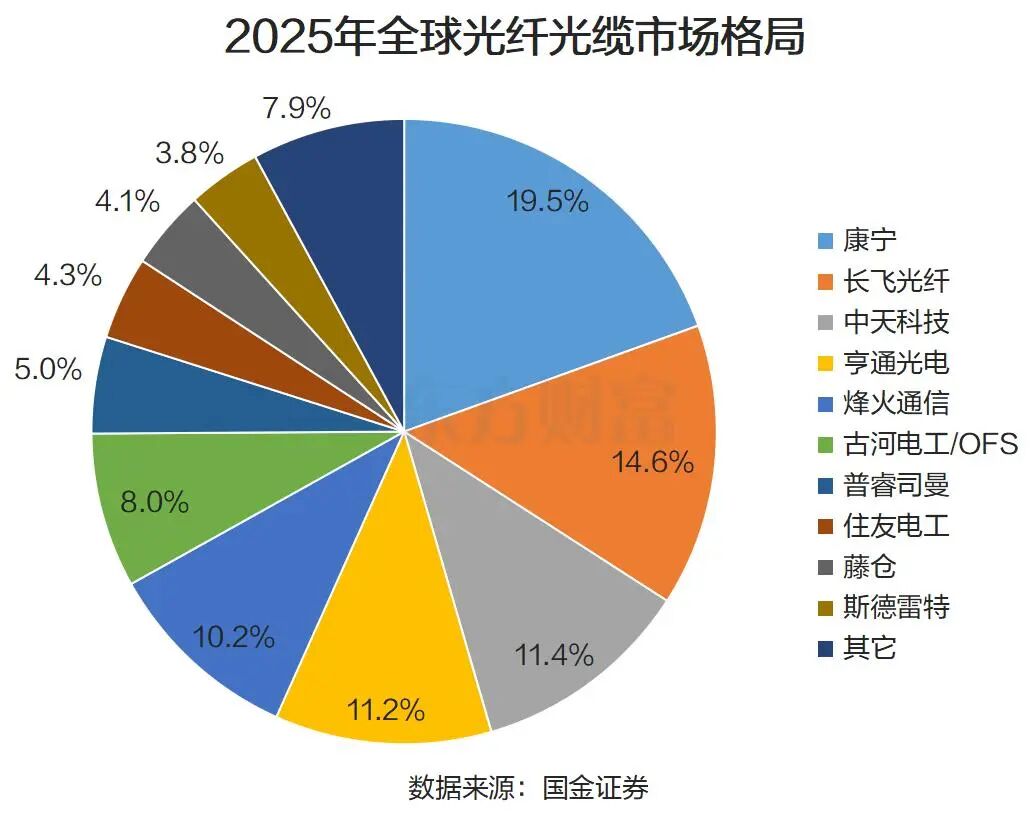
就我国企业而言,在新一轮周期中,势必将扮演重要角色。根据国金证券引用的《2025年全球光通信最具竞争力企业10强》数据显示,全球前十大厂商占据光纤光缆市场92%的市场份额,展现出强劲的竞争优势。
10强企业由5个国家占据,分别来自美国(康宁)、中国(长飞、亨通、烽火、中天)、日本(古河电工/OFS、住友电工、藤仓)、意大利(普睿司曼)和印度(斯德雷特)。其中4家中国企业,合计市场份额达到47%。
东吴证券表示,这种产能规模优势使得我国在光纤光缆全球市场定价、技术迭代速度以及抗风险能力方面都处于领先地位。华泰证券则认为,龙头公司规模化优势突出,有望充分受益于全球光纤景气度提升。同时,具备光棒生产能力公司也有望迎来盈利增厚机遇。
仅供投资者参考,不构成投资建议
(来源:东方财富网)
(编辑:朱益民)