科技股,是坚守还是切换?
 2026-06-12 13:29
以AI为代表的科技股是近几个月全球股市的焦点。
Wind数据显示,美伊冲突爆发后的3月至5月间,费城半导体指数涨了58.4%,“含AI量”高的韩国综合指数涨了35.7%,中国台湾加权指数、A股的创业板指数也有不错表现,而AI含量相对较低的欧洲和其他新兴市场,涨幅明显落后。
2026年3月-5月全球重要股指涨跌幅
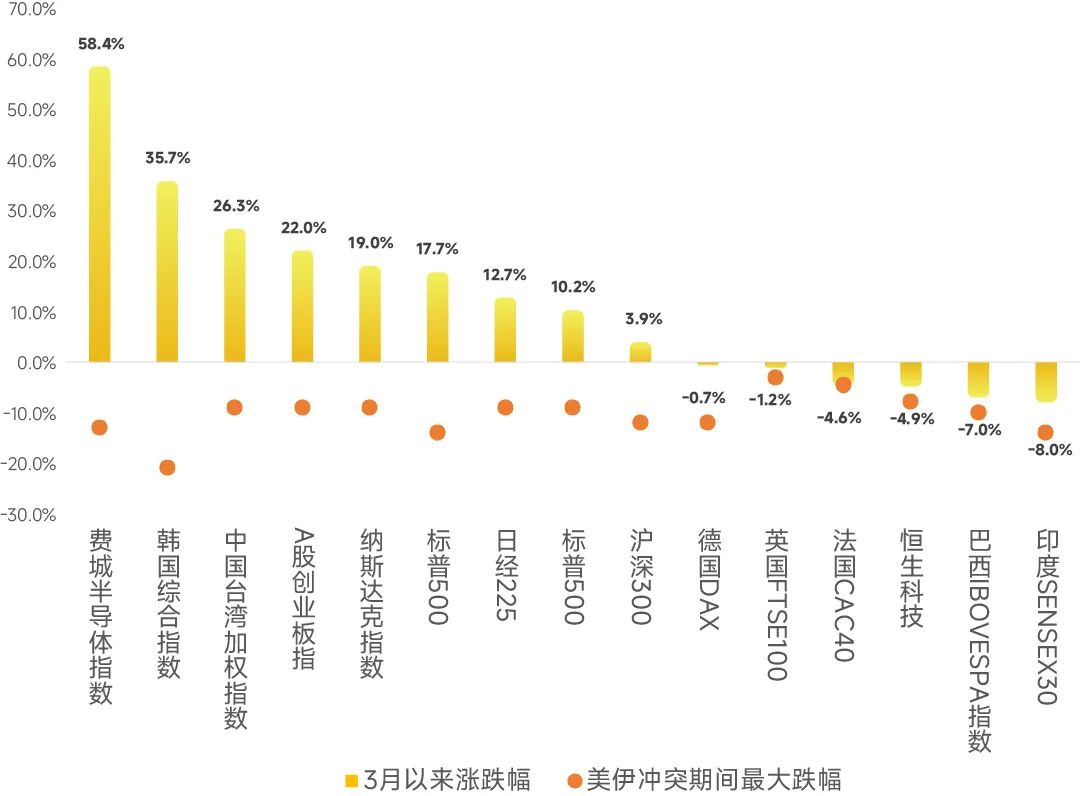
数据来源:Wind;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
不过6月以来,海外科技股大幅波动,A股科技板块震荡也在加大。
“坚守科技股还是切换到其他板块?”成了摆在很多人面前的问题。
希望下面的内容能对解答这个问题有所启发。
01
高估值背后,有高景气度支撑
首先来关注一下估值。
已经涨了这么多,科技股当前的估值水平如何呢?
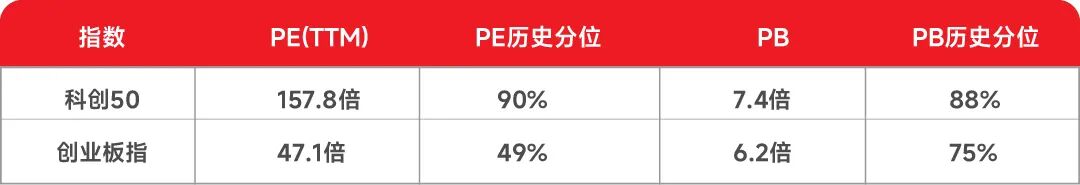
以代表科技成长弹性的宽基指数为例,Wind数据显示,截至2026年6月5日:
数据来源:Wind
科创50的估值分位较高,而创业板指的估值分位还处在历史中枢水平。
再看科技板块各一级行业。
以申万一级TMT行业指数为例,Wind数据显示,截至2026年6月5日:
通信PE为71.06倍,处于2010年以来99.15%分位;
电子PE为81.92倍,处于2010年以来95.26%分位;
计算机PE为70.69倍,处于2010年以来79.50%分位;
传媒PE为37.27倍,处于2010年以来39.54%分位。

通信和电子板块的估值已处于历史较高水平,传媒仍在历史中低估值区间。
不过,科技股相对高估值的背后,也有高景气度支撑。
Wind数据显示,2026年一季度非金融A股盈利同比增长11.8%,其中科创板一季度盈利同比增速达到204.7%,创业板为22.7%,显著高于主板(5.5%)。
半导体是当前科技景气中核心的扩散环节。2026年二季度,DRAM、NAND、CCL、铜箔、电子布、MLCC纷纷大幅提价,这类涨价本质上是供需错配,而不是单纯资金炒作。市场已经从单一光模块行情扩散到存储、PCB上游、半导体设备、材料、先进封装、功率器件等环节。
广发证券在新近研报中指出,“对于长期价值投资,估值的重要性毋庸置疑;而对于中短期的景气投资,则不应对估值过于执著。”——A股历史经验显示:1年维度,PB/PB分位数的高低与涨跌幅相关性不显著,但3年或5年维度,低PB的有效性明显加强。
对于科技成长板块而言,从中短期(1年维度)来看,股价涨跌可能更取决于营收/利润增速、ROIC/ROE/毛利率变化率等盈利变化指标;而对于估值指标,只有很弱的负相关性或者是不相关,参考意义或不大。
02
交易热度较高,
但与市值体量相对适配
再来看看交易热度。
当前A股交易向科技股集中成为市场热议的话题,很多人担心科技股的交易是否已经过热了。
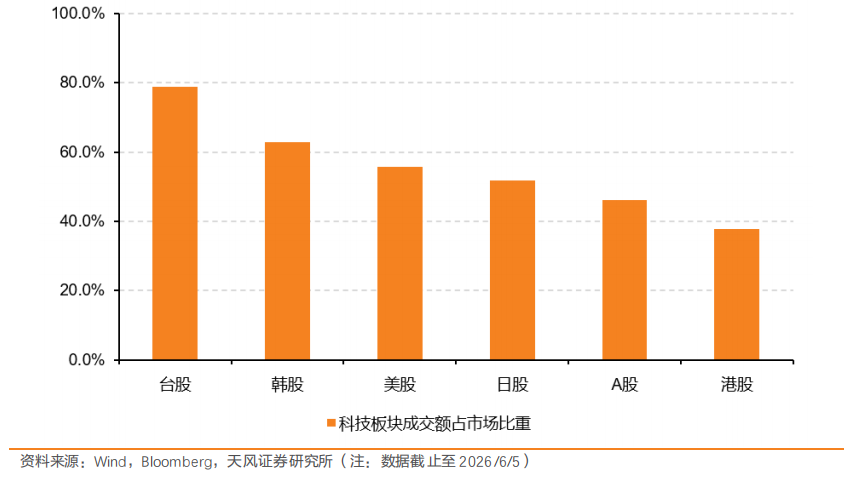
天风证券做了相关统计:
横向对比来看,A股科技板块交易占比低于台股、韩股、美股、日股,高于港股。
当前全球各权益市场科技板块成交额
占市场整体比重情况
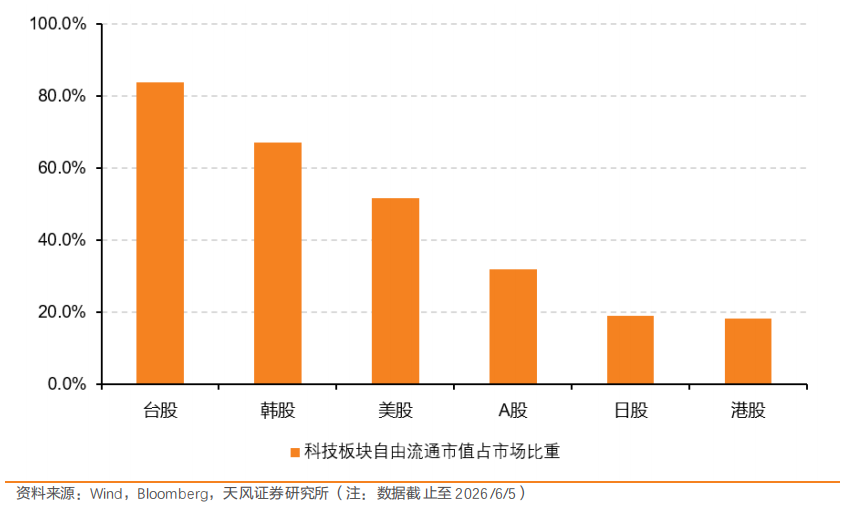
如果结合科技板块的自由流通市值占比来看,A股的科技板块成交额比重仅略高于流通市值比重,交易热度与市值体量相对匹配。
当前全球各权益市场科技板块自由流通市值
占市场整体比重情况
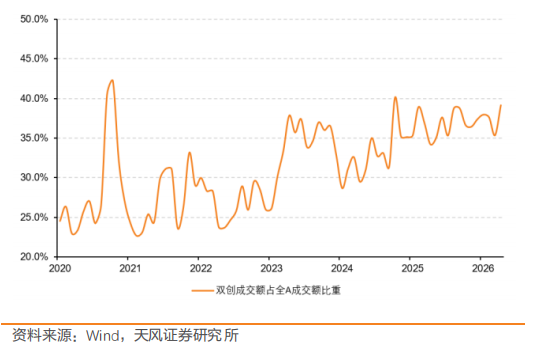
纵向对比看,以双创板块(创业板+科创板)为代表,双创板块自2020年初约25%的水平起步,在2020年末因科技龙头上市等因素一度脉冲至40%以上,当前虽接近40%,但尚未突破历史峰值。这表明科技板块的交易热度虽维持高位,但并未出现过度亢奋的极端行情。
A股双创成交额占比变化情况
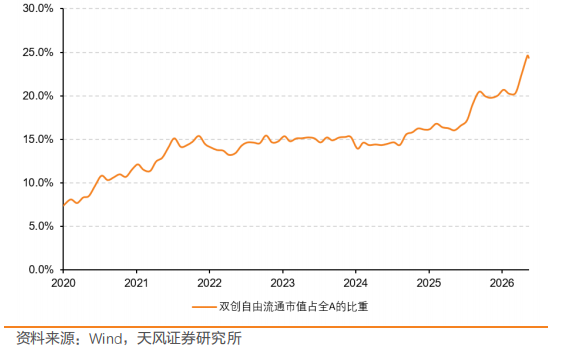
相比之下,双创板块的自由流通市值占比则展现出更为稳健且持续的上升趋势。该比重从2020年的8%左右一路上升,目前已达到25%左右,显示出科技企业在A股市场中的存量影响力正在实质性扩大。
A股双创自由流通市值占比变化情况
03
科技风格切换?
或需要更“硬”的条件
虽然有业绩和景气度的支撑,但科技板块的估值和交易热度确实已经不低,那么,市场风格会不会发生切换呢?
目前开看,科技股的短期扰动不少。
首当其冲的是海外加息预期升温,美债利率上行。因为科技股属于长久期资产,对利率非常敏感,尤其当估值已经在高位、交易拥挤时,利率的冲击会被放大。
其次是巨型科技股IPO潜在的资金虹吸效应。若半导体、AI硬件、商业航天、机器人等大市值科技企业集中上市,而存量市场增量资金不足,可能会对科技板块造成压力。
此外,海外科技股映射也不能忽视。A股科技股,尤其AI算力、光模块、PCB、服务器、半导体设备、存储,与美股AI链条存在明显映射关系。海外科技大厂的资本开支预期、业绩指引变化等等,都会影响A股科技风险偏好。
不过,以上扰动因素可能会触发科技股的短期回调,但市场风格从科技切到红利、消费、周期或金融,需要更硬的条件。
一、AI产业逻辑消退
科技股的估值本质上买的是远期盈利和产业空间。当前这轮科技股行情,如果要发生风格切换,关键的可能不是估值和交易拥挤度,而是要看到AI硬件链条的产业逻辑退潮。
例如海外云厂商资本开支下修、GPU/ASIC需求放缓、光模块订单低于预期、PCB和存储涨价逻辑破裂、半导体设备国产替代订单不达预期等。
二、科技相对其他板块的盈利剪刀差反转
真正的风格切换,最终要落到业绩上。成长风格能持续跑赢,通常依赖科技板块相对价值、红利、消费、周期等板块的盈利增速差持续扩大;反过来,如果科技板块盈利增速开始下修,而周期、金融、消费、红利等板块盈利改善,资金就很有可能从高估值资产切向低估值资产。
目前来看,这两个条件或尚未满足。
因此,当前科技板块由于自身的高估值和交易热度,在短期扰动下波动难免加大。
如果后续财报业绩显示电子、通信、AI硬件链继续高增,那么拥挤度回落后,科技仍可能重回主线;如果业绩低于预期,同时红利、周期、消费板块盈利上修,那或许才是风格切换的信号。
参考资料:
天风证券,《当前全球股市科技拥挤度如何?》,20260607
广发证券,《拥挤、估值、加息预期扰动不断 科技是否仍然值得坚守?》,20260607
文中券商观点均节选自券商研究报告,仅作举例说明,不代表本文观点,亦不构成任何投资建议与承诺。谨慎投资。指数过去走势不代表未来表现。本材料是作者基于已公开信息撰写,但不保证该等信息的准确性和完整性。作者或将不时补充、修订或更新有关信息,但不保证及时发布该等更新。材料中的内容和意见基于对历史数据的分析结果,不保证所包含的内容和意见在未来不发生变化。本材料在任何情况下不作为对任何人的投资建议或出售投资标的的邀请。
(作者:小基快跑 )
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。