央行定调,或为慢牛信号


摘 要
1、近期陆家嘴金融论坛在上海举行,央行行长发表《中国金融结构的变迁和金融市场现代化》的主题演讲,再次强调资本市场对科技赋能,长钱兑现与资产回流共塑A股新生态。中长期维度,在政策环境呵护下,叠加国内经济修复韧性,人民币资产全球吸引力提升,A股慢牛长牛趋势不改,向下波动或是逢低布局时机。建议中证A500ETF(159338)一键打包行业龙头,把握中国经济中长期企稳回升的战略性机会。
2、通信 ETF(515880)是一键把握 AI 光互联红利的高效配置工具。产品持仓高度聚焦算力互联核心赛道,光模块权重占比超 50%,叠加服务器、光纤等上下游标的,算力相关产业链合计权重超 80%,成分股与海外云厂商、半导体龙头同属全球算力产业链,行业景气可直接传导至业绩端。投资者可结合自身风险承受能力,采取分批布局或逢低参与的方式,共享 AI 互联产业的长期成长红利。
3、在当前史诗级的科技革命产业周期之下,半导体设备有望充分受益于半导体设备国产替代和存储产能扩张 ,除享受行业增长红利之外,国产半导体设备还有自主可控叙事,奠定中长期成长基调,龙头估值相对北美甚至更低,可持续关注半导体设备ETF(159516)布局机会。
正 文
本周A 股成长主线全面爆发,科技赛道持续成为资金核心投向。创业板指、科创 50 大幅领涨,分别上涨发11.02%和14.93%,权重蓝筹表现相对平淡。万得全A涨4.91%,中证A500涨4.86%,中证2000涨5.89%。全周沪深两市日均成交额为3.1万亿元,较上周放量超3600亿元。中信一级行业方面,电子、通信、建材板块领涨,煤炭、银行、食品饮料板块周度领跌。
经济数据方面,本周公布5月经济数据。
5月经济供给端边际企稳,但需求端相对分化,“供强需弱”的结构特点有所强化。广发证券认为5月经济实际上延续了今年经济的整体特点:在整体韧性的同时,结构上出口偏强、内需偏弱;生产偏强、消费和投资偏弱;新兴部门偏强、传统部门偏弱。这背后一则是全球科技周期的影响,目前处于AI科技潮下的海外资本开支-亚洲生产和出口的格局之下;二则是国内产业升级的趋势,新兴领域供给能力形成较快,传统领域供给逐步收缩;三则是包含房地产和基建在内的建筑业周期调整的影响。固投下一步的再平衡仍是宏观面的关键。在固投再平衡形成之前,资产端的结构性特征可能同样会相对明显,比如权益资产定价会集中于较为确定的景气领域。
政策方面,6月17日,陆家嘴金融论坛在上海举行,央行行长发表《中国金融结构的变迁和金融市场现代化》的主题演讲。
作为中国资本市场的政策风向标,历届陆家嘴金融论坛都伴随着重大制度创新与市场转折信号的诞生。国联民生证券认为此次论坛不仅厘清了资本市场深化改革的制度供给逻辑,更为资本市场、债券市场及人民币汇率的长期前景提供了明确的方向指引。
股市:再次对科技赋能,长钱兑现与资产回流共塑A股新生态。此外,政策端对长线资金的引导持续加码。明确提出推动养老金、险资加大股权投资力度并畅通“募投管退”循环。
债市:利率走廊收窄畅通短端向长端传导机制,是货币框架转型的关键落地。本次隔夜工具利率区间由70BP收窄至50BP,上下限对称锚定7天逆回购利率 ±25BP,相较于此前的非对称区间,走廊边界的约束性与利率框架的对称性均明显增强。与此同时,隔夜逆回购品种将适时推出,完善公开市场短期利率调控框架。
汇市:多项创新政策落地,支撑人民币国际化与汇率稳步走强。本次会议在政策端形成多重支撑:一是流动性工具持续完善,境外央行、主权财富基金等境外货币当局可通过债券质押向央行融入人民币,有效充实离岸人民币流动性;二是上海自贸区离岸人民币外汇交易试点落地。
中长期维度,在政策环境呵护下,叠加国内经济修复韧性,人民币资产全球吸引力提升,A股慢牛长牛趋势不改,向下波动或是逢低布局时机。建议中证A500ETF(159338)一键打包行业龙头,把握中国经济中长期企稳回升的战略性机会。
资金面方面,本周科技板块大幅走强,市场情绪回暖,两融余额本周两融余额均值提升至2.91万亿。本周南向资金再度转为净流出,单周净流出规模约为67.92元。
本周地缘缓和与政策紧缩的博弈仍是影响本周市场表现的关键因素。
地缘风险溢价快速消退,但原油后续供给恢复仍需时间验证。美伊于6月17日签署《伊斯兰堡谅解备忘录》,霍尔木兹海峡对商船免通行费开放,布伦特原油周跌约10美元至82.91美元/桶,创3月初以来新低,全球风险资产应声反弹。然而地缘风险仍未完全解除,美伊冲突或仍有变数,原油后续供给恢复也需时间验证,对市场仍存潜在扰动。
AI产业链需求验证强劲,算力投入从"主题叙事"进入"大规模落地"阶段。特朗普确认苹果与英特尔达成本土芯片合作,英特尔单日大涨10.6%,纳指连续11周收涨,英特尔现任CEO也在近期播客中明确Agentic AI与推理场景爆发正带动CPU需求强劲复苏,相关产业链均有望受益。
本周美联储召开新一轮议息会议,6月FOMC维持基准利率3.50%-3.75%不变,但政策信号显著偏鹰,点阵图将2026年末利率中位数从3.4%大幅上修至3.8%。声明删除降息倾向措辞,9名委员预计年内至少加息一次,同时上调2026年总体与核心通胀预测至3.6%和3.3%;这一表态推动市场加息定价急剧升温,但5月核心CPI环比0.2%低于预期显示能源二次传导尚未全面渗透,若后续PCE数据确认核心通胀回落,加息预期仍存在回摆空间。
本周A股光模块龙头市值超越白酒龙头,通信ETF(515880)上涨15.03%。
当前北美头部云厂商持续加码 AI 基础设施投入,英伟达 GPU 平台正加速从 Blackwell 向 Rubin 架构迭代,谷歌 TPU 亦实现快速放量。光模块作为算力组网的核心光电转换部件,正迎来从 800G 向 1.6T 的代际升级,成为 AI 算力产业链中弹性最强的核心环节之一。
参考UBS(瑞银)芯片出货量,配合各家网络占比,我们测算AI芯片隐含光模块需求如下:
2026年光模块市场规模为373.70亿美元,yoy+149%。2027年光模块市场规模为672.75亿美元,yoy+80%。(注:未包含NPO等增量,仅考虑光模块的柜外连接需求)
展望后市,需求端的强劲支撑来自全球 AI 资本开支的持续高增,2026 年全球超大规模厂商资本开支已突破 8000 亿美元,2027 年有望突破 1.4 万亿美元,Cpaex大盘增长,叠加内部占比提升,光在后市仍是AI浪潮的核心方向。现金流层面,头部云厂商依托主业具备稳定现金流补充,当前资产负债表健康,叠加巨额在手订单提供成长韧性,后续融资节奏整体可控,产业投入具备可持续性,无需过度担忧。
通信 ETF(515880)是一键把握 AI 光互联红利的高效配置工具。产品持仓高度聚焦算力互联核心赛道,光模块权重占比超 50%,叠加服务器、光纤等上下游标的,算力相关产业链合计权重超 80%,成分股与海外云厂商、半导体龙头同属全球算力产业链,行业景气可直接传导至业绩端。投资者可结合自身风险承受能力,采取分批布局或逢低参与的方式,共享 AI 互联产业的长期成长红利。(详见《AI算力浪潮之巅——深度解析通信与半导体设备的核心产业机遇》)
全球 AI 资本开支持续高增,2026 年预计达 8000 亿美元,2027 年有望突破 1.14 万亿美元,增速稳定在 45% 左右。AI 芯片需求爆发已从设计环节外溢至制造、设备、材料全链条 —— 英伟达 GPU 从 Blackwell 向 Rubin 迭代,谷歌 TPU 年出货量冲击 600 万片,带动光模块向 1.6T 代际升级、光纤供需缺口扩大、光芯片国产替代提速。半导体设备与材料作为晶圆制造的基石,正迎来技术迭代与产能扩张的双重红利。
存储芯片 Q1 销售额同比 + 238%,单价上涨 165%,景气度贯穿全年,当前存储厂商现金流充裕,扩产预期持续上修,叠加国内存储龙头 IPO 获批在即,扩产超预期信号已初步兑现。国内存储厂商扩产的设备订单绝大部分由国产设备公司承接,刻蚀、薄膜沉积等核心环节直接受益于 "行业扩产 + 国产替代" 双重引擎。此外,硅片涨价预期全面发酵,晶圆厂产能利用率回升,材料端景气度亦迎来上修。
在当前史诗级的科技革命产业周期之下,半导体设备有望充分受益于半导体设备国产替代和存储产能扩张 ,除享受行业增长红利之外,国产半导体设备还有自主可控叙事,奠定中长期成长基调,龙头估值相对北美甚至更低,可持续关注半导体设备ETF(159516)布局机会。
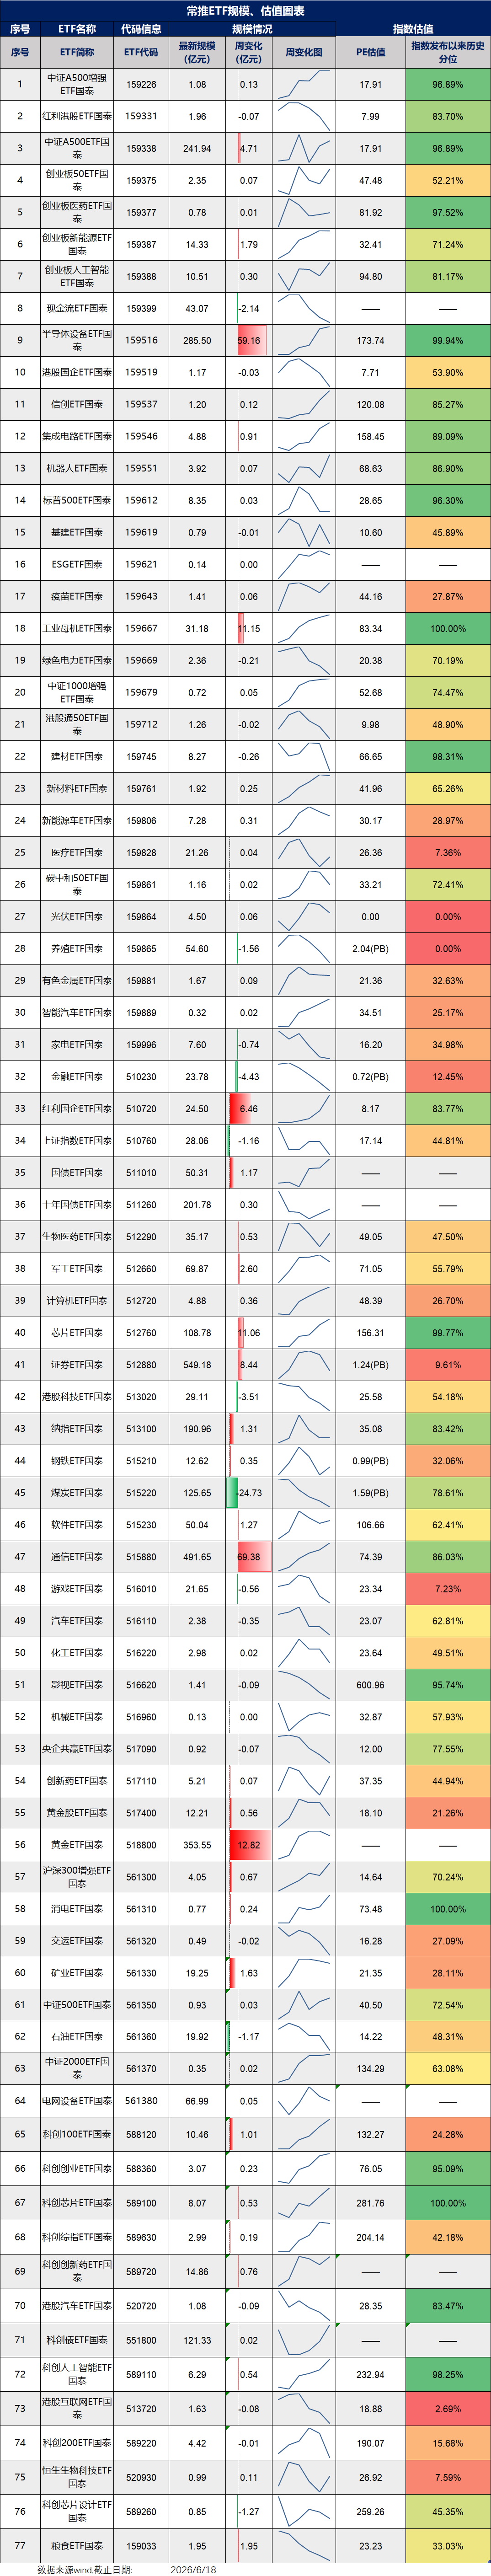
最后附常推ETF图
今天就这样,白了个白~
风险提示
投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。
无论是股票ETF/LOF基金/联接基金,都是属于较高预期风险和预期收益的证券投资基金品种,其预期收益及预期风险水平高于混合型基金、债券型基金和货币市场基金。
基金资产投资于科创板和创业板股票,会面临因投资标的、市场制度以及交易规则等差异带来的特有风险,提请投资者注意。
板块/基金短期涨跌幅列示仅作为文章分析观点之辅助材料,仅供参考,不构成对基金业绩的保证。
文中提及个股短期业绩仅供参考,不构成股票推荐,也不构成对基金业绩的预测和保证。
以上观点仅供参考,不构成投资建议或承诺。如需购买相关基金产品,请您关注投资者适当性管理相关规定、提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金有风险,投资需谨慎。
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。