3D打印的体面,被第一股亲手撕碎
 2026-06-24 10:59
拓竹进攻,第一股守,即将血腥洗牌
作者丨王圆磊
与大疆一战,让拓竹声名鹊起,一跃成为科技圈新贵。
这家消费级3D打印企业成立于2020年,短短6年估值已超过400亿元。据多家媒体报道,拓竹2024年营收约55亿至60亿元,净利润接近20亿元。最新消息显示,2025年拓竹年营收已突破百亿元。盈利能力超越一众互联网大厂。
但就在行业将目光聚焦在拓竹身上时,另一家竞对创想三维却捷足先登,率先在港交所敲钟了。
5月29日,创想三维在港交所挂牌上市,成为“消费级3D打印第一股”。
于行业,创想三维上市,揭开了消费级3D打印行业进入国际资本市场的序幕。这原本是一件好事。
但现实是,创想三维的钟声刚落,业内传递的情绪却是:担忧。
怕什么?
怕的不仅是创想三维不佳的业绩,而是创想三维作为全行业估值的“定价锚”,直接重构了未上市企业的融资与资本化逻辑。
除了拓竹之外,行业中腰部未上市企业(纵维立方、智能派、快造科技、黑格科技等),其估值分化或将加剧。
更大的压力来自行业更早期初创类企业,以胜马优创、魔芯科技等为代表,他们或将因创想三维的基准而被压制,这类企业接下来在一级市场融资时,其估值谈判空间一定会收窄。
一些缺乏差异化壁垒的二线、三线品牌甚至会面临估值下调,融资难度陡增。
占领海外,用低价杀出血路
观察创想三维,要把时针拨回2014年,其成功有特定的时代背景。
创想三维联合创始人为陈春、唐京科、敖丹军和刘辉林,四人在一次展会上结识,此前均从事设计、销售或开发等工作。虽创业背景不同,但均非大厂高管出身,是典型的“草根”创业者。
彼时,3D打印多面向工业级场景。消费级3D打印设备价格昂贵,普遍要达到数万元。
能不能开发一款价格更便宜的消费级3D打印机?
创想三维由此起步,这也奠定了这家公司的产品底色——低价。
深圳拥有成熟的供应链基础,覆盖建模系统、材料设备、应用服务等各个环节,单日产能最高可突破万台。这为创想三维手搓3D打印机形成了基础。
比如2016年推出的自研旗舰产品CR-10,以大约500美元的价格对标海外上千美元的产品,并且在打印精度和速度上更加优越。2017年推出的Ender系列,价格更是下探至约200美元,迅速风靡海外。
其中北美、欧洲成为创想三维的主要战场。招股书显示,2025年,创想三维在北美和欧洲市场的收入分别为10.07亿元、7.85亿元,合计占比达到57.3%。
凭借产业链和高性价比等优势,创想三维以较低成本迅速实现销量扩张,规模效应又反哺自身形成造血能力,这也是创想三维成立后融资较少的原因之一。
天眼查显示,直到2021年7月,创想三维才完成一轮融资,除IPO前的基石投资外,也是唯一的一次融资。这与智能派、纵维立方、拓竹等存在明显区别,纵维立方成立至今已完成三轮融资,智能派已完成四轮融资。拓竹发展势头更加凶猛,成立六年间已融资四轮。
作为行业拓荒者,创想三维由草根创业,主打高性价比产品,以低价策略成功崛起......前期,几乎很少有人质疑创想三维的表现。
被后来者拉下马,“第一股”含金量堪忧
上市,对不同公司来讲,有的是起点,有的是顶点,个别还会是终点。
创想三维头顶的“消费级3D打印第一股”,那其含金量到底几何?
招股书显示,2023年至2025年,创想三维营收分别为18.83亿元、22.89亿元、31.27亿元,营收规模看似不错。但盈利能力却在持续下滑,2023年全年利润还是1.29亿元,到了2024年下滑至8866万元,2025年更不乐观,全年净亏损1.82亿元。
最近三年的业绩走势很明显,增收不增利,规模越大,亏损越多。
这背后是庞大的研发、销售和营销费用。
2023至2025年,创想三维研发费用由9627万元上升到2.22亿元,同期,销售及营销费用由3.02亿元,大幅提高至5.70亿元。这还仅仅是其中两项的开支。
可以这么说,创想三维营收、规模仍在持续增长,但经营质量却难言如意。
横向对比更能反映问题。
业内热衷于将拓竹视为创想三维的头号劲敌,这家成立仅六年的后起之秀攻势凌厉,已成为中国3D打印行业首家年营收破百亿元的企业。经营规模已远超创想三维。
两者为何区别这么大?
行业初期,消费者购买3D打印机的需求是“能用”,主要停留在尝鲜和体验层面,所以低价产品能迅速抢占市场。但十年后的今天,行业经过了草莽阶段,消费者的需求悄然变成了“好用”,越来越看重产品体验。
这恰恰是拓竹的优势。
业内一个共识是,拓竹大幅降低了3D打印行业入手门槛,提升了产品使用体验。比如2022年发布的X1系列,甚至被媒体称为3D打印行业的“iPhone时刻”。
一位资深硬件行业创业者也向亿欧介绍,拓竹的优势是在产品体验上,“拓竹是一竿子到底,将复杂的技术应用在更简单的产品上,开箱即用,无缝衔接,使用起来很丝滑。”
6月19日,拓竹官方披露,拓竹连续三年在京东、天猫618活动中,3D打印类目销量与销售额均斩获第一名。自2022年起,截至今年6月,拓竹3D打印机国内线上与线下累计销量突破100万台。
其实不难理解,当目光切换到产品体验上,用户自然会为更好的产品买单,这正契合了当前消费者的新需求。反观创想三维,凭借时代红利崛起,当市场竞争一旦激烈,竞争优势便会大打折扣。
市占率也是一个佐证。创想三维招股书显示,按2025年GMV计,创想三维是全球第二大消费级3D打印公司,市场占有率为11.2%。而市占率高达42.7%的第一大公司,业内推测就是拓竹。在市场份额上两者已非同一量级。
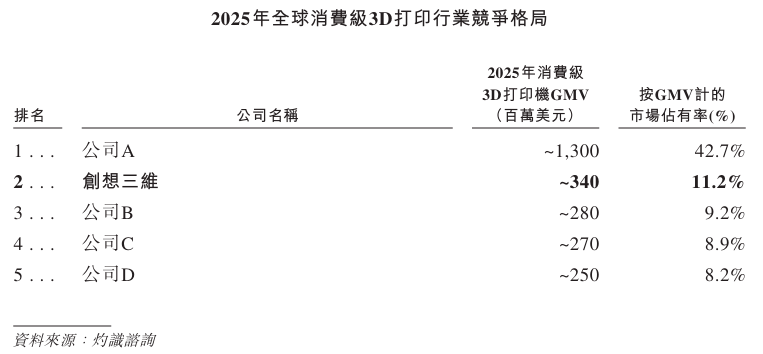
图源丨创想三维招股书
值得注意的是,这还是在行业快速增长的背景下,创想三维反而未能守住城池,被拓竹迅速实现了反超。
与拓竹对比,并非要刻意体现创想三维的“差”,而是说明“还不够好”。创想三维领跑了行业上半场,如今进入下半场则需要加速努力。
当然,创想三维抢先一步上市成功,对自身来讲还是大有裨益。
首先,在拓竹、智能派、纵维立方、快造科技们还未上市时,市场上可选“纯正”的消费级3D打印概念并不多。其直接融资的速度和效率,以及上市公司品牌效应,都会帮助其在市场上快速建立壁垒。
换言之,只要拓竹们还没敲钟,创想三维就有价值。
但这个窗口期正在快速缩短。
随着行业IPO窗口全面前置,后续赛道内上市公司逐渐增多,创想三维的稀缺性就荡然无存。行业将从追概念,转向看业绩硬实力。
如果这一局面成为现实,行业中小规模的企业以及缺乏差异化壁垒的白牌厂商基本失去市场生存空间——一级市场会更谨慎评估这类企业独立上市或被并购的退出可能性。
头顶光环,身背压力
在抖音、小红书、B站等平台上,到处可见打印出来的手办、玩具等产品,这是一个侧面。以前,热衷于3D打印的用户大多数是创客群体,但今天用户来源正在不断扩大,家庭用户、科技爱好者等逐渐成为了消费主力。
创想三维在招股书中也有披露,其主要目标用户是个人消费者、业余爱好者、教育工作者、小型企业、工程师、设计师、教师、医生。
不过,无论用户群体如何扩散,当前消费级3D打印设备距离成为“刚需”还有一段距离,大多数人依然停留在兴趣层面,“尝鲜”过后,使用频率便会断崖式下滑。
“吃灰”已成为常态。在闲鱼平台上,低使用次数的二手3D打印机挂牌量居高不下,是比复购率更真实的冰冷指标。
这也和行业特点相关,3D打印机复购率较低,二次购买主要集中在耗材上。这就注定3D打印机无法成为像手机、电脑、平板一样的高复购产品。同时尴尬的是,耗材收入又无法支撑一家公司的爆发式增长。
总结来看,消费级3D打印行业的底层矛盾,是“硬件为一次性入口,但使用门槛高、内容供给不足、用户生命周期短”。
为了系统解决这一问题,行业创新性地构建了“社区”这一玩法。在社区,可以为用户提供海量的免费模型,让用户实现从浏览到打印的闭环,将需求从硬件本身转移到创作上。
可以说,社区对于当下的消费级3D打印而言,其价值还在不断增加。
在用户端,社区可以推动这一品类从极客走向大众;在商业端,社区又可以拉长用户生命周期,构建多元变现闭环;对产品技术而言,社区会反向驱动创新,沉淀核心数据资产;对企业品牌端而言,社区是放大品类势能,抢占用户心智的最佳选择。一个高品质的社区,未来将成为3D打印公司构筑生态护城河,形成降维打击优势的绝佳练兵场。
回到创想三维,公开信息显示,创想三维开发的创想云APP于2020年上线,到2025年末,创想云平台汇聚了超270万个3D模型和超过570万的注册用户。
乍一看数据还不错,但作为对比,拓竹在2023年推出了3D模型平台MakerWorld,上线两年后即成为了全球用户量最大的3D模型社区,月活跃用户近千万,累计模型数量超百万。
差距显而易见。
总体来看,如果创想三维的收入仍然依靠“拓新”,不断向新用户卖第一台打印机,那么收入的天花板将会越来越近。
事实上,创想三维失速的影响,早已超过了自身。
上市前,行业都在等一个标杆,来向外界证明消费级3D打印值得投资。
上市后,所有人都在紧盯创想三维,看的是这个标杆是否站得住。
市场将以创想三维为标的,为整个行业定价。如果上限是低增长,甚至是亏损,那么将很大可能封死行业天花板,一级市场的融资窗口也会随之收窄。
很多时候,“第一股”往往会成为一个行业的锚点,对于创想三维来说,站住了,将是行业的灯塔;摔倒了,可能会成为压垮行业信心的多米诺骨牌。
结尾
回头看,创想三维的问题是什么?
不是不够努力,也并非没有转型,而是速度太慢,对手太快。
这恰恰是一个软肋——已经上市了,二级市场恐怕没有充足的耐心等待,在资本市场的表现,也将成为行业的集体“脸面”。
站在2026年的时间节点上,消费级3D打印行业并未风平浪静。除了创想三维IPO引发的热议以外,风头正盛的拓竹,在海外科技圈也卷入了一场舆论风暴。
当然,这是后话。
要说明的是,通过创想三维、拓竹、智能派、快造科技、纵维立方等本土企业,可以清晰看到,中国消费级3D打印产业的快速崛起,正在全球形成合围之势。
历经十余年发展,行业终于迎来了首家上市企业,希望创想三维成为行业春天的开端,而非泡沫落幕的前奏。
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。