净利下滑41.6%,单日蒸发200亿港元!携程Q2增速预期更糟
 2026-06-26 16:14
一夜之间,200多亿港元市值蒸发。
6月25日,携程刚交出一季报——净营收162亿元,同比涨17%;住宿、交通、度假、商旅四大板块全线双位数,最猛的国际平台预订量飙了65%,入境游更是翻倍(+90%)。
数字一摊,不少人觉得稳了。
结果第二天港股开盘直接跳空,收盘跌12.1%,报310.8港元,创年内新低,总市值滑到2225亿港元。美股TCOM同步下挫12.55%,收40.49美元。
这届投资人,翻脸比翻书还快。但把财报掰开揉碎看,会发现这四个字——表面光鲜,内里发凉。
第一根刺:增收不增利。
营收+17%看着漂亮,归母净利润却只有24.99亿,同比下滑41.6%,接近腰斩;剔掉股权激励和金融公允价值扰动后的非GAAP净利润39.05亿,也微降了近7%。
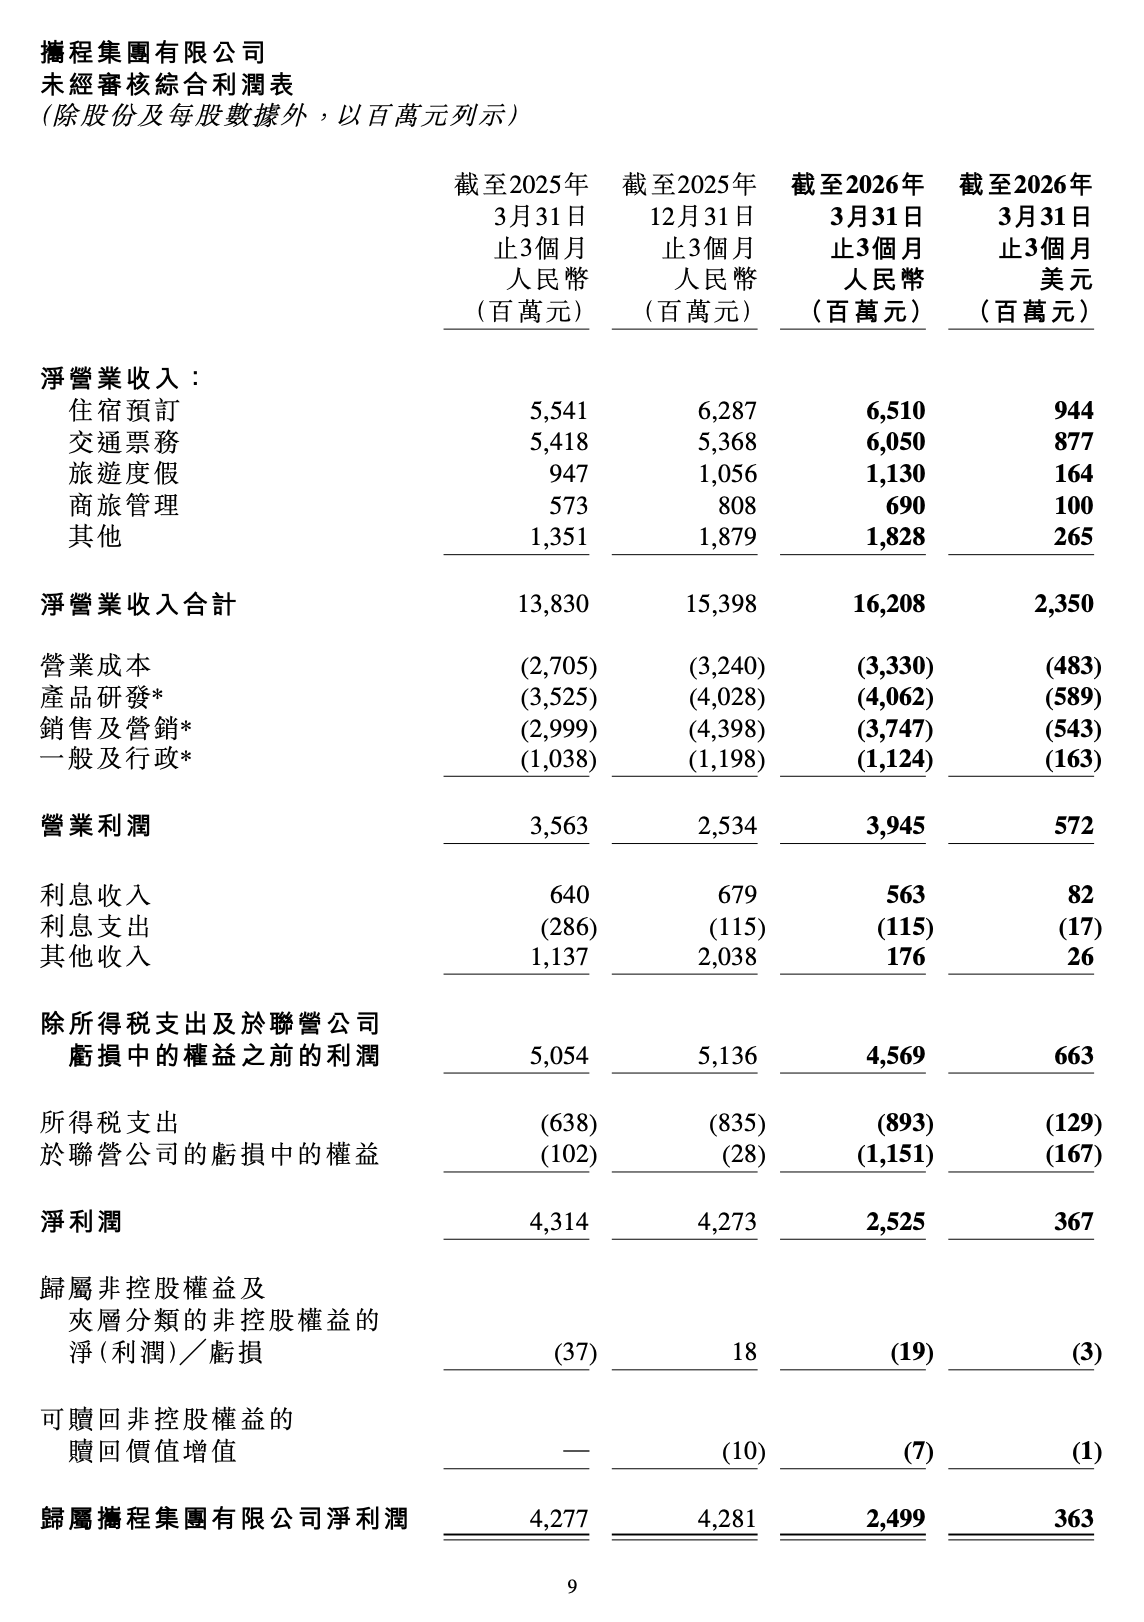
钱没多赚,花钱的地方倒涨得凶:一季度营业成本33亿(+23%)、销售营销37亿(+25%)、产品研发费用41亿(+15%),三项成本增速全线压过收入。携程为了抢国际盘、搞AI、保份额,烧钱速度已经跑赢了赚钱速度。利润那一刀,还有一大半是联营公司亏损扩大到11.5亿,加上去年同期有股权投资收益、今年变成损失,一次性因素砸了一锤。
第二根刺:监管的连环拳,刀刀见血。
这半年,携程的日子并不安生。
今年1月,市场监管总局反垄断正式立案,至今悬而未决;6月11日,又被联合约谈,点名“候补帮抢”“买长乘短”这些老毛病;紧接着6月13日,上海网信办一千万罚单拍下来,数据出境违规。
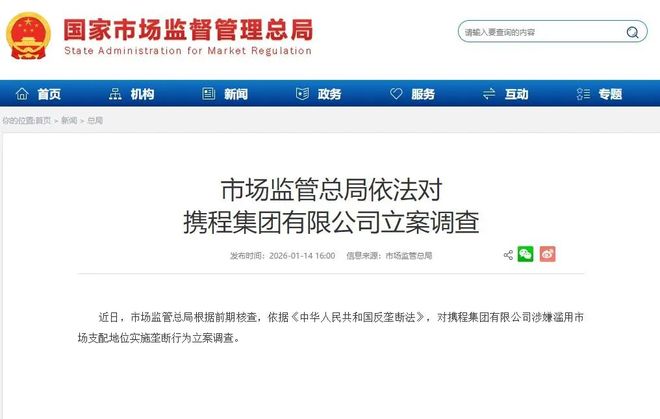
反垄断的靴子还没落地,罚款和整改要求倒是先到了。这种“合规风险”就像悬在头顶的剑,机构投资者最怕的就是这种不确定性——你无法给它定价,就只能先跑为敬。
第三根刺,也是最致命的:Q2指引直接"脚踝斩"。
过去再糟能忍,只要未来亮就行。但携程自己给的2026年Q2净收入指引只有3%–8%,别忘了Q1可是17%。这落差,相当于一脚油门之后猛踩刹车,也是疫情修复周期之外、携程上市以来最弱的单季指引。
管理层解释了一堆:油价推高机票压制需求、地缘冲突波及境外、监管合规主动调整……但说破天,增长从双位数掉到个位数、下限甚至只有3%,市场在听惯了OTA双位数增长的这些年,确实有点懵。
花旗倒是还撑,维持"买入"、美股目标价82美元,理由是Non-GAAP营运利润率28.6%略超预期,觉得Q2指引偏保守。但这得建立在"反垄断不伤筋动骨"的前提下,但是这前提现在谁敢打包票?
携程的基本盘其实没垮。国内高星酒店的供应链壁垒没人轻易攻得动,出境+入境这条曲线也才吃了一半,"五年2亿入境游客"的目标刚喊出来。Q1那162亿、+17%,轻微超了市场15%的预期。
但眼下这三股寒流是同时来的:合规整改动利润源、AI和国际盘烧钱、宏观消费力和油价又压需求。过去几年靠"疫情修复+出境重启"喂出来的双位数增速,眼看要换剧本。
当一家公司的Q2指引从17%掉到最低3%,当监管的连环拳还在路上,市场用12%的跌幅回应,似乎也没那么不可理喻。
黄金坑,还是半山腰?
等8月Q2真章,等反垄断那只靴子落地,才有答案。
来源:星河商业观察
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。