IPO观察丨巴奴火锅赴港上市,高端定位承压,扩张与争议并行
 2026-06-26 11:58
6月16日,知名火锅品牌巴奴国际控股有限公司(下称“巴奴”)正式向港交所主板递交上市申请。
这家以“产品主义”立身、专注人均消费120元以上品质火锅市场的老牌企业,在消费降级与同业围剿的双重夹击下,正第三次试图借助资本市场开启新一轮全国扩张。然而,高端客群流失、供应链重资产投入、舆情风波频发以及现金储备吃紧等问题,为其上市前景蒙上诸多不确定性。
高端定位下调价压力
2001年,创始人杜中兵在河南安阳开出第一家巴奴毛肚火锅,首创毛肚火锅细分品类。此后二十余年,巴奴提出“产品主义”深耕,以“毛肚+菌汤”为招牌组合,逐步树立中高端火锅品牌形象。
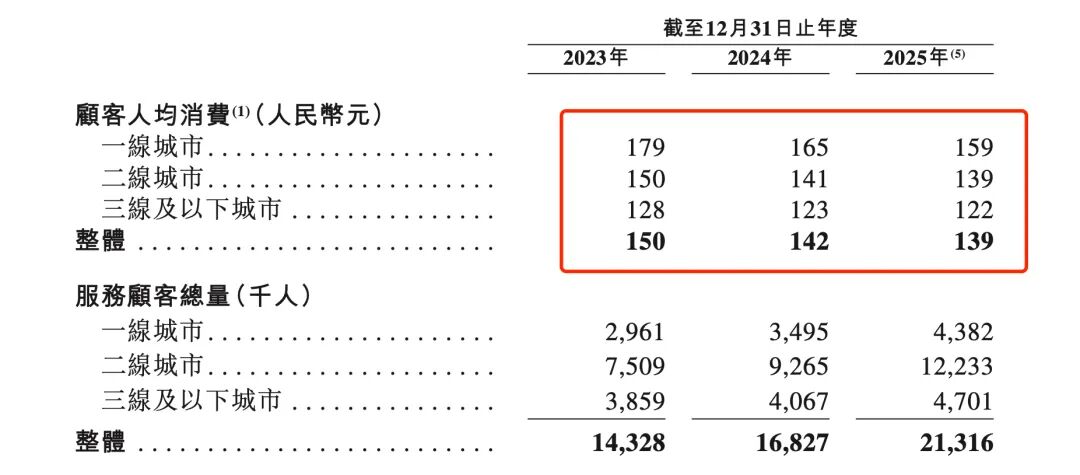
财务数据显示,公司近三年业绩保持增长,2025年全年营收同比增幅23.4%,经调整净利润达3.2亿元,同比大幅攀升88.7%。不过,为顺应市场趋势、吸引更广泛客群,巴奴自2024年3月起主动对产品组合与定价进行战略调整,人均消费开始走低,尤其一线城市降幅明显。这一降价策略虽在招股书中被解释为主动之举,却也从侧面折射出高端火锅在消费疲软环境下的现实压力。
截至最新招股书递交日,巴奴全部采用直营模式,拥有200家门店,覆盖全国57个城市。
竞品多方面挤压市场
中国火锅行业高度分散,巴奴面临众多竞争者,而最直接的对手当属海底捞。
海底捞不仅在锅底品类上“贴身跟进”——推出相似菌汤锅(月销185万份),且同款毛肚定价低5%、鲜鸭血价格仅为巴奴一半;2025年海底捞自营餐厅整体客单价为97.7元。
与此同时,海底捞推出22元工作午餐、开放加盟下沉市场,加之众多新锐品牌在低线城市的密集布局,正对巴奴的核心客群形成分流。
巴奴自身收入结构较为单一,约99%依赖堂食,外卖及其他多元化收入来源几乎空白。
更令市场关注的是其激进的开店计划。招股书披露,计划于2026年、2027年及2028年分别新开约52家、61家及64家巴奴门店,每家新店前期投资一般不超过人民币500万元。
然而,新店开设必然伴随一系列建设投入,跨区域配送成本亦将显著上升,利润空间面临进一步压缩。在现有现金储备并不丰厚的背景下,如此大规模扩张对资金的需求极为迫切,这也使得本次IPO的成败直接关系到公司后续战略的落地。
能否成功上市成发展关键
近年来,巴奴多次陷入负面舆情。
从“高价土豆片”事件,到“富硒土豆硒含量未达标”争议,再到其子品牌超岛自选火锅被曝“羊肉掺杂鸭成分”,品牌信誉屡受冲击。2025年2月,杜中兵在直播中一句“月薪5000你就不要吃巴奴”更登上热搜,引发广泛批评。
财务操作方面亦有争议。2025年1月,公司向股东派息7000万元,实控人杜中兵家族独得5800万元,被市场质疑为“抽血式分红”。
招股书中,巴奴坦言未来增长取决于新门店的扩张能力及盈利维持能力,若开店出现延迟或失败,公司发展策略及财务表现将受重大不利影响。
该公司本次IPO募资拟用于门店扩张(深化全国布局)、数字化升级(优化运营效率)、品牌建设(强化高端定位)及供应链优化(扩建中央厨房与卫星仓)。
归根结底,发展依赖开店,开店依赖资金,而公司账面现金并不多。成功上市,已成为巴奴突围的关键一战。
然而,在高端定位承压、竞品攻势不减、舆情与资金双重考验之下,资本市场是否愿意为其“产品主义”故事买单,仍有待检验。
数据:公司公告及其他公开信息
声明:文章内容仅供参考,不构成投资建议。
出品丨 飞鱼财经
文字丨 墨 阳
审核丨 晓 晓
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。