美团又要回购:会不会收缩主业?
 2026-06-29 15:27
今年美团股东大会一改往年的沉闷气氛(之前投资者多抱怨管理层照本宣科),开始连番释放有效信息:
1)王兴开始对战略和低迷的股价进行反思(如错失出海最佳窗口期,社区团购损失过大);
2)开始有意维护投资者信心,计划启动股票回购计划(考虑合适时机退出部分投资)。
本次股东大会释放的信息量远超以往,尤其当股票回购计划传出之后,消息刺激下股价短期冲高,但很快再度回落,我们来详细拆解此次股东大会的主要信息。
问题一:除了提振股价美团此次回购计划还有什么看点?
69港元既是美团的股票发行价,也是管理层内心的一道红线,一旦股价跌破该价位,管理层大概率就会推出回购计划。
比如2024 年初,美团股价最低跌到 61 港元,回购计划如约而至,全年回购消耗 245 亿元,回购股票占总股本的4.32%。
今年股东大会时,美团股价徘徊在 65 港元附近,回购计划到来也是不奇怪的。那么此次回购除了股价之外,还有什么看点呢?
回购,股息政策与资本开支,在财务分析时统称为“资本配置”,也就是一笔钱摆在企业那里,究竟是选择投资未来(扩大资本开支),还是托底股价(短期目标),资本配置某种程度上反馈了企业的中期战略。
此时美团推出回购计划,短期内必然会对股价形成托底效应,但我们仍然非常担心会影响接下来资本配置走势:回购会挤压经营性资本开支的预算,企业会主动收缩无序扩张。
有朋友可能会认为,美团手中仍然有1170 亿元的现金及现金等价物,还要卖掉投资类资产,手中的资金完全可以兼顾回购和未来投资。
只是目前美团ROIC(投入资本回报率)仍然为-13.6%,当核心业务仍然面临竞争压力时,短期内提高资本开支很可能会恶化这一指标,因此我们判断美团接下来对业务扩张应该持审慎态度,要将更多资金用在回购计划上,这应该是近期其资本配置的主基调。
问题二:为何美团通过退出投资来回购?
截至2026 年Q1 美团的现金及现金等价物共计 1170 亿元,2025年下半年经营性现金流共流出 287 亿元(上半年外卖大战前期该数字为正),全年资本开支达到 133 亿元。
外卖大战除了影响美团的损益表,亦对现金流造成较大的冲击。虽然近期业内以及管理层都对外卖业务在 2026 年UE扭亏表达了信心,但随着抖音抖省省在到店业务的突飞猛进(这块又是美团的利润池),2026年美团经营层面的压力仍然是非常之大的。
也就是说在严峻的竞争态势中(经营性现金流的压力仍较大),美团要扩大回购规模,仅靠手中的资金是不够的,就要有新的融资渠道。
一般来说,企业可以通过发债来融资,但在不甚明朗的竞争环境中,其融资成本是面临上涨压力的。
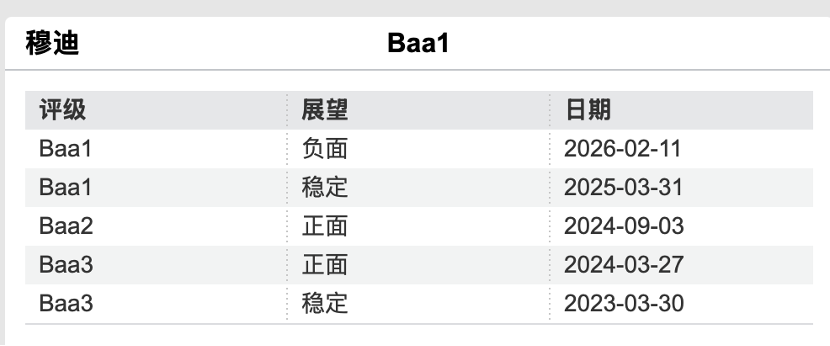
比如穆迪,标普为代表的评级机构均下调了美团的评级,根据 wind提供数据此前美团发行债券的平均融资成本为 4.26%,在新的评级面前,若发行新债券其融资成本大概率是要突破 5% 大关,也就会加重美团的财务成本。
当发行债券并不划算时,就要考虑卖出投资类资产了,过去几年美团(包括龙珠资本)投资了众多公司,且收益颇丰,包括但不限于宇树,智谱,摩尔线程,沐曦股份,理想汽车,古茗,蜜雪冰城等等,一些项目也到了退出的时候。
那么美团最有可能先退出哪家公司呢?我个人觉得这个公司要同时具备:1)获利大;2)退出风险小;3)股价正值高点。
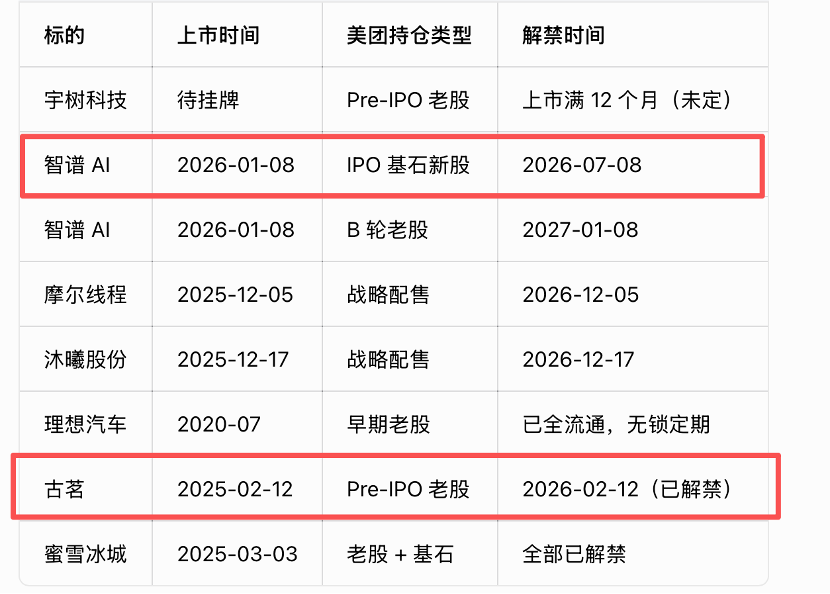
按照此逻辑,我们认为智谱,古茗比较符合减持目标(股价较发行上涨数倍,且过解禁期或者即将解禁)。
当然我们也不排除还有其他公司,以上只是逻辑推演。
股东大会之后,接下来我们就要追踪一些指标来验证上述推论:
1)资本开支规模;
2)经营性现金流的情况;
3)会首先退出哪家公司?
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。