尾盘异动!002654,拉升涨停!多股获巨资抢筹
 6 月30日, A 股强势上攻,科创综指大涨 4.29% ,突破 2500 点,再创历史新高,中证 500 也创 11 年来新高,深证成指、创业板指、北证 50 等均涨超 2% ,上证指数则逼近 4100 点,市场成交 3.29 万亿元。

盘面上,芯片、业绩预增概念股、消费电子、机器人等板块涨幅居前 ,种业、石油石化、煤炭、银行等板块跌幅居前。
Wind 实时监测数据显示,电子行业获得逾 698 亿元主力资金净流入,机械设备获得逾 205 亿元净流入,计算机、通信、电力设备均获得超百亿元净流入,基础化工、国防军工也都获得超 60 亿元净流入。银行遭主力资金净流出逾 35 亿元,非银金融净流出逾 20 亿元,食品饮料、有色金属、建筑装饰等也净流出超 10 亿元。
概念板块方面, 5G 板块获得逾 431 亿元主力资金净流入,消费电子、华为概念、 AI 手机、人工智能等板块均获得超 300 亿元净流入 ,先进制程、 AI 算力、芯片等板块也获得超 200 亿元净流入。顺周期板块遭主力资金净流出逾 59 亿元,央企板块净流出逾 43 亿元,大消费、减肥药等板块也净流出超 20 亿元。
个股方面,京东方 A 获得逾 80 亿元主力资金净流入,多氟多、长光华芯、新易盛、胜宏科技均获得超 40 亿元净流入,中科曙光获得逾 37 亿元净流入,大族激光、中际旭创、寒武纪也都获得超 20 亿元净流入。 
消费电子股今日全线上涨,板块指数大涨逾 4% 。神宇股份午后 20% 涨停,亿道信息中午开盘后秒速封板,京华激光、万润科技(002654)等多股则于临近收盘强势涨停,赛伍技术、 TCL 科技等逾 60 股也涨停或涨超 10% 。 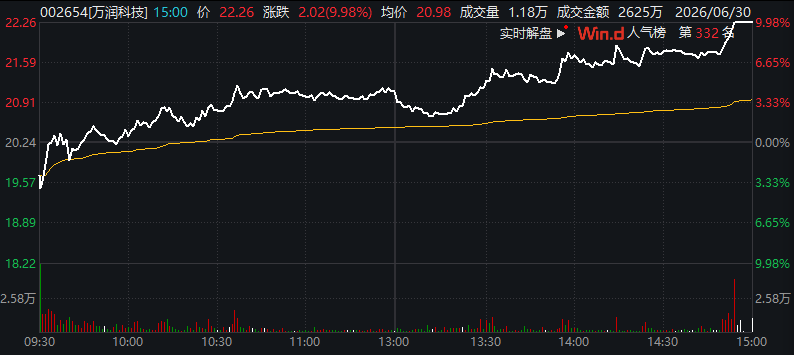
光学光电、电子纸、 AI 手机 PC 、折叠屏等细分板块均放量大涨,深科达、彩虹股份、奥拓电子、莱宝高科等批量涨停。
消息面上,衔接“ 618” 大促尾声与暑期消费旺季,第三批 625 亿元 国补资金于 2026 年 6 月 30 日前 全额拨付至全国 29 个省区市。 补贴申领通道随后开通,资格有效期至 2026 年 12 月 31 日 。
第四批国补也计划于 2026 年第四季度(约 10—11 月)投放,承接双十一等年终消费需求。
首创证券表示,传统消费电子领域进入成熟发展期, AI 有望为消费电子行业注入新的活力。具备 AI 技术储备与产品落地能力的企业有望充分享受行业重构红利。
随着中报披露的临近,预增股近来频频走强。盛达资源昨日晚间公告,预计 2026 年上半年实现净利润 3.5 亿— 4 亿元,同比大幅增长 399.31% — 470.64% 。盛达资源今日一字涨停。
模拟芯片企业富满微日前也发布 2026 年半年度业绩预告,预计实现净利润 9000 万— 1.1 亿元,同比扭亏。富满微今日临近收盘 20% 涨停。
广汇能源、宁波华翔、银禧科技、惠康科技等公告 2026 年半年度业绩预增或扭亏等公司,今日均放量上涨。
展望后市,浙商证券指出,在当前极致的市场结构下,一半清醒一半醉可能是较好的应对心态。 7 月,预计市值相对均衡,行业风格偏成长、消费、金融、稳定,建议聚焦“成长扩散 + 大盘价值”,继续关注行业景气度高增的通信和电子。关注供需错配背景下的煤炭、算电协同叠加迎峰度夏用电需求增加的公用事业(电力)。此外,银行、医药、食品饮料、交运等低位品种可考虑适当配置,平滑组合波动。
华福证券认为,当前市场存在着强美元的压制,也存在各项扰动,但 AI 产业趋势并未熄火,反而在以美光为例的海外财报验证中继续强化。 7 月即将迎来中报窗口期,市场关注点或将聚集于业绩与景气确定性。建议继续锚定主线,关注 AI 算力链中业绩能够验证的环节。 
(来源:e公司)