这家机构,20%股权降价转让!
6月29日,深圳联合产权交易所的一则挂牌公告显示,深圳金融电子结算中心有限公司正式挂牌转让持有的深圳市快付通支付有限公司20%股权,底价4265.87万元,挂牌期至7月24日。 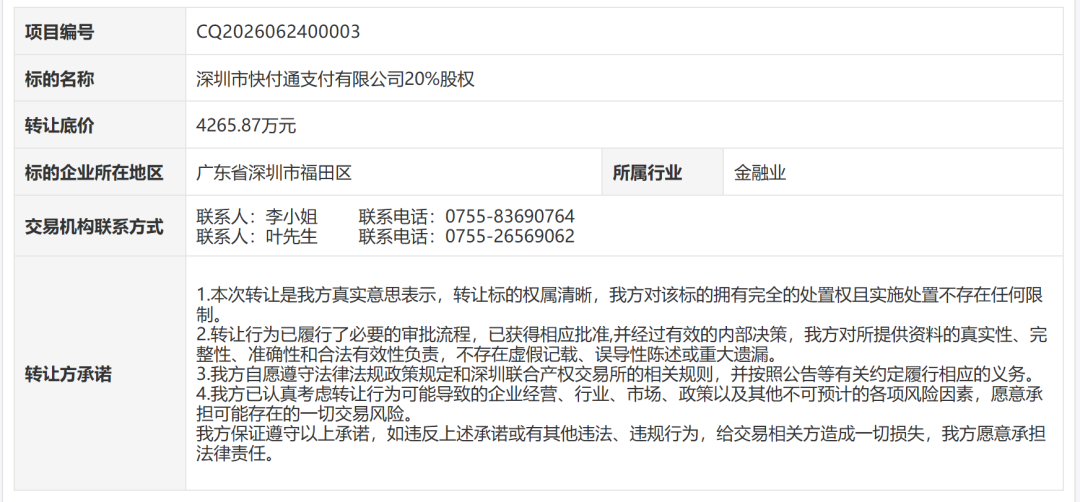
这一公告让支付机构深圳市快付通支付有限公司(以下简称“快付通”)再度为市场所关注。
实际上,这已不是该机构第一次股权转让。
2021年10月,深圳市快付通金融网络科技服务有限公司20%股权曾在深圳联合产权交易所挂牌,挂牌金额为5708.232万元。当时,标的企业名称为快付通更名前的“深圳市快付通金融网络科技服务有限公司”,转让方为深圳金融电子结算科技有限公司(后更名为深圳金融电子结算中心有限公司)。
2025年 1月,快付通20%股权再次被挂牌,标的名称变更为“深圳市快付通支付有限公司20%股权”,深圳金融电子结算中心有限公司当时报出的转让底价为5911.66万元,保证金为1700万元。该项目当前状态显示为未成交。
2026年 6月底,这笔20%股权重新挂牌,转让底价降至4265.87万元。与 2025年 挂牌价格相比,本次转让底价减少1645.79万元,降幅约27.84%。
“快付通这20%股权已挂牌5年未有人接手,是多方面原因造成的。”博通咨询首席分析师王蓬博对 《金融时报》 记者分析,一方面该持股比例仅为少数股权,收购方完成出资后无法掌握公司经营和业务调整等核心决策权;另一方面快付通长期处于亏损状态,无法给股东带来稳定分红收益,资产回报预期持续走弱。
记者注意到,快付通 2025年 的净利润为-10293.32万元, 今年 截至 2026年 5月31日的净利润为-261.34万元。 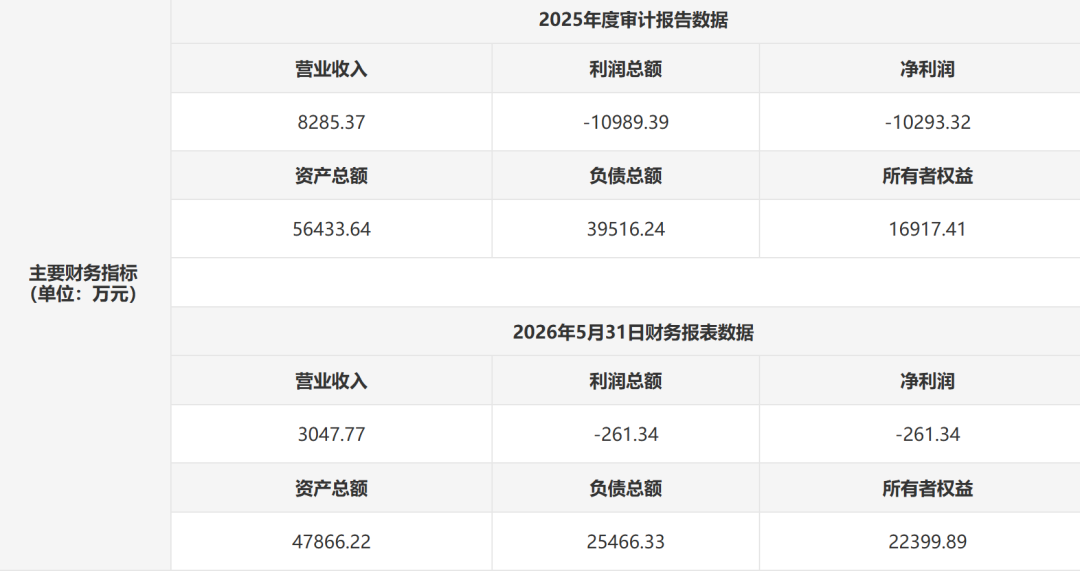
“本次快付通20%股权三度挂牌,转让底价降幅近28%,前两轮挂牌均未成交,反映市场对该公司的价值持续看低。”支付产业网创始人刘刚在接受 《金融时报》 记者采访时将原因总结为三重压力:合规处罚、牌照续展中止、持续亏损。
其中,在合规层面, 2025年 至 2026年 该公司连续被罚,违规情形触及反洗钱、商户清算、消费者保护等监管底线,暴露出内控体系长期存在系统性漏洞,整改成效未获监管认可。监管也因此中止其支付牌照续展审查,当前牌照存续存在重大不确定性,这是潜在受让方的主要顾虑。
从转让可行性看,一方面,该公司的支付牌照处于续展中止窗口期,股权变更需同步完成监管备案、合规核查,流程复杂;另一方面,该公司 2025年 出现大额亏损,经营承压,叠加历史转让流拍记录,买家议价空间大。“只有看好预付卡、互联网支付存量资源且具备强合规整改能力的产业资本,才会有参与意愿,普通财务投资者观望情绪浓厚。”刘刚分析。
根据 2026年 4月30日中国 人民银行 公布的非银行支付机构《支付业务许可证》续展(换证)公示信息( 2026年 5月批次),快付通被中止牌照续展审查。对此,王蓬博认为,中止牌照续展不等于机构即刻停止现有支付业务,但牌照能否顺利续存存在不确定性。
不过,业内专家也表示,此次挂牌金额大幅下跌,并不意味着支付牌照价值整体性缩水。“综合来看,还是因为快付通持续亏损的经营现状叠加牌照续展审查中止,进一步抬升了资产持有成本与未来不确定性,大幅压低股权内在估值。”王蓬博说, 当前外部层面存量持牌机构股权转让供给持续增多,市场资金或更偏好自带产业场景、合规记录平稳的支付主体。
(来源:金融时报)