“光”“芯”共振,科创“狂欢”


摘 要
1、今日A股震荡上行,沪指上涨0.50%,深证成指上涨2.48%,创业板指上涨2.99%。沪深两市成交额约3.29万亿元,较上日有所缩量。个股涨多跌少,全市场超3000只个股收红。行业层面,通信设备、电子元器件、半导体、航天军工等涨幅居前;工程机械、煤炭、海运、银行等则跌幅居前。上半年最后一个交易日结束,后面进入7月即将开启中报验证期,有业绩支撑的板块或将相对占优。
2、科创板迎来“狂欢”,科创综指上涨4.29%,“光”+“存”齐头并进。消息面上,长鑫存储已与腾讯签署一份长期供货协议,金额超人民币200亿元;近20家半导体企业公告涨价;韩国大幅增加芯片投资等。无论是通信还是半导体设备都是AI的核心资产,半导体设备赛道核心受益于存储扩产,通信则是由于服务器带宽成长带动“光”的需求增长,感兴趣的投资者可布局通信ETF(515880)、半导体设备ETF(159516)。
3、机器人:之前板块有所回调,悲观情绪有所释放,今日修复明显。特斯拉量产仍在稳步推进之中,同时也在持续扩建机器人产线产能。近期,核心供应商已经收到PPA回函及项目书,26H2量产可期。此前市场传言特斯拉自制执行器环节,或压缩供应商份额,特斯拉的确有自制能力和产能,但如果规模化量产的话仍需要外部供应商。感兴趣的投资者可关注机器人ETF(159551),把握人形机器人海外链+国产链相关机遇。
4、军工:6月29日,朱雀三号重复使用遥二运载火箭完成静态点火试验,发射前各项关键地面验证工作已经全部完成,有望7月内实施一级回收试验。此外,根据多渠道已发布的预警信息,长十乙或将在7月10-13日开展首飞并同步验证“海上网系回收”方案。可回收火箭进入国家队+民营企业并行验证阶段,若实现成功回收,则对卫星、太空光伏等带来明显催化,感兴趣的投资者可关注军工ETF(512660)、光伏ETF(159864)。
正 文
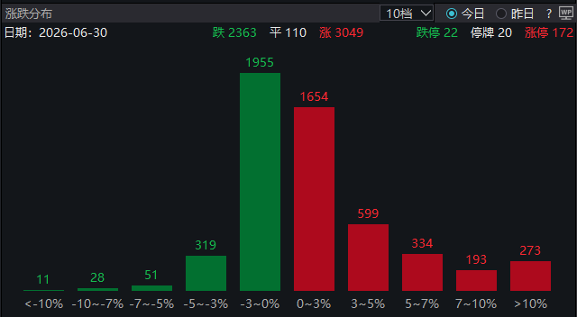
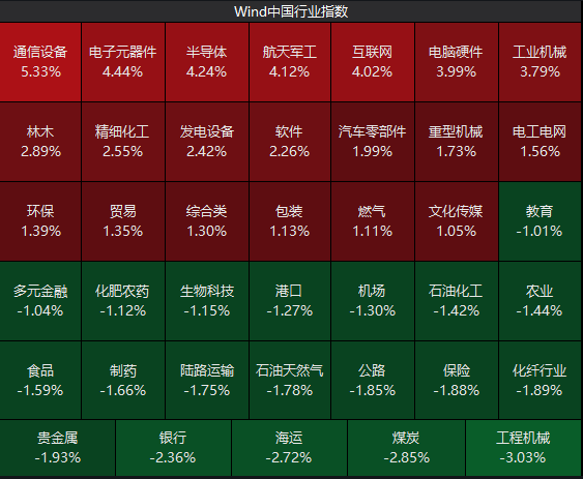
今日A股震荡上行,沪指上涨0.50%,深证成指上涨2.48%,创业板指上涨2.99%。沪深两市成交额约3.29万亿元,较上日有所缩量。个股涨多跌少,全市场超3000只个股收红。行业层面,通信设备、电子元器件、半导体、航天军工等涨幅居前;工程机械、煤炭、海运、银行等则跌幅居前。
资料来源:Wind
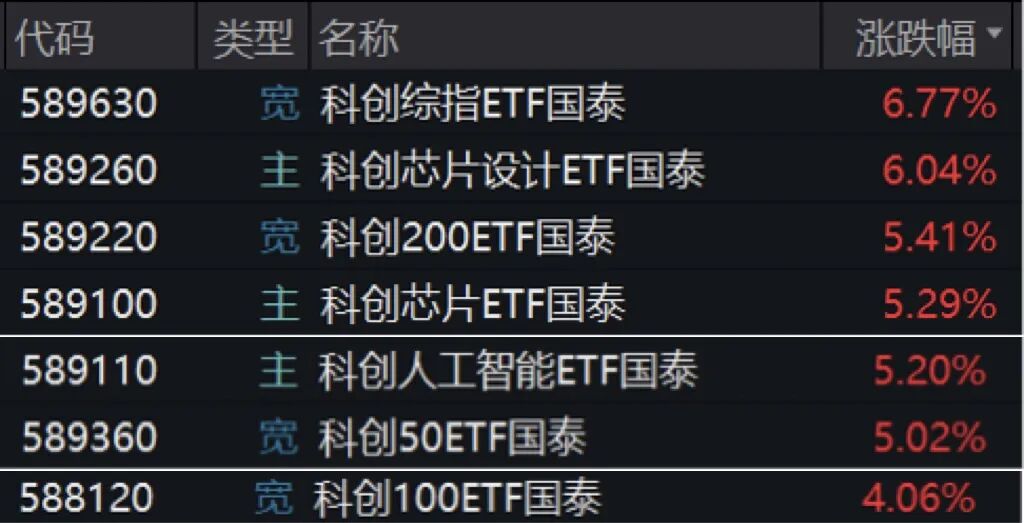
科创板迎来“狂欢”,科创综指上涨4.29%,科创芯片设计ETF(589260)、科创芯片ETF(589100)、科创人工智能ETF(589110)、科创综指ETF(589630)、科创200ETF(589220)、科创100ETF(588120)、科创50ETF(589360)等全线大涨,“光”+“存”齐头并进。
资料来源:Wind
上半年最后一个交易日结束,后面进入7月即将开启中报验证期,有业绩支撑的板块或将相对占优。
半导体设备方面,存储扩产逻辑增强。6月29日,韩国政府联手三星、SK两大半导体巨头,公布以半导体、物理AI、AI数据中心为核心的“三大超级项目”,两家巨头未来将在AI相关领域总计投入4755万亿韩元,其中约3586亿韩元投向半导体领域,匡算下来两大巨头年均WFE约1000亿美金上下。作为对比,据Berntein,在三星和海力士官宣之前,2026年全球WFE市场规模约为1480亿美元。
通信方面,昨日点评中我们提到前两日回调大概是风格漂移资金的问题,总体产业趋势依然稳健,短期产业侧未见大的风险。叠加昨日夜盘美股回暖,今日情绪共振,迎来修复。
全球AI Capex可能在2027年会接近或突破1.5万亿美金,并因此推动AI链条走向更加繁荣。AI大模型中,数据搬运是原罪,在这条链路上的资产弹性可能本身比数据的计算更大。芯片侧存储受益,将数据从HBM搬运到计算核心所需能量是执行一次浮点运算耗能的数十甚至上百倍,计算核心常处于“吃不饱”状态,因此需要尽可能在近的地方放置存储,存储需求大爆发,产业链供不应求,存储迎来全球扩产大周期。
感兴趣的投资者可关注:
-信创ETF(159537),含有"存储模组、存储芯片、内存接口芯片"超40%,叠加10%左右的半导体设备,相当于对存储的敞口有50%。此外还有6%的半导体制造,15%的计算芯片,核心成分含量接近72%。
-半导体设备ETF(159516),67%的半导体设备+22%半导体材料,设备受益于存储扩产,材料又作为存储耗材,短期还有设备涨价、两存上市催化,长期叠加先进制程自主可控、设备出海等多重逻辑驱动,基本面强硬,AI浪潮甚至可能彻底扭转半导体设备的估值逻辑,建议持续关注。
-通信ETF(515880),光模块(51%)+光纤(19%)+服务器(13%)+铜连接(5%)核心成分占比超84%,光的纯度在市场上首屈一指,建议持续关注。服务器侧“光”是优质资产,GPU受益于摩尔定律,算力成长速度惊人。为充分发挥GPU算力效能,需要网络保持超高带宽,光作为网络的介质,相关的资产空间较大。
今天机器人表现较好,机器人ETF(159551)上涨5.23 %,工业母机ETF(159667)上涨4.94%。
此前板块有所回调,悲观情绪有所释放,隔夜美股科技大多实现上涨,今日板块修复明显。
特斯拉量产仍在稳步推进之中,同时也在持续扩建机器人产线产能。特斯拉已关停加州弗里蒙特工厂的Model S与Model X生产线,用于Optimus初期生产,预计2026年7月至8月投产首批机器人。特斯拉得克萨斯州超级工厂专属Optimus人形机器人工厂已正式动工,将搭建第二代生产线,计划2027年夏季实现大规模量产。
近期,核心供应商已经收到PPA回函及项目书,26H2量产可期。此前市场传言特斯拉自制执行器环节,或压缩供应商份额,特斯拉的确有自制能力和产能,但如果规模化量产的话仍需要外部供应商。
此外,特斯拉Grok4.5模型核心参数全面跃迁,涉及航天模拟、自动驾驶和机器人开发等高复杂度场景,正在从通用大模型向能解决真实物理世界问题的“实体AI”迈进。再者,英伟达的机器人团队多个方向开放招聘,机器人被黄仁勋称为英伟达下一个万亿美元级别的增长机会,也是英伟达布局物理AI的抓手。长远视角来看,机器人大有可为。
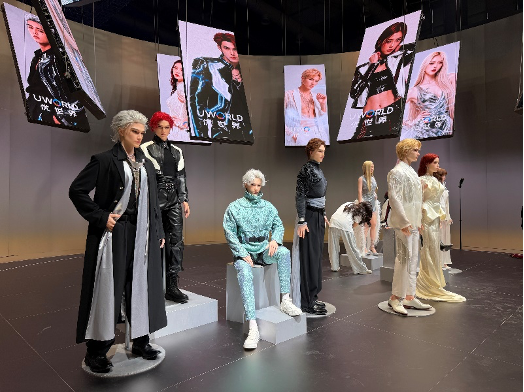
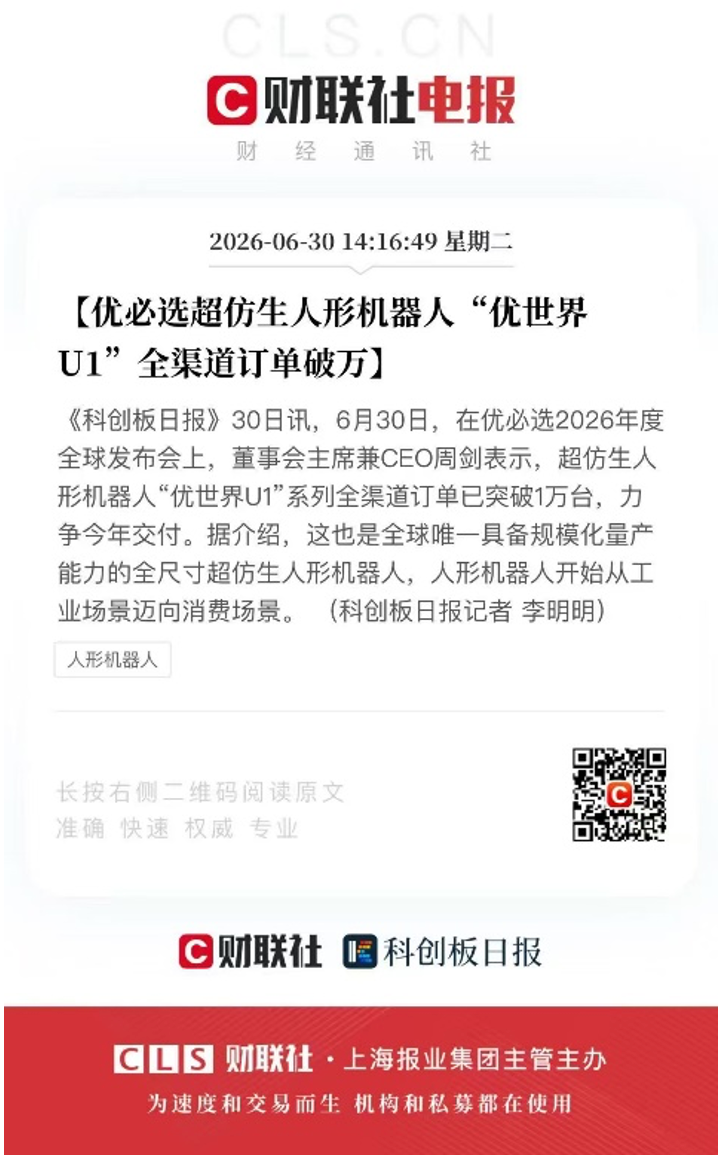
国内方面,宇树科技科创板IPO过会,其人形机器人G1近期累计生产下线约11000台,后续上市在即;2026年6月26日,深交所官网显示,杭州新剑机电传动股份有限公司创业板IPO申请获受理。核心零部件企业和整机厂均在冲击上市,有望点燃国产机器人链条行情。此外,今天优必选在其2026年度全球发布会上,宣布其超仿生人形机器人“优世界U1”系列全渠道订单已突破1万台。
机器人是AI的终极载体,有望成为中美竞争的下一个主要赛道。海外方面,特斯拉V3版本或将沿着轻量化、小型化、高集成度、高稳定性等方向演化,下半年有望开启量产。国内方面,新产品与新技术百花齐放,机器人整机厂和零部件企业的资本运作不断加速,后续相关企业上市有望对板块形成催化。当前机器人板块产业链反馈各环节仍在有序推进中,下半年进入量产预期不变。
感兴趣的投资者或可关注:
-机器人ETF(159551),兼顾人形机器人海外链+国产链相关标的;
-工业母机ETF(159667),市场少有的跟踪中证机床指数的ETF产品,截至2026年6月30日,指数中光模块+PCB设备耗材含量约56%,人形机器人含量约33%,钨矿含量约13%。感兴趣的投资者或可采用分步配置/分批建仓等方式,以平滑短期波动对持仓成本的影响。
商业航天今天也“卷土重来”了,军工ETF(512660)上涨3.73%,光伏ETF(159864)上涨3.48%。
消息面上,6月29日,朱雀三号重复使用遥二运载火箭完成静态点火试验,发射前各项关键地面验证工作已经全部完成,有望7月内实施一级回收试验。此外,根据多渠道已发布的预警信息,长十乙或将在7月10-13日开展首飞并同步验证“海上网系回收”方案。
为什么要执着于“可回收”?低成本进入太空能力是商业航天获得经济可行性的先决条件,SpaceX率先获得商业上的成功,核心在于其可回收火箭,猎鹰9号的复用发射大幅降低了火箭制造的边际成本,也进一步节省了SpaceX的Starlink组网费用。
可回收火箭试验的成功将是国内商业航天的重要技术拐点,当前正在进入国家队+民营企业并行验证阶段,若实现成功回收,则对卫星、太空光伏等带来明显催化。此外,蓝箭航天IPO动态更新,行业资本运作进展积极。据上交所官网,蓝箭航天已于6月29日更新提交财务资料,科创板IPO审核状态恢复为“已问询”,此前中止审核为技术性暂停。
今天就这样,白了个白~
风险提示
投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。
无论是股票ETF/LOF基金/联接基金,都是属于较高预期风险和预期收益的证券投资基金品种,其预期收益及预期风险水平高于混合型基金、债券型基金和货币市场基金。
基金资产投资于科创板和创业板股票,会面临因投资标的、市场制度以及交易规则等差异带来的特有风险,提请投资者注意。
板块/基金短期涨跌幅列示仅作为文章分析观点之辅助材料,仅供参考,不构成对基金业绩的保证。
文中提及个股短期业绩仅供参考,不构成股票推荐,也不构成对基金业绩的预测和保证。
以上观点仅供参考,不构成投资建议或承诺。如需购买相关基金产品,请您关注投资者适当性管理相关规定、提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金有风险,投资需谨慎。
(来源:ETF和LOF圈)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。