美股半年收官,获5年来最强成绩单!标普涨9.6%、纳指逾12%,AI与芯片成绝对主力
 2026-07-01 14:51
来源 | 美股财经社
随着6月30日收盘,2026年美股上半年正式落下帷幕,三大股指交出了多年来最亮眼的一份成绩单。据CNBC数据,道琼斯工业平均指数上半年累计上涨8.9%,创下2021年以来的最佳半年表现;标普500指数上涨9.6%,纳斯达克综合指数以逾12%的涨幅领跑。涨势并不局限于科技巨头——代表中小盘的罗素2000指数半年大涨逾21%,刷新了自1991年以来的最强半年纪录。
二季度才是真正的主引擎。在AI交易回暖与地缘风险降温的双重推动下,纳斯达克录得2020年二季度以来最大的单季涨幅,标普500、道指的季度涨幅也分别达到约14%和两位数水平。多只权重股在季末创下历史新高,道指本月一度突破52000点。
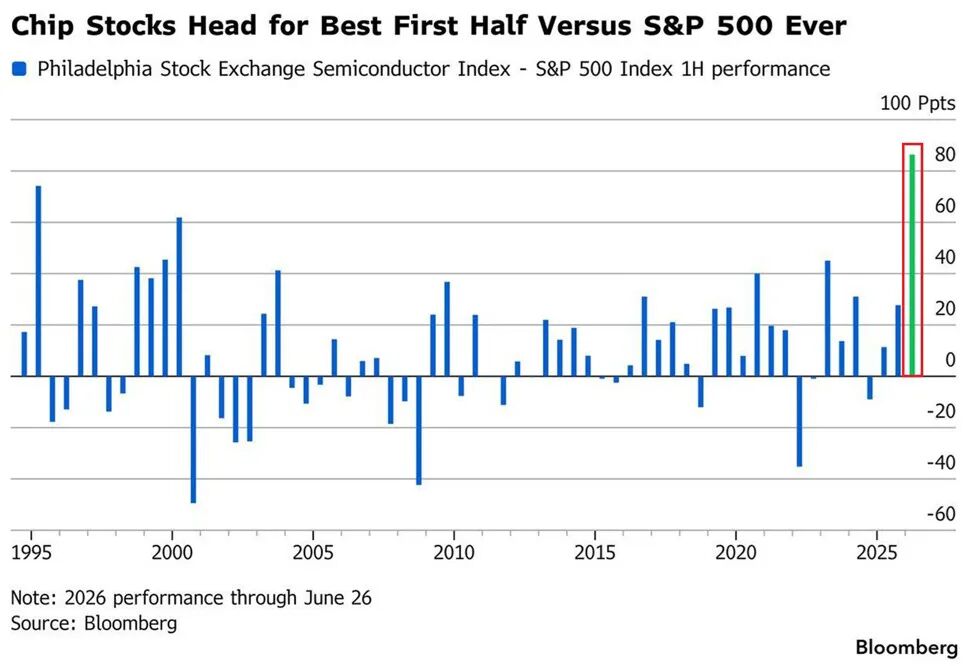
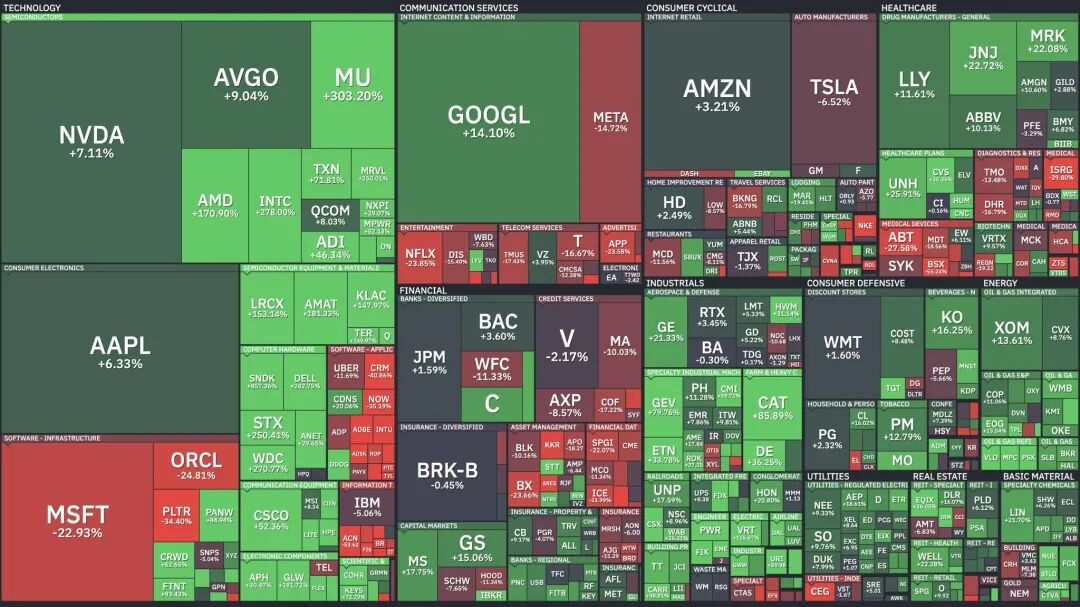
驱动这轮行情的核心,依然是人工智能与半导体。截至上半年,追踪芯片股的VanEck半导体ETF(SMH)年内累计上涨约82%;美光科技(Micron)单季暴涨约240%,是板块中表现最强的个股之一;AMD、英特尔等也在季末强势反弹。略显意外的是,AI龙头英伟达二季度涨幅不到14%,反而成了拖累板块整体涨幅的一方,但它与微软、亚马逊、Meta、Alphabet等,仍是支撑指数盈利的核心力量。
支撑股价的,归根结底是超预期的企业盈利。据FactSet数据,标普500成分股一季度营收同比增长12%,为2022年以来最高;盈利增长29%,创2021年以来最快纪录,约85%的公司业绩超出预期,远高于78%的五年均值。在此基础上,华尔街分析师将标普500全年每股盈利增速预期一路上修至23%以上,科技与通信服务板块是盈利增长的主力。
通往这份成绩单的路并不平坦。年初市场一度剧烈震荡:美国与伊朗的冲突扰乱了霍尔木兹海峡航运,布伦特原油在3月至5月数次冲上每桶113美元上方,叠加对AI支出可持续性的疑虑,道指在3月底一度回调约10%。直到近期美伊达成停火、霍尔木兹海峡重新通航,市场情绪才彻底转暖,本周一三大股指放量收高、再创新高。期间,道指还在2月首次站上50000点大关,并迎来成分股调整——Alphabet取代Verizon进入道指,首个交易日大涨约5%。
不过,亢奋之下的隐忧并未消散。标普500年初的远期市盈率高达22倍,是历史上最贵的估值水平之一,过去四十年仅互联网泡沫和疫情时期超过这一区间,而那两次此后都迎来了熊市。UBS在最新报告中提醒,AI资本开支能否维持当前增速仍是悬而未决的问题,建议投资者不要把赌注过度集中于AI;嘉信理财则警告,由少数AI巨头相互支撑盈利预期的"循环融资"问题正在二季度延续。另一个值得注意的信号是,受美元走强和市场对美联储加息押注升温影响,黄金本季度累计下跌逾13%,创2013年二季度以来最差单季表现。
展望下半年,华尔街整体仍偏乐观。据路透社与Yardeni Research汇总,19家投行与研究机构给出的标普500年末目标价中值为7850点,较年初的7600点上修,意味着仍有约5%的上行空间。但越来越多的策略师达成的共识是:在估值高企的当下,盈利能否持续兑现,才是决定行情走向的关键变量。
回看2026年上半年,这是一份由AI交易定义的成绩单——芯片与盈利的合力把指数一次次推向新高,也把整个市场的命运,越来越紧地绑在了AI资本开支能否持续这一个问题上。下半年的答案,将决定这轮牛市究竟是中场休息,还是接近尾声。
*免责声明:本文内容仅代表作者看法。市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。
深蓝财经新媒体集群发源于深蓝财经记者社区,已有16年历史,是国内知名财经新媒体,旗下账号关注中国最具价值公司、前沿行业发展、新兴区域经济,为投资者、上市公司高管、中产阶级提供价值内容,欢迎关注。
(来源:深蓝财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。