A股上半年收官,行情走到哪个阶段了?
 2026-07-02 11:22
01
2026年上半年过去了,如果用一个词来形容A股行情,可能就是“分化”,更确切一点,是“K型分化”。
(如无特别说明,以下数据均来源于Wind,统计区间均为20260101-20260630)
宽基指数方面,科创50、创业板指在2026年上半年分别上涨64.25%、35.58%,双双创出历史新高,上证指数微涨3.16%,而上证50、中证红利、北证50分别下跌1.38%、8.75%、13.14%。
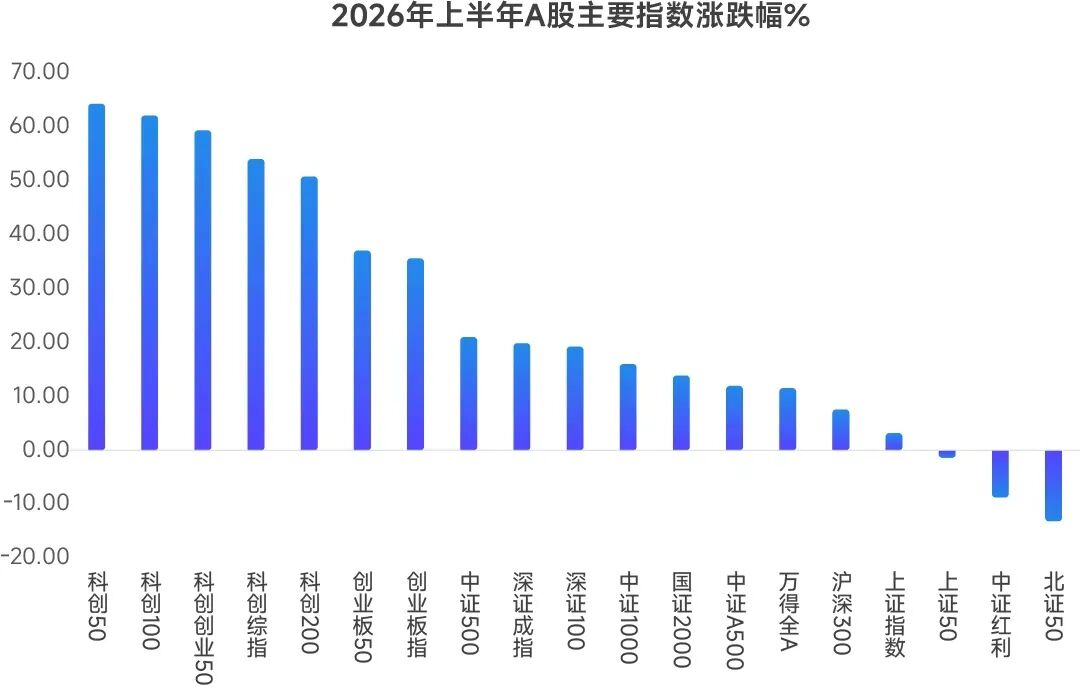
数据来源:Wind 统计区间:20260101-20260630;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
行业指数方面,31个申万一级行业里,2026年上半年有10个上涨21个下跌,其中电子、通信分别上涨86.29%、73.59%,AI上游材料则带动建筑材料上涨46.26%。
商贸零售、农林牧渔、美容护理、食品饮料分别下跌29.42%、25.26%、24.86%、19.52%,跌幅最大。
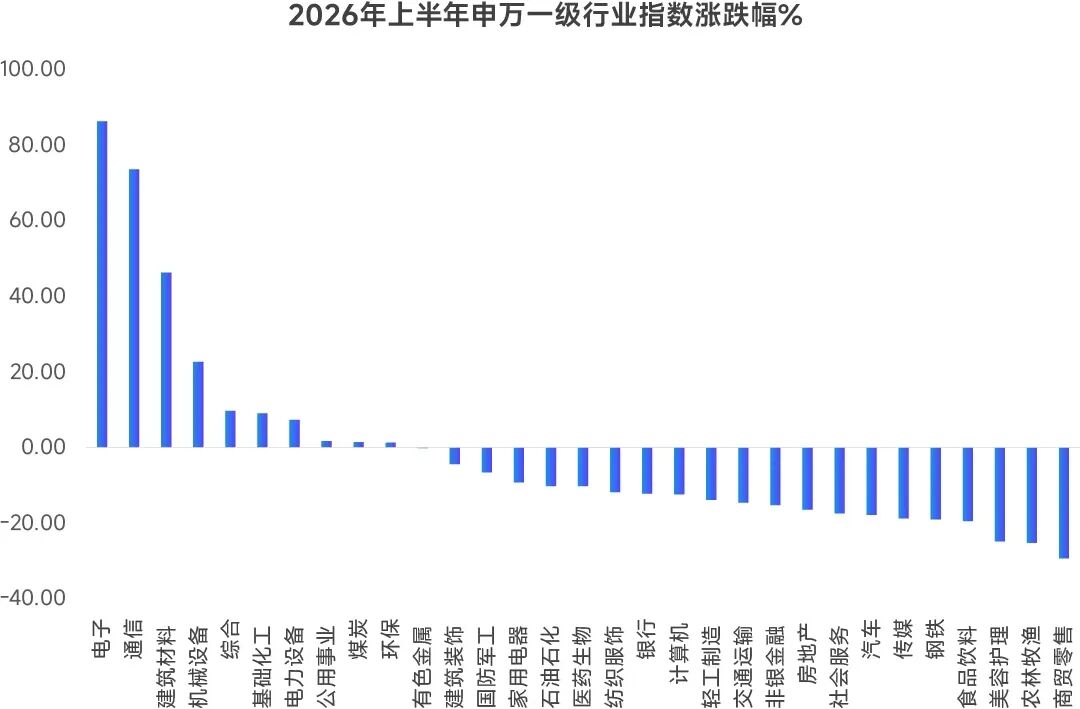
数据来源:Wind 统计区间:20260101-20260630;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
最后再来看看个股层面。
统计2026年之前上市的5457只个股,2026年上半年1695只个股上涨,3760只个股下跌,下跌个股占比68.9%,个股涨跌比为1:2.2。
5457只个股平均涨幅为4.54%,中位数涨幅为-15.35%。
2026年上半年A股个股涨跌幅分布
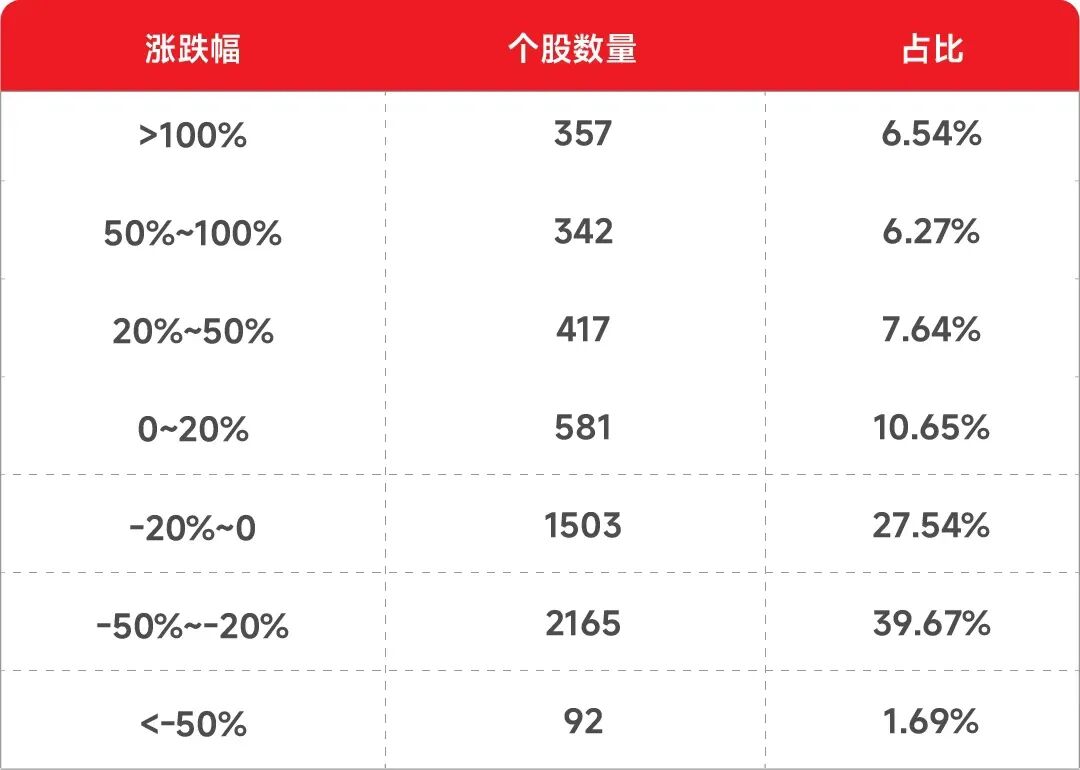
数据来源:Wind 统计区间:20260101-20260630
和普遍的认知不同,本轮行情个股的分化和下跌更多出现在5-6月,而非3月美伊冲突造成的冲击。
华创证券统计了今年年初以来全A上涨和下跌比例,1至2月市场整体呈现普涨格局,上证指数从年初3986点最高升至3月3日的4197点,美伊冲突爆发后市场风险偏好迅速回落,上证指数回落至3月23日的3794点,期间全部A股下跌比例自2月27日的23.2%大幅升至4月3日的64.2%。
此后,随着地缘局势阶段性缓和,上证指数触底企稳,反弹到5月14日的4258点。
在此过程中,全市场下跌比例在略微收窄后进一步持续扩大,到6月末下跌个股比例升至68.9%,全部A股涨跌幅中位数进一步下探至-15.35%。
2026年以来A股下跌个股比例变化
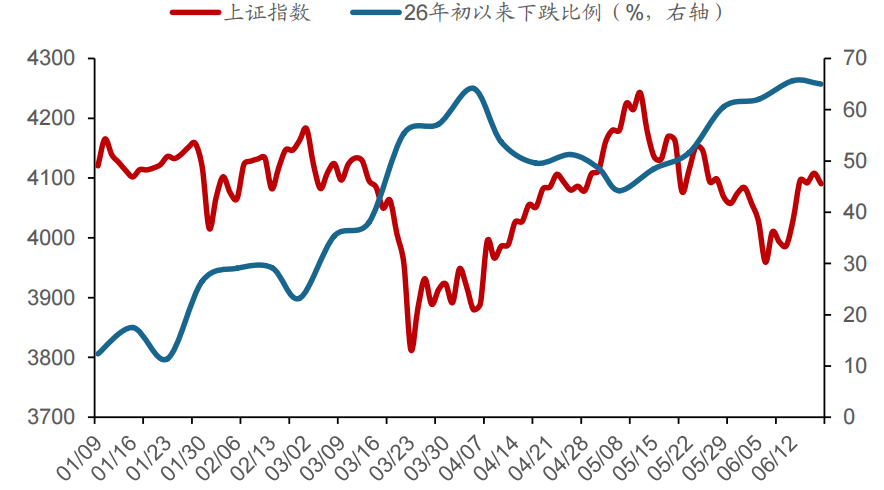
资料来源:Wind,华创证券
2026年以来全部A股涨跌幅中位数变化
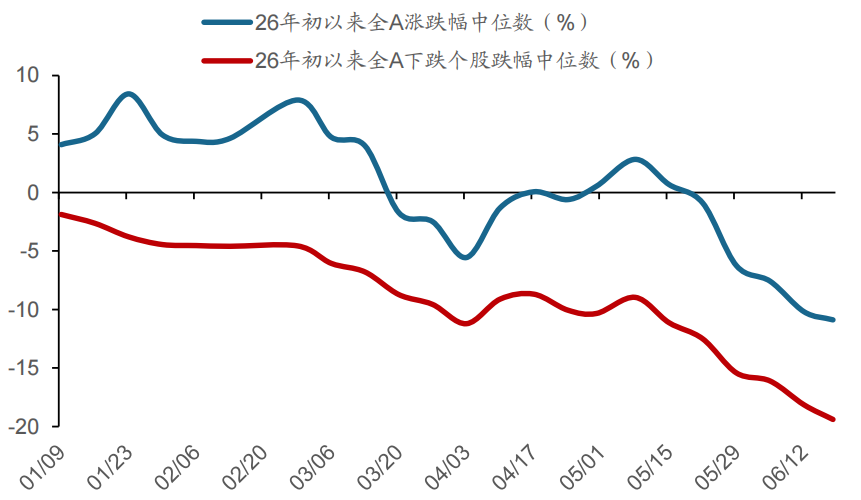
资料来源:Wind,华创证券
从以上数据统计可以看到,从宽基指数到行业板块再到个股,“分化”体现得越来越显著。
A股上半年的行情主要体现在AI驱动的科创创业、电子通信等少数方向,而其他多数方向则表现不佳。
2026年上半年表现比较好的个股,除了聚焦科技成长外,还有哪些特征呢?
通过申万风格指数在上半年的表现可以清晰地看到,中盘、高估值、绩优或是这些牛股的主要标签,此外,新股在上半年的表现也可圈可点。
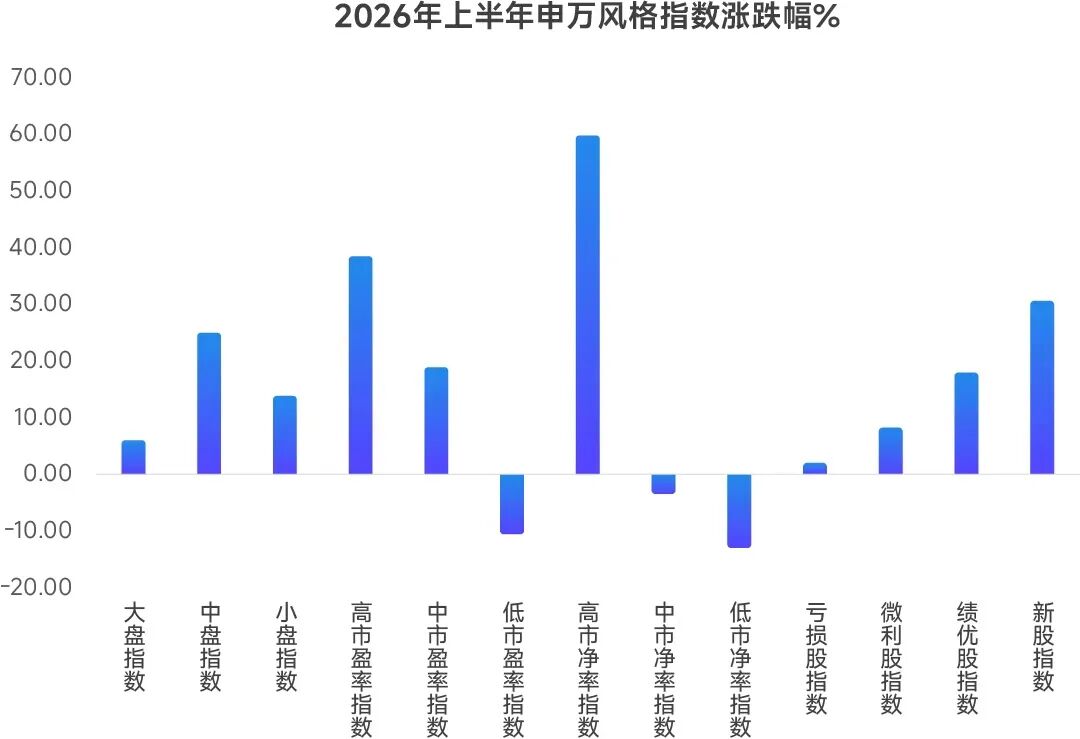
数据来源:Wind 统计区间:20260101-20260630;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
02
如果从2024年的“924”开始算起,目前的这轮行情已经持续了1年零9个月。
不过最近这半年,A股从普涨逐渐走向了分化。
回顾历史五轮牛市(05-07、08-10、13-15、16-18、19-21),相比于05-15年间的三轮牛市(05-07年、08-10年、13~15年)的全面普涨格局,15-25年间的三轮牛市更多呈现出的是结构性的表现,即牛市的中后期下跌个股攀升,上涨愈发集中在少数行业与公司上。
这背后的宏观原因或许在于随着经济增长中枢变化,可持续的普涨在市场运行过程中逐步收敛,资金逐步向景气度更高的方向集中,形成抱团格局。
目前A股的交易热度和估值
处于什么阶段呢?
再来看一组数据。
截止6月30日,A股的整体换手率和融资交易占比位于历史由低到高75-80%分位,跟历史极值相比仍有一段距离。
而今年5月上交所A股新开户数276万,位于历史90%分位,热度不低。
综合三项市场交易指标来看,当前市场热度较高,但或许并未极端过热。
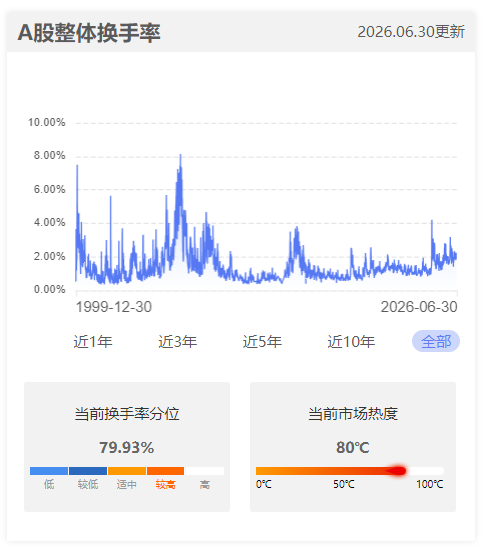
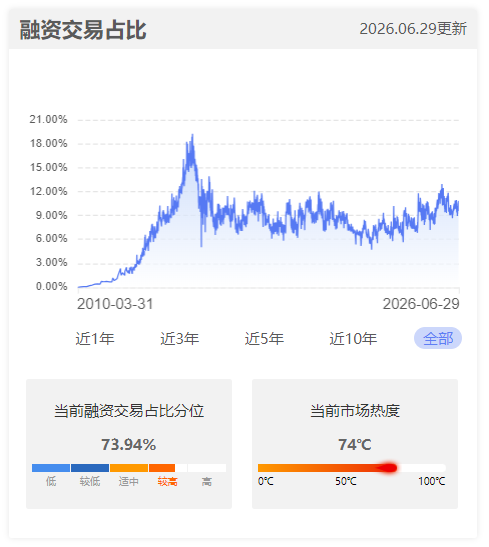
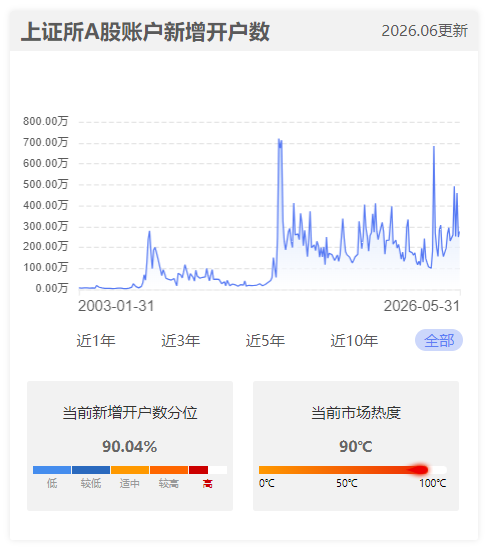
数据来源:Wind、小程序“A股温度计”
从估值指标来看,证券化率(A股市值/GDP)已经到了历史较高分位,而股债收益差和股债收益比显示当前A股相较债市或仍具备一定的投资性价比。
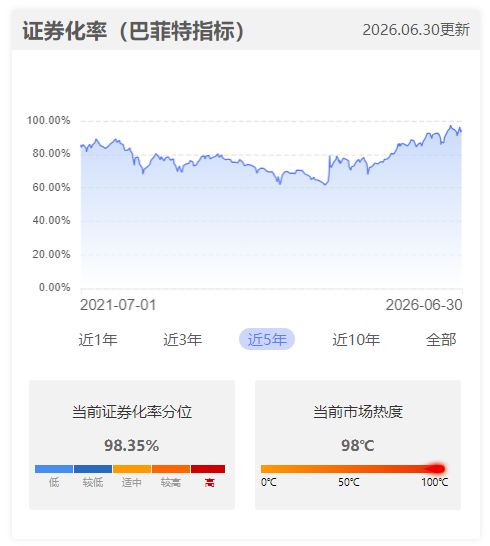
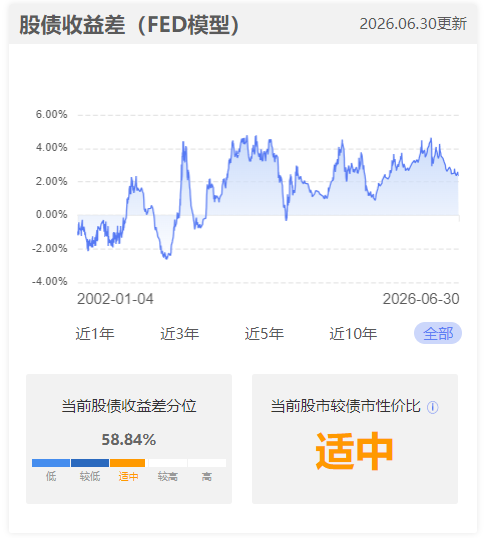
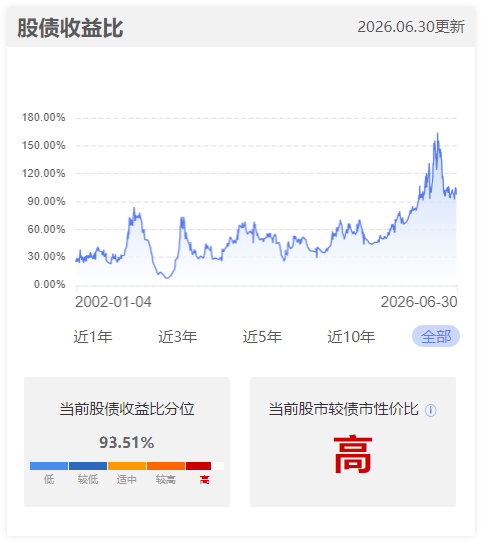
数据来源:Wind、小程序“A股温度计”
经历了上半年的分化行情,
下半年的A股可能会怎么走?
从经济基本面来看,2026年上半年宏观经济呈现结构分化、新动能持续发力的格局:固定资产投资相对偏弱,高技术服务业和电子设备制造投资保持韧性,外贸表现较强,消费有待进一步复苏;下半年经济或将依托新质生产力和“十五五”规划实现温和修复。
这决定了A股下半年的机会可能集中在结构而非总量,因为出口链和高端制造仍有韧性,内需相关板块则需要等待更强信号,此外,PPI修复有望带来周期品机会。
国内宏观流动性仍是A股的重要支撑。2026年初以来国内货币政策延续宽松基调,流动性保持平稳充裕,10年期国债收益率回落至1.7%附近;低利率带来的资产荒和居民存款搬家或仍将对A股资金面形成支撑。
所以,2026年下半年A股可能还将是结构性行情,指数层面有望获得支撑,不过上半年靠AI算力和少数科技龙头单边拉动的行情,或已进入交易拥挤、估值敏感和盈利兑现共同约束的阶段。下半年配置上,能够兑现业绩增长预期并消化估值的行业或更有机会。
参考资料:
华创证券,《K 型下沿:弱势个股因何承压》,20260621
文中券商观点均节选自券商研究报告,仅作举例说明,不代表本文观点,亦不构成任何投资建议与承诺。
谨慎投资。指数过去走势不代表未来表现。本材料是作者基于已公开信息撰写,但不保证该等信息的准确性和完整性。作者或将不时补充、修订或更新有关信息,但不保证及时发布该等更新。材料中的内容和意见基于对历史数据的分析结果,不保证所包含的内容和意见在未来不发生变化。本材料在任何情况下不作为对任何人的投资建议或出售投资标的的邀请。
(来源:小基快跑)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。