创新药、养殖、证券大涨点评


7月1日,创新药赛道在周一的全面大涨、昨日震荡休整、上午回踩盘整后继续全面放量爆发,其中20cm高弹性的科创创新药ETF国泰(589720.SH)一度涨超6%,一键布局沪深港三地创新药+CXO核心资产的创新药ETF国泰(517110.SH)在场内做多资金的强烈推动下一度接近涨停(注:因港股休市,该ETF存在超7%溢价)。
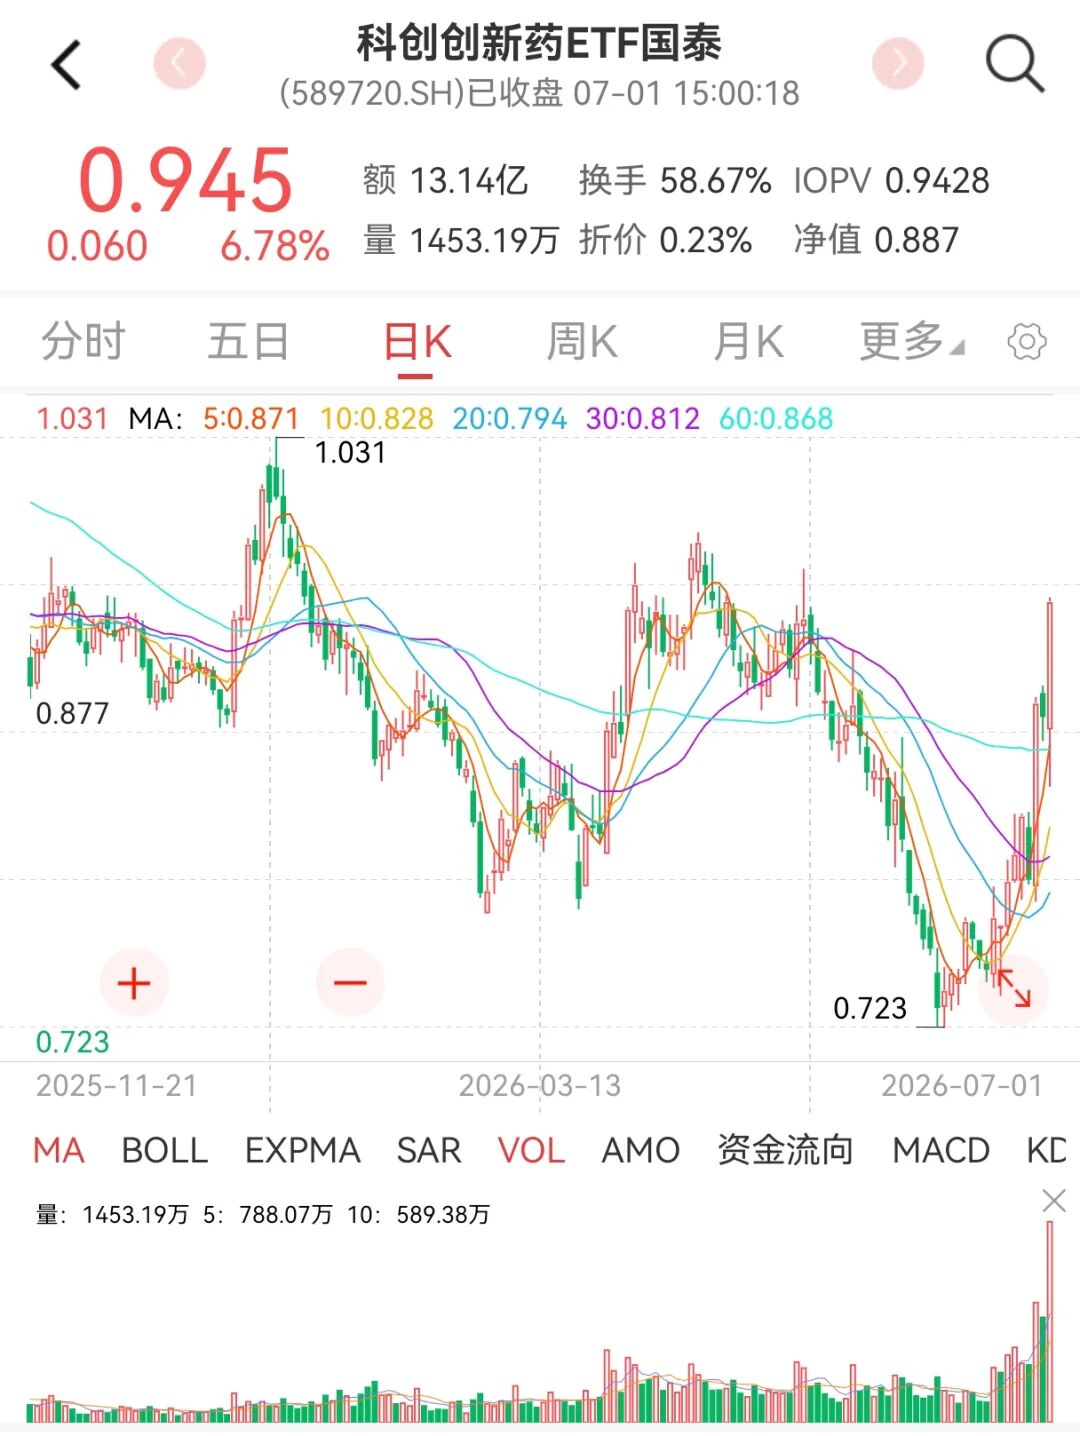
来源:WIND
上涨原因
全球市场背离继续修复。 美国标普生物科技ETF(XBI)打破此前的宏观流动性限制,在两周中走出20%+稳定上升通道,本周继续稳定上行,国内创新药之前与之存在超10%的估值缺口,存在较大背离,因此资金有回补做多需求,特别是科创创新药作为创新含量超70%的高纯度创新产品,或是中国创新药相关产品中与XBI(biotech企业等权重指数)的早期创新特性较为相似的产品,因此弹性和持续性较强。
风格高切低,或承接高位科技相关资金。最近资金在通信等AI硬件侧集中抱团的情形相对有所分化,市场风格、行业轮动相比之前有所加剧,高风偏资金或可向其他长期基本面良好但前期持续走弱的板块切换。另外,630季末基金季报披露节点,根据此前新政要求有一定的“风格漂移”基金从科技调仓回其原本的赛道。国内市场看,行业内大量企业(尤其是龙头CXO及创新药biotech领域标的)前期集中开展回购,据制药网数据统计,4月初-6月中有百余家医药上市公司宣布或实施回购股份,进一步夯实了行业的估值底。
前期或20%+情绪面错杀估值迎来修正。 此前5-6月份,头部医药企业大额BD利好未获市场正向反馈,大量“中国限制创新药BD”、“生物安全法案”及“1260H清单”压制的政策面极端恐慌,叠加重磅品种在ASCO遭遇数据质疑做空,导致市场情绪一度崩溃。这部分或形成约20%+的超跌,明显背离其基本面向好态势,市场本周对其进行修正,目前已基本修正该部分的超跌幅度。
权重品种大癌种数据与商业化预期硬核。上周全球首个双抗ADC获批,虽首发适应症范围仅鼻咽癌,但其全线管线基本面仍硬:2026-2027年国内预计有近10项大癌种(如食管鳞癌、三阴性乳腺癌等)适应症陆续获批,多项III期临床将在2026年内撞线;海外多项全球多中心III期临床亦在同步推进,使得市场对其TAM计算空间大幅放大。
后市展望
行业基本面稳健,市场走出情绪冰点,回归创新资产的科技属性与出海定价逻辑。随着中报业绩期临近,板块或有望在扎实的业绩指引下,在超跌修复结束后,继续震荡中向上走出一定的业绩驱动行情。
CXO及CRO子板块基本面强劲,继续会成为医药基金重点超配与乐观预期的方向。外需CDMO核心中报业绩确定性极强,具备多肽GLP-1与ADC两大长期增长曲线。多肽领域,口服剂型放量持续超预期,其生物利用度特点使得同等治疗场景下的用药量高出注射剂型数十倍,未来3-4年将持续拉动多肽CDMO需求;ADC领域则受益于海内外管线加速上市。目前国内头部CDMO企业对未来3-5年均给出了20%+的高复合增速指引,相关限制清单的实质性冲击目前也可控。内需CRO 订单先行修复,景气度正由临床前向临床端传导,利润率有望持续修复。
长期看基本面,创新药板块还是有希望走出较完整的上行通道,主要的估值锚一是核心管线海外临床终点的读出,二是药企海外合作里程碑款落地情况在财报端兑现。另外加息预期若有所放松,或也将形成被动修复走势。但是也要注意的是,第一点的兑现时间点或在今年末-明年初,第二点的兑现时间点或在27-28年,加息预期存在不确定性,短期或无法形成以上逻辑驱动的集中向上核心beta 行情。
具体操作层面,本次上涨的逻辑或有些类似3月底-4月初的上升通道(业绩驱动叠加流动性悲观边际减弱的情绪集中修复),前述提到,今日结束后,市场目前已基本修正约20%+的情绪面超跌,后续继续上攻还是需要新的锚点,还需要进一步观察。另外,资金高风偏导致行业反弹弹性偏大,在短期大涨后或较容易出现一定的震荡整理,感兴趣的投资者或可关注逢低布局机会。
今日养殖板块大幅走强,养殖ETF盘中一度上涨超过6%。
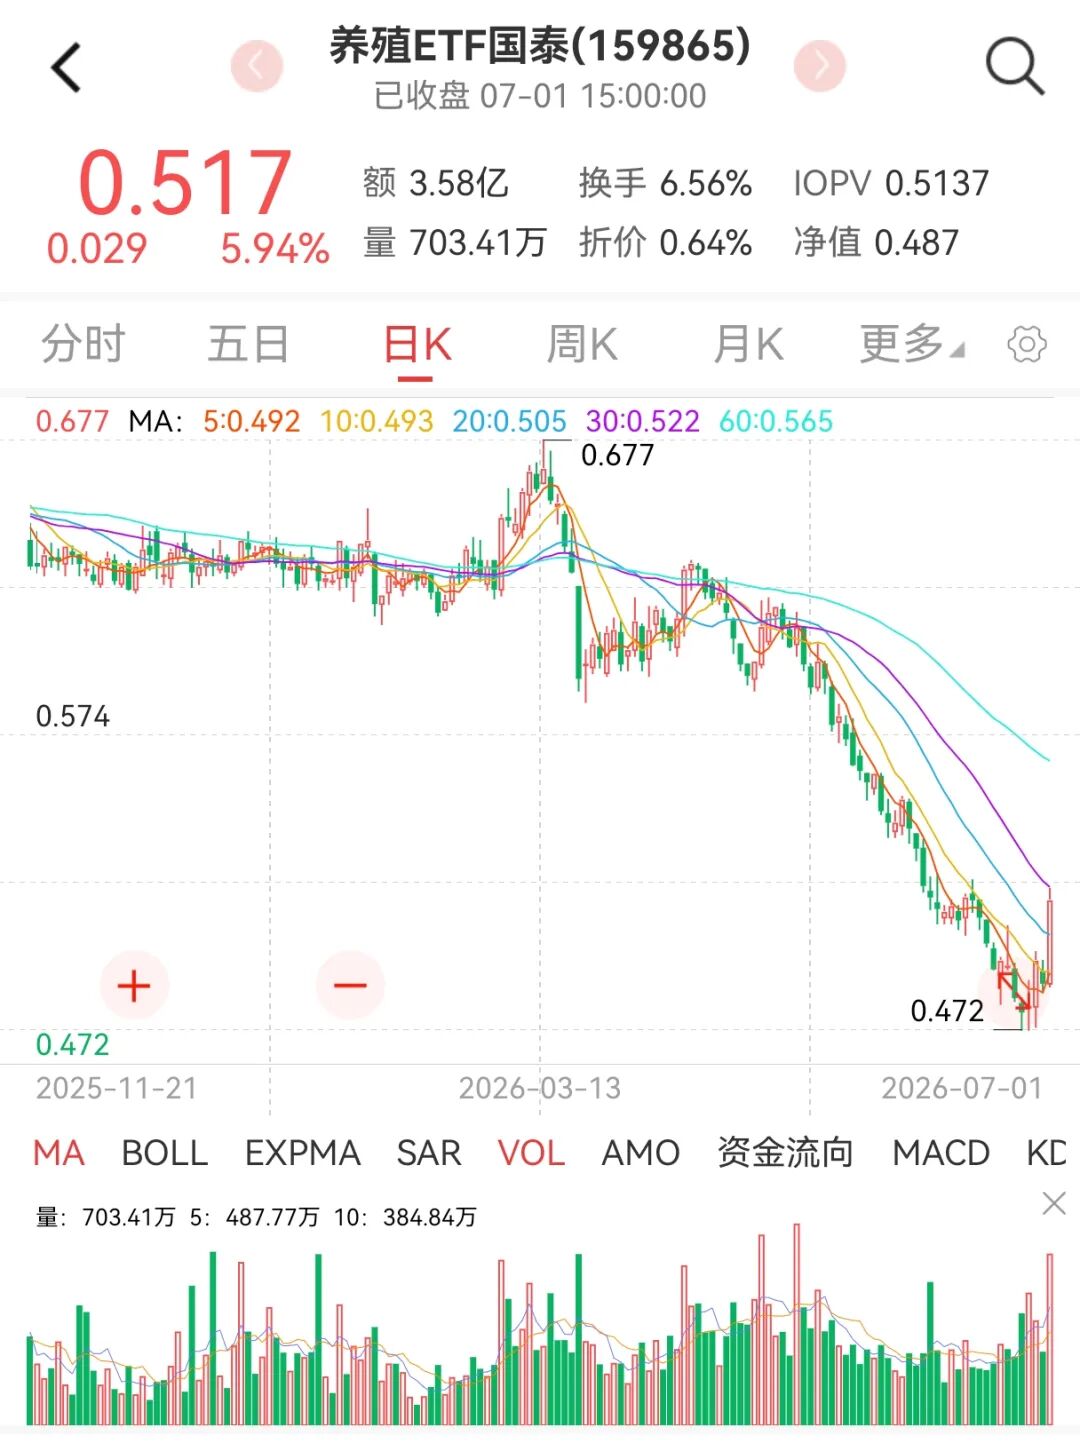
来源:WIND
上涨原因
核心驱动来自市场风格切换与猪周期预期共振。一方面,高位赛道波动加大后,资金阶段性转向低位、低估值方向,市场宽度显著改善;另一方面,生猪养殖板块前期调整充分,猪价、仔猪价格、板块位置均处于底部区域,周期的赔率正在明显提升。
从基本面看,行业已进入深度亏损阶段。截至6月26日,全国生猪价格为9.56元/公斤,同比下降34.5%;自繁自养头均亏损346.04元,外购仔猪头均亏损339.44元。持续亏损正在压缩行业现金流,近期淘汰母猪加速下跌也说明行业产能去化已进入深水区,产能去化正从预期逐步走向现实。
仔猪价格是本轮周期的重要观察指标。截至6月23日,7kg仔猪价格降至157元/头,同比下降63.6%、环比下降13.3%;15kg仔猪价格227元/头,同比下降57.0%、环比下降8.1%。仔猪价格再创阶段性新低,本质上反映补栏意愿弱、行业资金压力大,也会进一步加速低效产能出清。
现实的供给端去化信号也在增强。当前生猪出栏均重已出现数周下降,5月钢联与涌益能繁母猪数据均显示去化加速,其中钢联5月能繁去化1.32%,涌益5月能繁去化0.85%。
后市展望
猪周期核心看亏损、仔猪和母猪。当前猪价低位震荡、养殖持续亏损、仔猪价格创新低、能繁母猪去化加速,多个指标正在共同指向周期底部区域。随着亏损时间进一步拉长,行业现金流压力或推动去化继续深化,猪周期上行预期有望逐步强化。
政策去产能强化周期预期。近期行业去产能政策持续加码,面向养殖主体收紧了政策去化目标完成时间,市场对供给收缩的信心提升。对于生猪养殖板块而言,短期看情绪与估值修复,中期看产能去化带来的猪价反转,当前板块兼具低位修复弹性与周期向上弹性。
养殖ETF国泰(159865),可一键布局生猪养殖产业链。在当前猪价底部、行业深亏、仔猪价格新低、产能去化加速的背景下,板块周期逻辑正在逐步清晰。若后续能繁母猪去化继续兑现,养殖ETF或可持续关注。
今日,牛市旗手再度扛旗,证券ETF盘中一度涨超5% 。
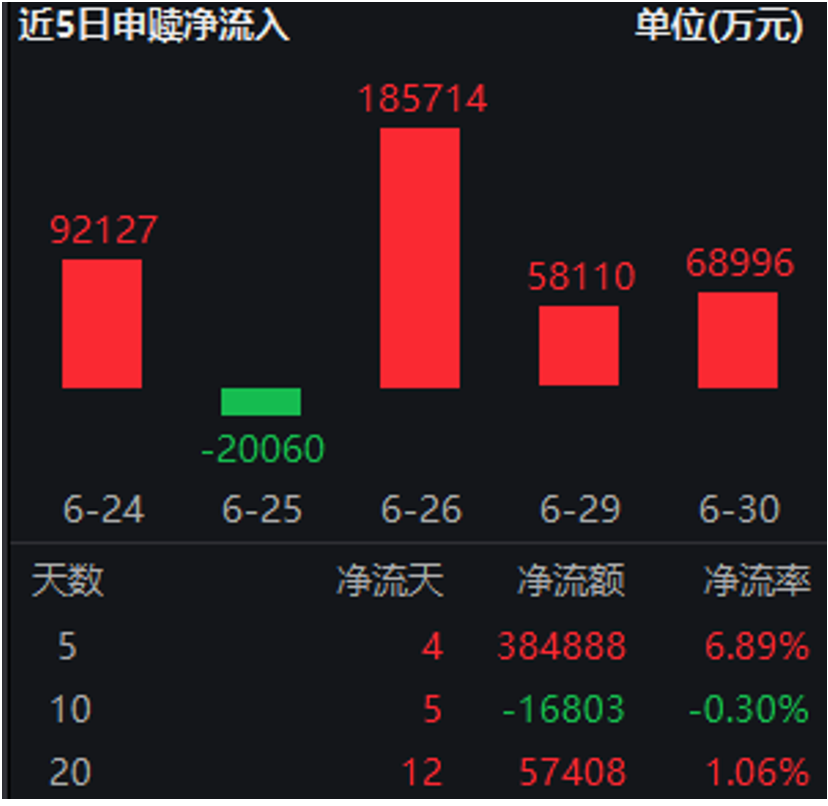
来源:WIND
本次券商板块强势拉升的核心驱动
1、消息面上,昨日中证协修订发布《证券公司做好金融"五篇大文章"专项评价办法》,引导行业要素资源向科技创新、先进制造、绿色低碳等重大战略领域集聚。作为科技企业境内外上市的核心中介,头部券商的“科创属性”正被市场重新定价——科技浪潮下的投行、投资业务链条有望率先受益。
2、中报高景气奠定业绩底气。 A股上半年累计成交额刷新半年度历史纪录,日均成交额同比大幅放量;叠加二季度IPO扩容提速,投行、自营、经纪全链条共振。券商二季度中报业绩有望超预期,成为板块估值修复的坚实支撑。
3、低估值+资金再平衡的错配修复。 当前券商板块估值处于历史长周期底部,此前压制板块表现的资金面约束与再融资担忧两大因素已基本解除,公募持仓仍处低位。作为“市场情绪放大器”,券商强β属性在成交活跃、风险偏好修复的环境下再度释放。
数据来源:Wind,资金和规模数据截至2026/6/30。稳居市场同类产品前列是指证券ETF国泰在23只证券行业ETF中规模最大。
今天就这样,白了个白~
风险提示
基金规模可能变化波动,日成交额不预示未来场内交易活跃程度,也不预示基金未来业绩表现。文中提及行业事件仅用于板块分析,不构成任何个股推荐或投资建议。指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。提及基金风险收益特征各不相同,敬请投资者仔细阅读基金法律文件,充分了解产品要素、风险等级及收益分配原则,选择与自身风险承受能力匹配的产品,谨慎投资。
提及个股仅用于行业事件分析,不构成任何个股推荐或投资建议。具体持仓可能随市场波动。指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。提及基金风险收益特征各不相同,敬请投资者仔细阅读基金法律文件,充分了解产品要素、风险等级及收益分配原则,选择与自身风险承受能力匹配的产品,谨慎投资。
(来源:ETF和LOF圈)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。