002747,4天3板!多股被资金抢筹
本周, A 股整体呈现冲高回落走势,科创综指在连续创历史新高后震荡调整,上证指数、深证成指、上证 50 、沪深 300 等也均收出带长上影线的周 K 线。 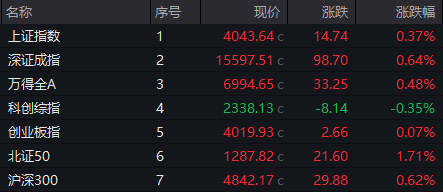
两融资金本周继续加仓 A 股,全周融资净买入逾 109 亿元,上半年累计净买入超 4729 亿元,创历史同期新高。芯片类科技股本周出现较大幅度调整,但两融资金却趁机抄底,申万电子行业全周获得逾 79 亿元净买入 ,超过其他行业净买入总和,非银金融、传媒两行业均获得超 10 亿元净买入,医药生物、基础化工等也获得超亿元净买入。食品饮料遭融资净卖出逾 10 亿元,汽车、电力设备等也均净卖出超亿元。
另据 Wind 数据统计, 机械设备本周获得逾 541 亿元主力资金净流入,电子获得逾 493 亿元净流入,汽车、电力设备两行业均获得超 200 亿元净流入 ,医药生物、国防军工、家用电器三行业也获得超百亿元净流入。非银金融本周遭主力资金净流出逾 121 亿元,银行净流出逾 22 亿元,传媒净流出逾 12 亿元。
概念板块方面, 人形机器人板块本周获得逾 555 亿元主力资金净流入, 5G 、先进制程等板块获得超 300 亿元净流入,人工智能、华为概念、消费电子、新能源汽车等板块都获得超 200 亿元净流入 ,大消费、东数西算、光模块、减速器等板块也均获得超百亿元净流入。汇金持股板块本周遭主力资金净流出逾 140 亿元,先进封装、半导体材料等板块净流出超 70 亿元。
个股方面,京东方 A 全周获得逾 92 亿元主力资金净流入,三花智控获得逾 51 亿元净流入,中际旭创、华工科技、长光华芯、绿的谐波均获得超 40 亿元净流入,深南电路、德明利都获得超 30 亿元净流入,埃斯顿、深科技等也获得超 20 亿元净流入。 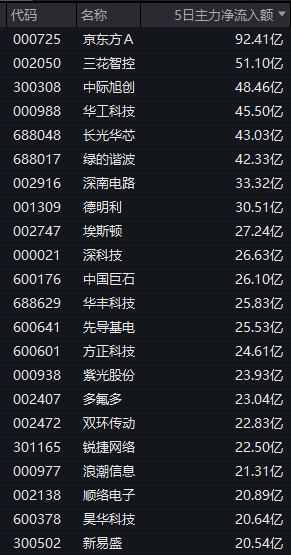
人形机器人产业链本周全线走强,细分电机制造板块指数全周放量大涨 13.21% ,减速器板块指数大涨 12.34% , PEEK 材料、外骨骼机器人等相关板块也均大幅上涨。 埃斯 顿( 002747 ) 4 日 3 涨停,股价创历史新高(复权),晋拓股份、水晶光电、福莱新材等本周股价也多次涨停。 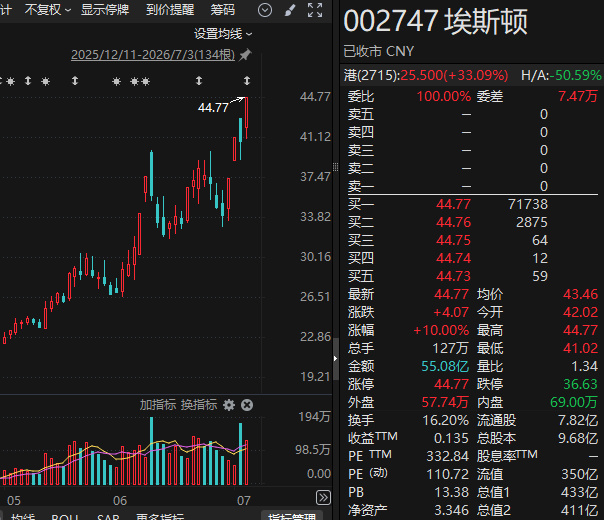
近来,人形机器人量产消息密集,优必选日前发布超仿生人形机器人优世界 U1 系列,线上线下全渠道订单累计突破 13361 台,计划 9 月 16 日开启交付,并力争年内完成交付。 2025 年,优必选全尺寸具身智能人形机器人销量仅为 1079 台,收入 8.2 亿元,同比增长 2203.7% ,而本次公布的 U1 订单数量再度增长 10 倍以上。
此外,马斯克此前也透露,特斯拉计划于 2026 年 7 月下旬或 8 月正式投产 第三代 人形机器人 Optimus ,初期年化产能目标上调至约 7 万台,长期合计指向 150 万台 。 小鹏汽车也计划 2026 年底实现 IRON 机器人规模量产。
摩根士丹利日前再度上调中国人形机器人出货量, 2026 年预测从 2.8 万台大幅上调到 5 万台, 2030 年预计要飙到 44.6 万台,复合年增长率高达 106% 。
展望后市,中原证券表示,多空交织下, A 股整体维持宽幅震荡,资金持续向中报业绩可兑现的科技细分赛道集中。 7 月行业配置聚焦科技成长、新能源、券商三大核心方向。科技成长为核心主线,持续看好半导体及 AI 全产业链。新能源为稳健修复主线,锂电、光伏、储能板块兼具估值修复与业绩兑现逻辑。券商为市场弹性主线,基本面与业绩韧性充足。
平安证券认为,下半年,海外流动性虽有不确定性,但国内政策有呵护、市场增量资金可期,市场风偏在大国友好外交支撑下维持顺风,共同支撑权益市场向上,景气溢价继续扩散。 AI 产业链仍是绝对高景气方向,先进制造有望继续受益于外需韧性 +AI 景气外溢,此外红利资产仍具配置价值。
(来源:e公司)