【工银指数之声】红利ETF持续净流入,为何受到资金青睐?
 2026-07-03 11:47
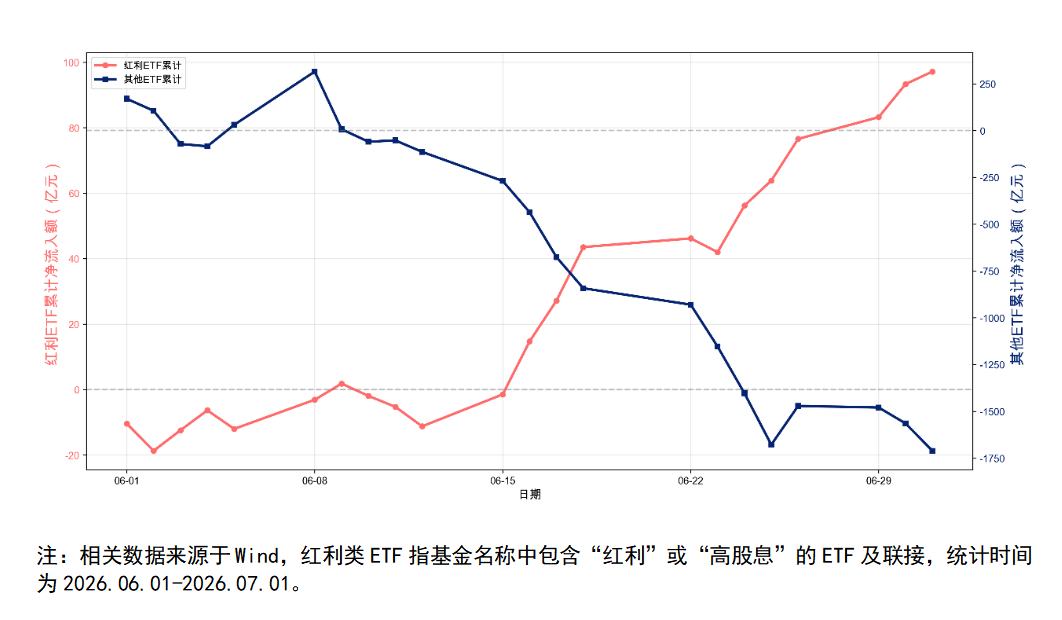
6月以来,A股整体ETF累计净流出近1700亿元,而红利类ETF资金逆势持续净流入。
01
红利策略为何受到资金青睐?

当前市场环境为红利策略创造了极佳的生长土壤,三大核心驱动力正在共振:
√股息率历史高位,低利率环境下优势持续扩大
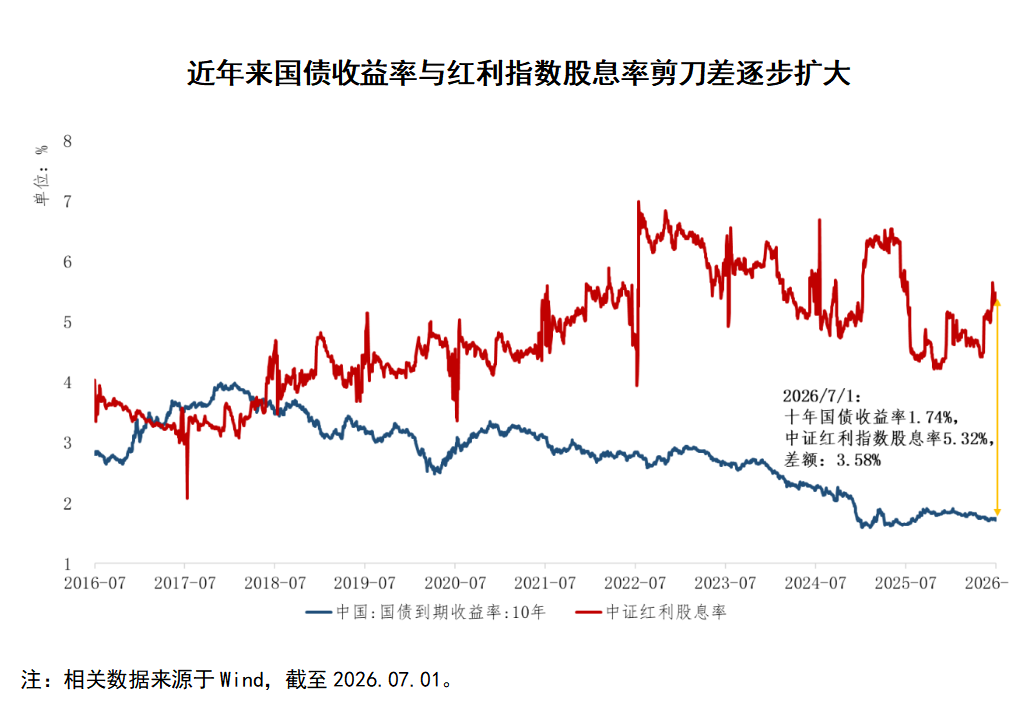
回顾近年数据,中证红利指数年末股息率从2017年的3.55%攀升至2022年的6.53%高点,当前仍维持在5.32%的高位。在利率持续下行的趋势中,红利资产提供了较为稳定且更高的现金流回报。
√市场波动加剧,防御需求显著提升
在地缘政治博弈、经济数据反复、海外政策不确定性等多重因素叠加下,权益市场波动率中枢明显抬升。从寻求相对确定性及优化组合结构角度,具有防御属性的高股息红利风格受到资金青睐。
另,目前AI主线行情交易拥挤度、公募持仓占比、行情斜率均处于历史极值,尽管我们并不认为AI硬件产业链景气度会有明显回落,但在追寻AI主线的过程中可考虑适当分配红利策略仓位,以增强防御、优化结构。
√政策与资金面双重加持
政策端,监管层持续健全上市公司常态化分红机制,提升投资者回报。资金端,社保基金、保险资金、养老金等长期机构投资者持续入市,而它们的配置偏好天然倾向于稳定分红的资产。
股息率历史高位,红利策略在低利率环境下优势持续扩大;高波动及行情的极致演绎放大了防御需求;政策支持与资金偏好提升了配置信心——三重因素叠加,红利策略配置价值凸显。
02
子板块表现分化,谁在引领红利行情?
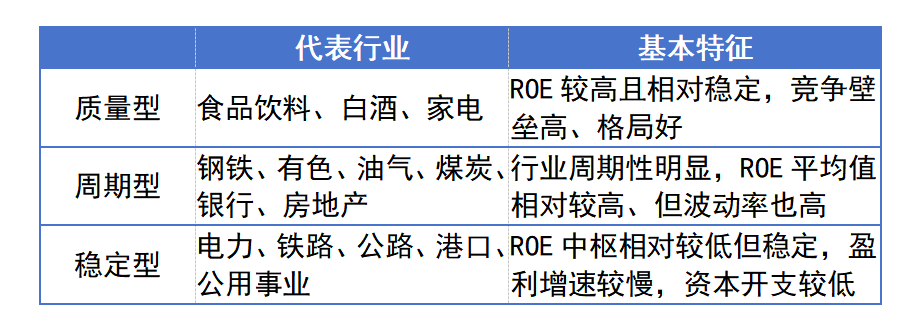
红利板块并非铁板一块。消费、电力、银行、机械、化工、有色——各子板块虽然同属“红利”阵营,但各自的驱动逻辑、周期位置和投资节奏差异显著。
➢ 消费:政策暖风频吹,内需复苏在途
消费板块是红利资产的重要“基本盘”。近年来,政策对消费的刺激态度明确且持续加码。持续性的服务消费刺激政策,尤其是文旅体育相关方向,正在印证“支持内需”这条主线不是短期口号,而是长期战略。
➢ 白酒:筑底信号已现,静待周期反转
白酒行业正在经历一轮深度调整,但底部信号已逐渐清晰,同时本轮调整正在加速渠道出清。2025年Q4至2026年Q2,白酒行业有望逐步改善,龙头酒企凭借品牌力和定价权,修复弹性值得期待。
➢ 机械:周期上行阶段,龙头业绩弹性高
机械板块正处于新一轮上行周期,内外需共振驱动行业景气度提升。内需方面更新周期向上,外需方面底部已过。机械龙头的业绩修复弹性,叠加稳定的分红传统,使其成为红利策略中“成长性”最强的子板块之一。
➢ 化工:产能出清尾声,反内卷催生新周期
化工行业经历了长达11个季度的底部盘整,但当前拐点信号正在显现:供给端在建工程增速回落、产能投放接近尾声,政策端“反内卷”引领新一轮供给侧改革预期,部分供需格局较好的品种已率先进入上行周期。当产能扩张的潮水退去,留下来的龙头企业或将享受更健康的竞争格局和更丰厚的利润回报。
➢ 有色:金融属性+供给约束,双击驱动上涨
有色金属板块在宏观预期与供给冲击的共振下延续强势表现。一方面,金融属性驱动明显:宏观流动性主导商品牛市,资金表现出对核心实物资产的强烈追逐,“恐慌性买入”情绪蔓延;另一方面,供给约束支撑:铜矿扩张型资本开支自2022年后大幅下滑,叠加在产矿山减产,未来年均新增供应或不足50万吨。
(来源:工银瑞信基金)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。