TCL中环最新完成对一道新能源的收购,宣布重磅押注 BC ! 我们要替光伏行业追问的是:然后呢?
 2026-07-06 16:04
TCL中环低价收购一道新能,改造产能布局BC技术。
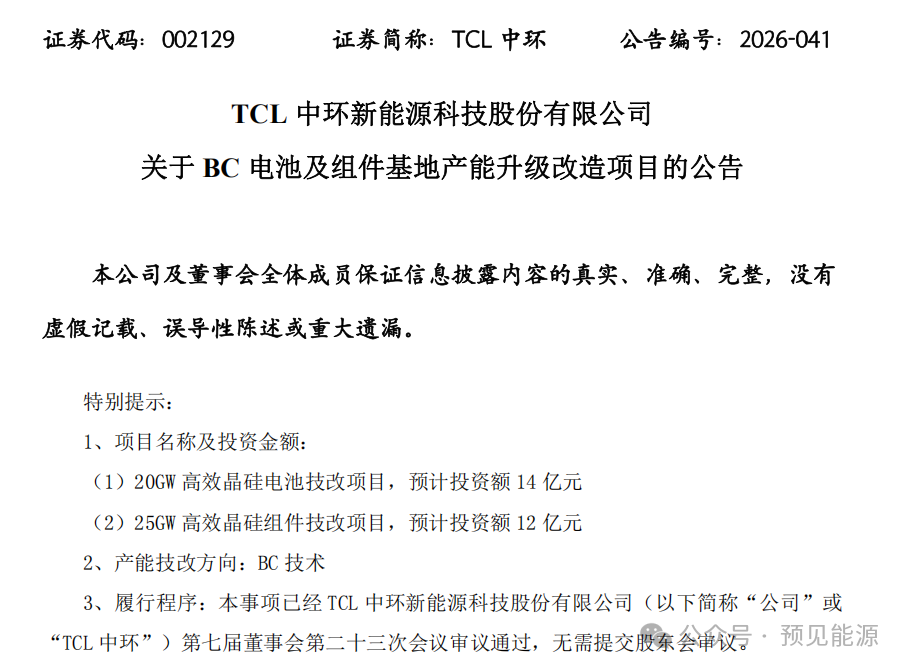
预见能源最新获悉,2026年7月3日,TCL中环在浙江衢州完成了一道新能源控股权交割。同日宣布投入26亿元,将收购获得以及公司原有的合计20GW电池和50GW组件产能中的一部分升级为BC技术路线。全部电池产能将切换至BC,组件产能约50%完成BC升级。
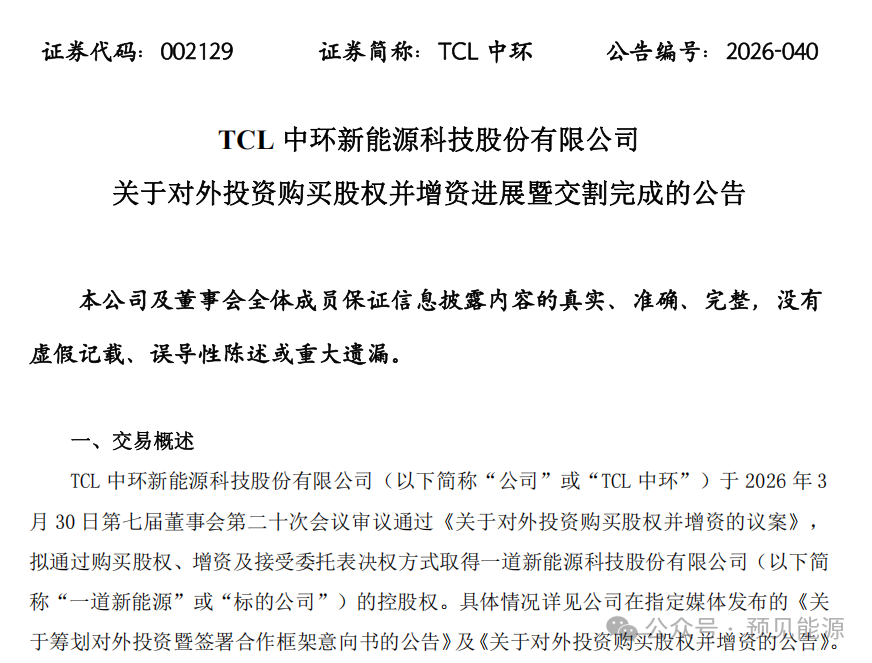
这笔交易的特殊之处在于一道新能2025年营收92.79亿元,归母净利润亏损19.7亿元,净资产为负12.92亿元。一家资不抵债的企业。TCL中环的收购对价是12.58亿元。
一道新能投前估值仅8亿元。而2023年7月这家公司完成Pre-IPO融资时,投后估值接近80亿元。这就意味着,一年半时间,一道新能的估值缩水90%。
用12.58亿元买一家资不抵债的公司,再花26亿元改造它的产线。为什么?
从80亿到8亿
一道新能的价值究竟在哪里
一道新能的财务数据很难看。但TCL中环要买的从来不是它的盈利能力,而是产能,以及产能背后的产业链闭环。
交割完成后,TCL中环手里一下多了20GW电池产能和50GW组件产能。在此之前,TCL中环是全球硅片龙头,截至2025年上半年末,硅片产能超200GW,但组件产能仅5GW。产业链严重失衡,200GW硅片几乎全部外销。
这道缺口,用12.58亿元补上了。TCL中环CEO欧阳洪平在交割仪式上说得直白:“并购并非简单的产能叠加,而是周期底部主动破局的战略布局,融合后将打通硅片-电池-组件完整产业链闭环。”
光伏行业有一个残酷的现实,那便是没有终端产品能力的硅片厂,在周期下行时几乎没有议价权。硅片价格可以一天一降,但组件订单锁定的是未来几个月的价格。TCL中环过去几年在硅片端的技术积累,因为没有组件出口,大部分价值被下游截留。
预见能源认为,一道新能对于TCL中环的价值就在于此——它提供了一个载体,让TCL中环用最小的现金支出,最短的时间,完成了从硅片到组件的全链条贯通。
为什么是BC ?
TOPCon的教训与专利墙的逻辑
光伏行业过去几年的教训是:任何一项降本增效的技术突破,一旦验证成功,会迅速扩散为“公共知识”,企业投入巨额研发费用,领先红利期极为短暂。结果是全行业同步扩产、产品同质化、全行业亏损。
TOPCon就是最典型的例子。接近1000GW的TOPCon产能,大部分处于开不满甚至闲置状态。
比如,晶科能源截至2026年二季度末具备超40GW的TOPCon3.0产能,天合光能同步推进TOPCon与THBC双路线。技术虽然还在迭代,但产能已经严重过剩。
价格内卷之下,TOPCon产品的盈利空间被极度压缩。
但是BC不一样。
TCL中环子公司Maxeon拥有超1600项BC已授权专利,覆盖欧洲、美国、亚洲等国家和地区。今年2月,Maxeon与爱旭股份签订专利许可协议,授权其全球(美国除外)BC电池及组件相关专利,许可费总计16.5亿元。
这是中国光伏史上公开的最大一笔专利许可费。
一位长期跟踪光伏产业的分析师评论说:“专利费意味着BC产品天然有一道成本线,不是谁想进就能进的。”
早在2025年,隆基绿能与爱旭股份两家BC企业掌门人曾有一场对话。爱旭股份董事长陈刚明确表示:理论上,只有BC技术可以达到晶硅电池29.56%的效率上限,因此BC是最好的技术。隆基绿能董事长钟宝申则透露,公司新的BC中试线跑出来的组件效率要比TOPCon高10%。
更重要的是,BC技术联盟正在形成。爱旭股份与高景太阳能签署战略合作,隆基绿能与英发德耀签约年产16GW HPBC电池片项目。协鑫集成发布了基于BC技术的GPC2.0高效组件,晶科能源也在评估BC产能投入规模。
TCL中环的选择逻辑变得清晰:它手里握着BC最核心的专利资产,行业正在从分散竞争走向联盟化,而它自己恰好缺少把专利变成产品的产能载体。一道新能提供了这个载体。
26亿改造蕴含的经济账
26亿元的总投资,拆开来算:电池端14亿元,覆盖衢州6GW和忻州14GW共20GW存量TOPCon电池产线;组件端12亿元,涉及五大基地共25GW产线。合计单GW改造成本约1.18亿元。
这个数字需要放在行业里比一比。根据中银国际研报给出的数据,新建一条BC产线大约需要2.5到3.5亿元/GW。天合光能产品战略负责人张映斌曾公开表示,BC单GW投资成本3亿至4亿元,如果未来BC要达到50%市占率,意味着500GW以上产能需要1250亿至1500亿元投资,资金从哪里来是核心问题。
TCL中环用1.18亿元/GW完成从TOPCon到BC的改造,比新建BC产线便宜一半以上。而且全部基于现有厂房实施,9个月完成从启动到全面达产。
为什么能做到?两个原因。
一是产线基础。一道新能和TCL中环的原有产线均为TOPCon,设备和厂房的改造空间大。
二是工艺路线。TCL中环的BC电池工艺采用半导体领域的光刻技术,而非行业常见的激光工艺。光刻可以减少工艺步骤、提高效率,也能避免激光对硅片的损伤。
但这条路并非没有风险。BC产品目前面临的核心问题是双面率较低。大庆基地的实证数据显示,在寒温带雪地高反射环境中,BC因双面率劣势导致发电总量不敌TOPCon。
不过值得注意的是,初代BC虽然发电总量落后,但在抗衰减、抗紫外、弱光响应等决定电站长期收益的核心指标上,反而优于TOPCon。初代BC的5年衰减仅为2.04%,在所有技术路线中表现最好。
随着新一代BC产品双面率的提升,这一差距正在收窄。隆基BC组件已计划于2026年三季度向大庆基地供货,2027年的实证数据将提供真正意义上的同场竞技结果。
TCL中环的赌注在于:用最低的成本拿到BC的产能入场券,用专利墙阻挡后来者,用光刻工艺建立效率优势。这三个环节任何一个出问题,26亿元都可能打水漂。
TCL中环用12.58亿元买了一张船票,又花了26亿元把船改造好。船已经下水了。能不能开到对岸,一年后见分晓。
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。