能化月报 丨 海峡通航逐步恢复,原油弱势运行
 2026-07-07 19:31
摘要:
美伊地缘降温,目前通航将成为美伊双方率先关注到的问题,7月为重要的通航观察期。中东原油出口逐步恢复叠加滞留货物释放,加剧市场对供应过剩的担忧。未来一个月以内在中国原油进口量难以回升的情况下,油价很难出现像样的反弹。中长期来看,油价下跌的节奏仍取决于霍尔木兹海峡实际通行量恢复速度。预计短期内原油弱势运行,Brent原油短期运行区间为68-75美元/桶。未来原油价格的反弹力度仍取决于中国原油需求的恢复速度,以及各国战略储备的回补速度。关注地缘演变,注意做好风险控制,谨慎参与。
策略:
SC2609合约420-480元/桶区间操作为主,弱势震荡运行。由于原油近期波动率较高,注意做好风险控制,谨慎参与,关注地缘演变。
关注风险:地缘扰动;OPEC+产量政策
正文
一、6月原油市场价格回顾
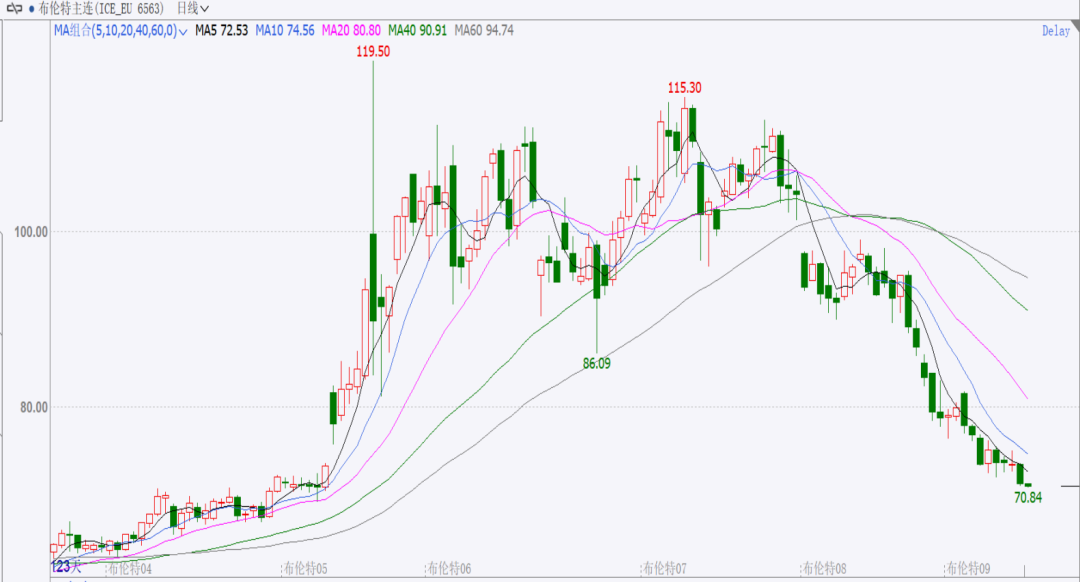
6月国际原油价格下跌。6月中旬以来,美伊签署谅解备忘录,第二阶段谈判取得部分进展,霍尔木兹海峡通航出现改善。6月下旬,霍尔木兹海峡通航出现实质性改善,过境油轮数量稳步增加,波斯湾滞留货物加速释放,伊朗原油重返市场。6月25日穿越霍尔木兹海峡的船舶达66艘次,为自3月1日以来单日最高通行量。伊拉克等产油国计划加速增产推升供应增长预期,国际油价进一步下跌。6月布伦特原油期货主力合约价格整体运行区间为71.93-98.99美元/桶,下跌趋势明显。
图1-1:布伦特原油期货(美元/桶)
资料来源:文华财经,中期研究院

二、欧佩克产量政策
石油输出国组织(欧佩克)6月7日发表声明,7个主要产油国决定6月份日均增产原油18.8万桶,这是连续第三个月上调产量,旨在逐步恢复此前自愿减产的额度。据消息人士表示,欧佩克+产油国将在7月5日的会议上同意进一步提高8月份的产量目标,8月份的产量目标将增加约18.8万桶/日,与6月和7月的增幅相同。
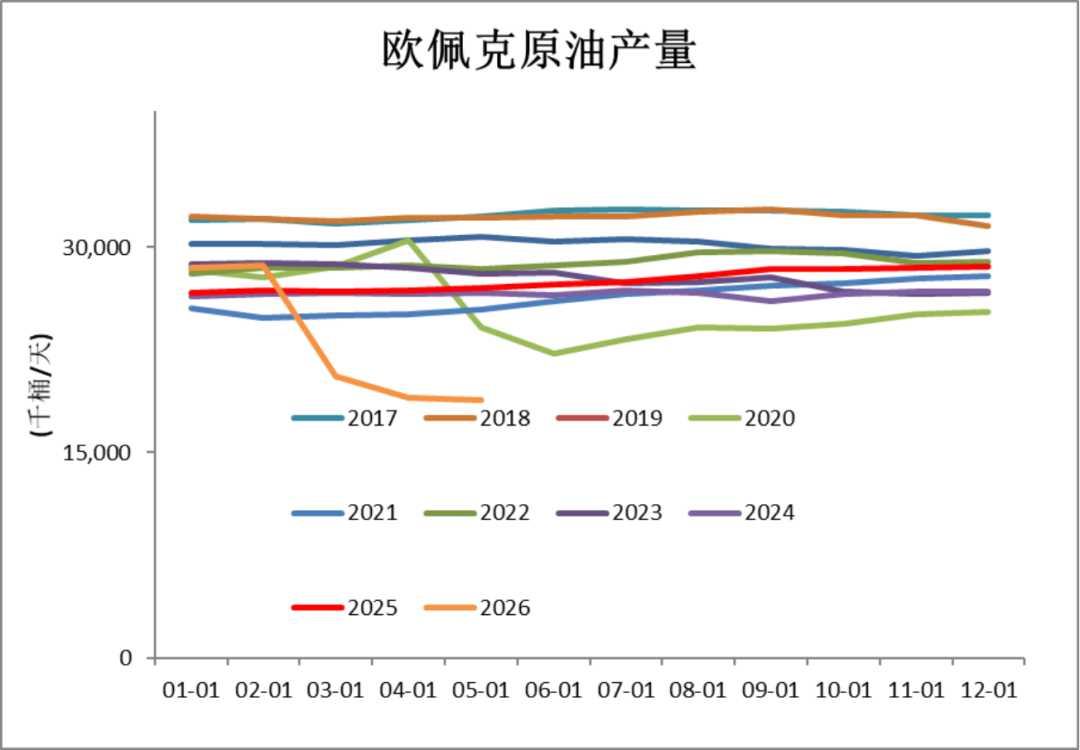
图2-1:欧佩克产量(千桶/天)
资料来源:wind,中期研究院
欧佩克报告显示,2026年5月OPEC原油产量为1882.90万桶/日,环比下降0.81%,处于近5年同期低位。这一数据反映了当前全球石油市场受地缘政治因素影响的显著变化。沙特阿拉伯:5月产量增加15.7万桶/日至691.2万桶/日。伊拉克:5月产量增加7.5万桶/日至148.1万桶/日。伊朗:5月产量大幅减少54.6万桶/日至233万桶/日,是整体产量下降的主要原因之一。
展望后市,预计OPEC+增产大概率会在2026年第三、四季度继续进行,按照增产计划,2025年10-12月最理想只能完成41.1万桶/日的增产量,距离165万桶/日的目标依然差距不小,因此即便165万桶/日的增产目标不会全部完成,2026年也必然还会进行多个月份的增产。届时地缘因素将更为明朗,有助于OPEC+制定新的增产政策推进方案。

三、美伊谅解备忘录
美伊谅解备忘录是美国与伊朗于2026年6月18日正式签署的一份旨在停止军事冲突、恢复地区稳定的协议文件,包含14项核心条款,涉及停火、霍尔木兹海峡通航、制裁解除及核问题等关键内容。尽管双方已完成签署,但6月底局势再度紧张,伊朗指责美国违反协议,备忘录的实际执行面临较大不确定性。
主要内容包括:
全面停火:双方及盟友立即永久停止所有战线(含黎巴嫩)的军事行动,承诺互不发动战争或使用武力。
海峡通航:伊朗承诺在60天内安排商船免费安全通过霍尔木兹海峡,30天内落实排雷和恢复正常通行。
解除封锁:美国签署后立即解除对伊朗的海上封锁,30天内完全结束,最终协议达成后30天内撤出周边军事力量。
制裁与资金:美国承诺终止各类制裁,开放伊朗被冻结资金,并提供至少3000亿美元用于伊朗经济重建。
核问题:伊朗重申不研发核武器,同意在国际原子机构监督下稀释浓缩铀库存,维持核计划现状。
后续谈判:双方承诺在最多60天内谈判达成最终协议,并通过联合国安理会决议确认。
四、美国原油产量
根据EIA数据显示,截止6月末美国原油产量1381.90万桶/日,同比涨2.86%。美国政府仍在大力推动国内原油增产,国内产量稳居高位。
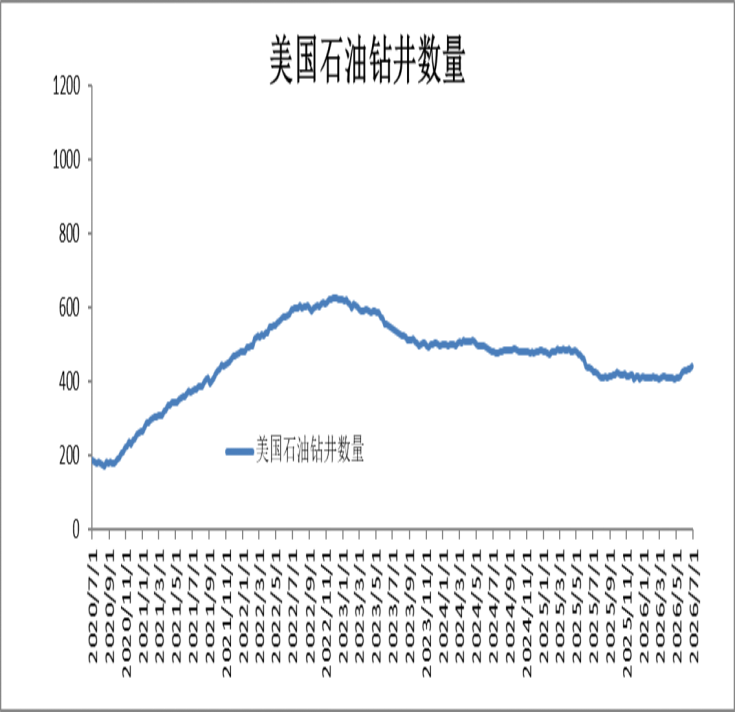
截止6月末美国石油钻井数量433台,较上月同期涨1.88%。美国石油钻井数增长,与去年同期持平。
图4-1:美国原油产量(千桶/日)
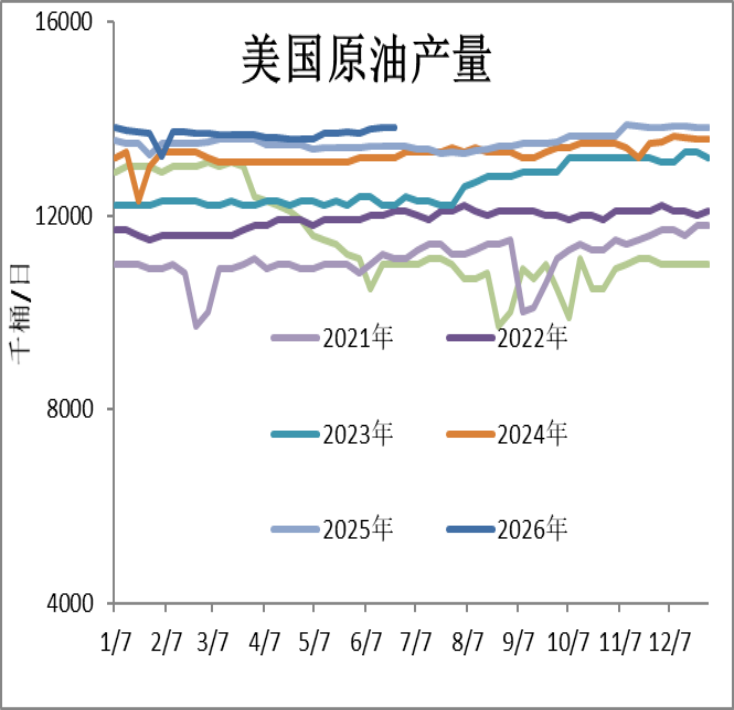
图4-2:美国石油钻井数(台)
资料来源:EIA,中期研究院

五、库存变化
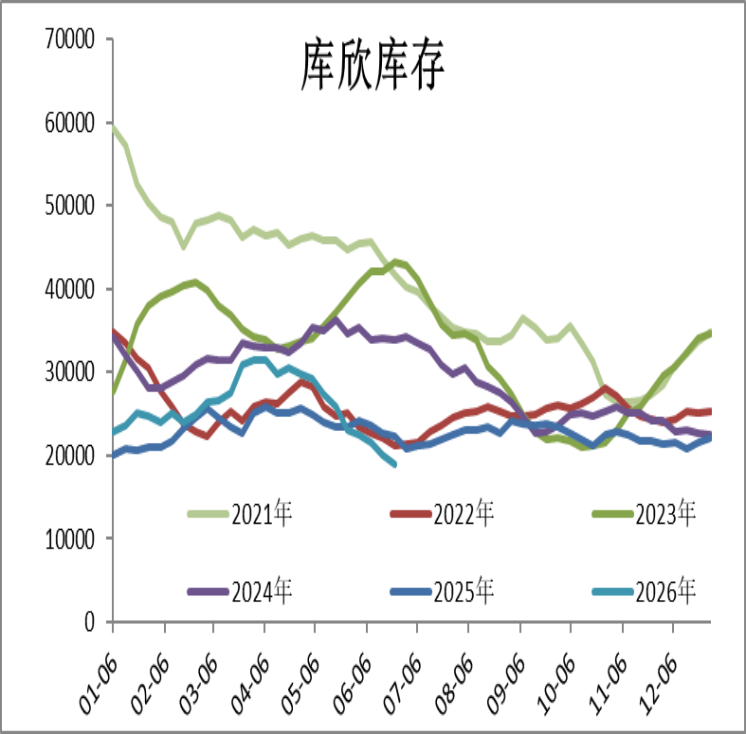
截止6月末美国库欣地区原油库存1895.70万桶,较上月同期跌17.66%,同比跌14.70%。主要原因为美国夏季出行旺季炼厂维持高开工,叠加原油出口需求旺盛,库欣地区原油持续外运,库存大幅下降。
图5-1美国原油库存(千桶)
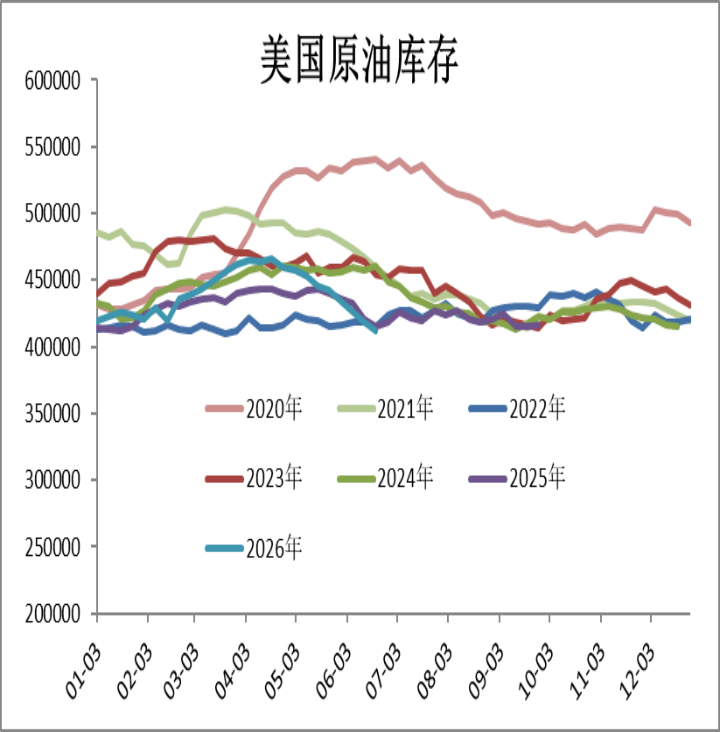
图5-2美国库欣库存(千桶)
资料来源:EIA,中期研究院
截止6月末美国商业原油库存(不含石油战略储备)4.12134亿桶,同比跌0.72%。美国商业原油库存下跌,主要原因为6月美国传统燃油消费旺季到来,提振终端需求,带动去库。
图5-3美国汽油库存(千桶)
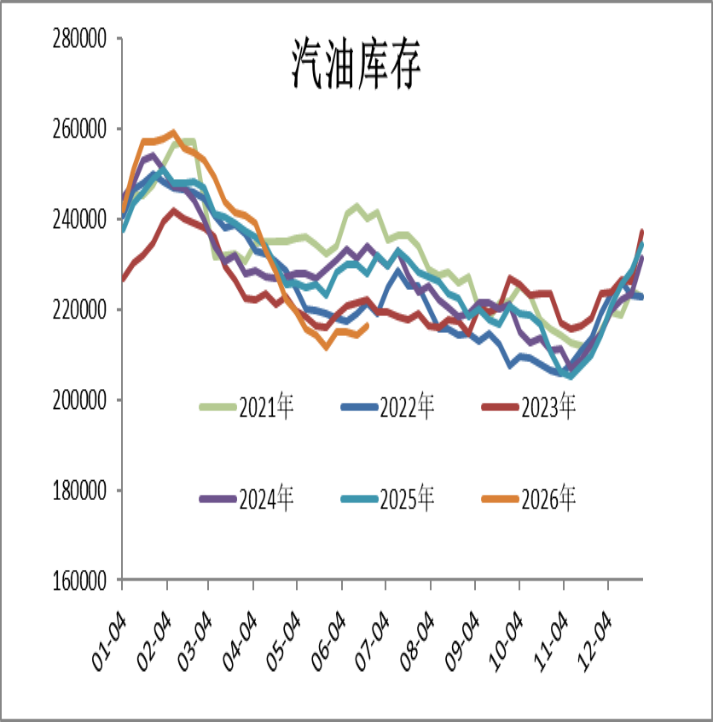
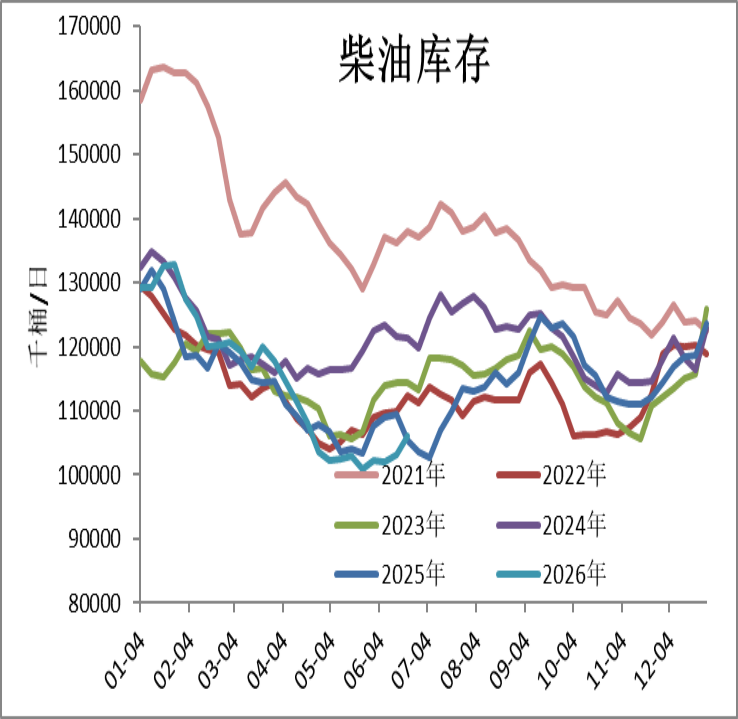
图5-4美国柴油库存(千桶)
资料来源:EIA,中期研究院
截止6月末美国汽油库存总量2.13966亿桶,柴油库存总量1.08599亿桶。汽油库存比去年同期低7.82%;比过去五年同期低7%;柴油库存比去年同期高4.80%,比过去五年同期低8%。

六、全球原油供需展望
表6-1:全球原油供需平衡表(万桶/日)
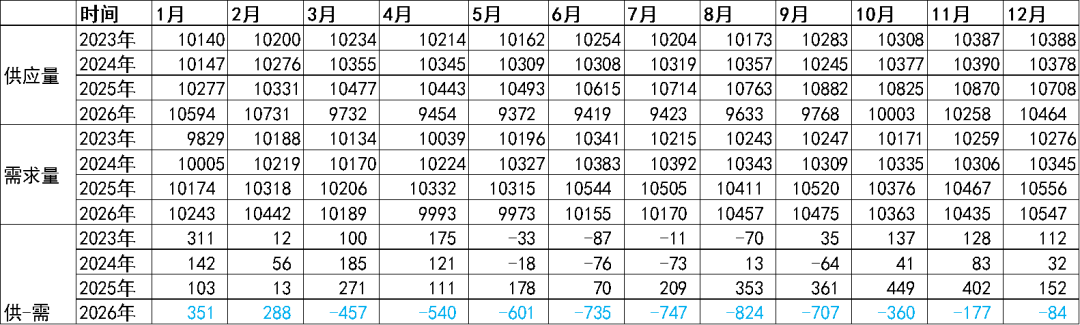
资料来源:EIA,中期研究院
EIA对2026年需求增长预估为-109万桶/日,较上月预测下修127万桶/日,下修主要来自亚太与中东市场,中国需求下降22万桶/日,印度需求增长9万桶/日,亚太其他国家不含中日印需求下降24万桶/日,美国需求同比增加7万桶/日,较上月下修3万桶/日,中东需求下降76万桶/日,较上月下修27万桶/日,非洲需求增长6万桶/日,拉美需求增加12万桶/日,所有地区的需求均有不同程度下修。
非OPEC供应:EIA预计2026年非OPEC供应同比下降91万桶/日,较上月下修18万桶/日,其中美国供应增62万桶/日(上修13万桶/日),加拿大增7万桶/日,巴西增加48万桶/日,非洲产量同比增加4万桶/日,挪威产量增6万桶/日。
EIA对2026年的供需差预测为供小于需383万桶/日,较上月下修131万桶/日,受地缘因素影响,供需格局发生逆转,预计四季度起伴随地缘问题的缓解全球原油去库存速度放缓。

七、观点总结
美伊地缘降温,目前通航将成为美伊双方率先关注到的问题,7月为重要的通航观察期。中东原油出口逐步恢复叠加滞留货物释放,加剧市场对供应过剩的担忧。未来一个月以内在中国原油进口量难以回升的情况下,油价很难出现像样的反弹。中长期来看,油价下跌的节奏仍取决于霍尔木兹海峡实际通行量恢复速度。预计短期内原油弱势运行,Brent原油短期运行区间为68-75美元/桶。未来原油价格的反弹力度仍取决于中国原油需求的恢复速度,以及各国战略储备的回补速度。关注地缘演变,注意做好风险控制,谨慎参与。
策略:
SC2609合约420-480元/桶区间操作为主,弱势震荡运行。由于原油近期波动率较高,注意做好风险控制,谨慎参与,关注地缘演变。
关注风险:地缘扰动;OPEC+产量政策
中期研究院 周悦
投资咨询号
Z0023491
2026年07月02日
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。