AI科技股连续调整,怎么看?
 2026-07-08 15:07
近期以AI硬件为代表的科技股显著回调,让不少小伙伴感到担忧。
这轮科技股行情是不是见顶了?
毕竟之前已经累积了较大涨幅,且估值、交易热度都已经不低。
在之前的文章《如何判断科技股的拐点?这个观点值得一看》中,我们分享过一个观点:
判断科技股顶部,不是越多指标越好,而是要学会“做减法”。
诸如交易拥挤度、市值集中度、市盈率(PE)这些热门指标,可能只是交易的结果,并不是有效的信号。它们可以描述市场状态,却很难有效预测市场转折。
真正重要的,或许是AI产业趋势和流动性这两件事。
▶
就这轮AI周期而言,目前正处于头部云厂商之间 “投资先行”的军备竞赛,头部云厂商掌握着产业链大多数的采购订单,它们的资本开支(Capex),在很大程度上决定了上游光模块、服务器、芯片公司能收到多少订单。
若资本开支还在扩张,产业链景气度或就有支撑。
若资本开支超预期放缓,市场的乐观预期很可能会跟着修正。
就在上周,北美四大云厂商之一的某公司拟向外部客户出租算力的消息,引发了全球科技股杀跌。
因为市场将这一事件解读为“算力过剩”、“AI资本开支将放缓”,于是之前的乐观预期被修正,导致股价下跌。
实际上,全球算力资源依然紧缺,资本开支本身并未踩下刹车,真正的变化来自市场与投资人对商业变现和回报率的更高要求。以闲时算力对外变现来摊薄折旧与运维成本,是提升资本效率的合理选择。
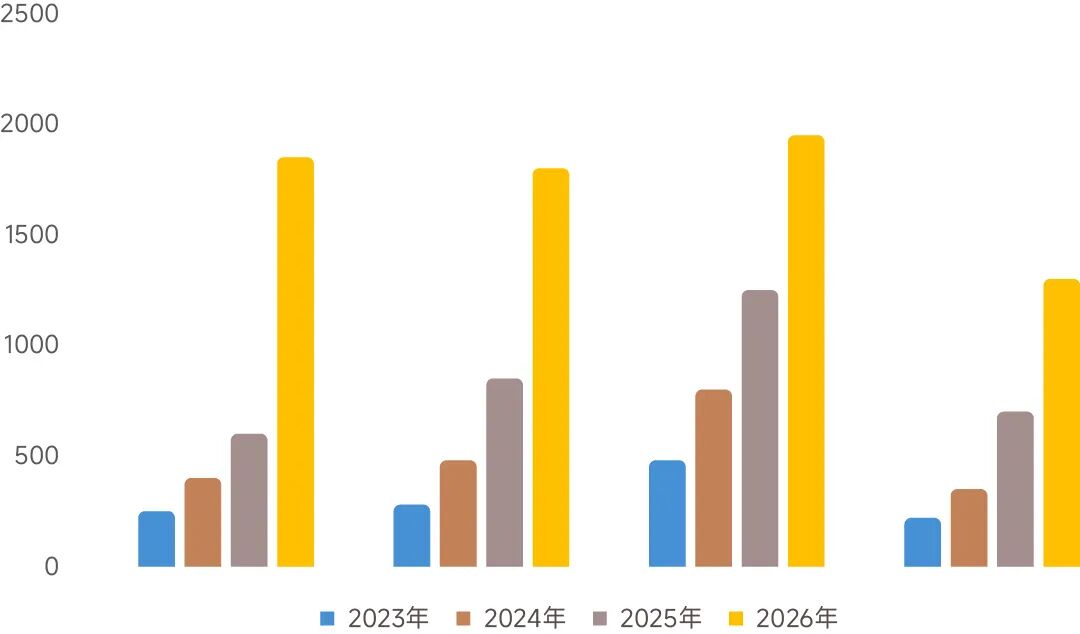
当前几家核心云厂商对AI基础设施的投入仍在高位,且多数云厂商2026年资本开支继续上修。
Gartner预计2026年全球AI支出将达到2.5万亿美元,其中AI基础设施将新增4010亿美元支出,AI优化服务器支出增长49%,这意味着市场或仍处在AI基础设施高景气阶段。
北美四大云厂商资本开支逐年上升
资料来源:Wind,招商证券
市场目前的调整,主要由于前期算力板块涨幅较大,叠加杠杆资金放大波动,悲观叙事容易引起市场短期的资金负反馈。
AI产业趋势或并没有被证伪。
▶
再来看看流动性环境。
一方面,科技股本身的资产定价层面,对利率和融资成本比较敏感。另一方面,本轮AI周期本质上是资本开支驱动,其持续性不仅取决于产业逻辑本身,也取决于融资环境能否持续支撑大规模的资本投入。
流动性宽松时,云厂商融资容易→资本开支扩张→AI产业景气提升→云厂商股价上涨→融资更容易…
若融资成本因为美联储加息等因素而上升,这个循环可能就会变成负反馈:融资困难→砍资本开支→订单减少→业绩下降→股价暴跌→融资更加困难…
此前,由于油价大幅上涨,通胀居高不下,美联储加息预期不断升温。
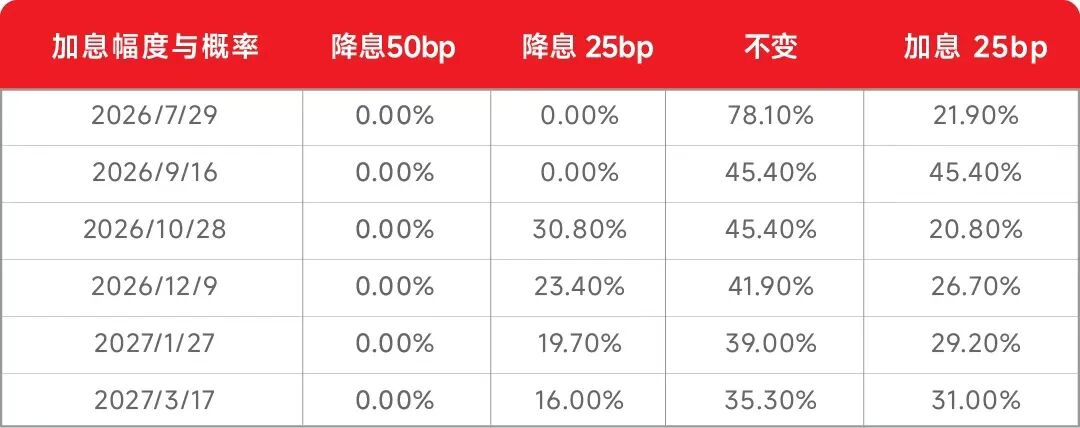
但上周公布的美国6月非农就业数据较为疲软,叠加6月以来油价回落明显,通胀压力或将得以缓解,在此情况下,市场对美联储9月加息的预期已显著降温。
据CME新近预测,美联储加息概率从此前的高位回落至45.4%,7月外部流动性环境可能迎来边际改善。
市场对美联储9月加息的预期已显著降温
资料来源:Wind,招商证券
所以综合以上的信息,从产业趋势和流动性环境来看,本轮AI行情或并未出现趋势逆转的明显信号。
短期震荡调整后,AI产业趋势带来的科技股行情仍有较大概率成为市场重要主线,但分化或很难避免,去伪存真很关键。
参考资料:
招商证券,《短期冲击后关注科技修复与中报业绩双主线》,20260705
文中券商观点均节选自券商研究报告,仅作举例说明,不代表本文观点,亦不构成任何投资建议与承诺。谨慎投资。指数过去走势不代表未来表现。本材料是作者基于已公开信息撰写,但不保证该等信息的准确性和完整性。作者或将不时补充、修订或更新有关信息,但不保证及时发布该等更新。材料中的内容和意见基于对历史数据的分析结果,不保证所包含的内容和意见在未来不发生变化。本材料在任何情况下不作为对任何人的投资建议或出售投资标的的邀请。
点击了解热门基金
(来源:小基快跑)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。