Momenta上市,AI开物
 2026-07-08 15:06
今天看完Momenta的上市材料,后劲挺大。
很多人第一眼会盯三个词:物理AI第一股,14家基石,开盘涨幅。但我觉得,这事如果只写成港股IPO又一次,就小了。
真正值得看的是:为什么一批全球长线资金、主权基金、产业资本和车企股东,会在这个节点,把钱押到一家不造车的自动驾驶公司身上。
开盘涨多少,是一天的情绪。14家基石一起进来,才是周期的信号。
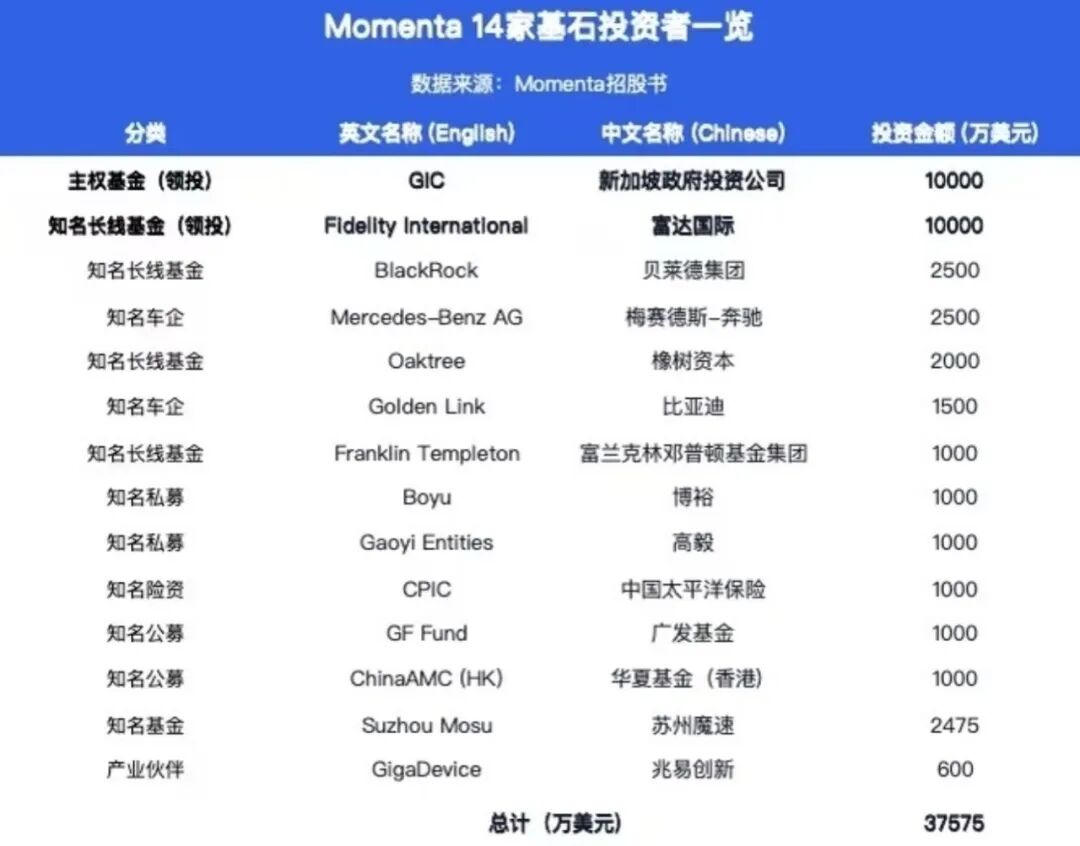
Momenta的核心叙事,不是“第一股”,是第一张物理世界门票
AI过去几年最热闹的地方,是屏幕里。聊天、画图、写代码、做PPT,本质上还是数字世界里的智能。
但物理AI不一样。它要进真实道路,真实车辆,真实天气,真实事故边界,真实监管系统。这不是会说话就行,这是要能行动,还不能出错。
所以Momenta上市真正有意思的地方,不是多了一个AI概念股,而是资本市场开始给“AI进入物理世界”单独定价了。
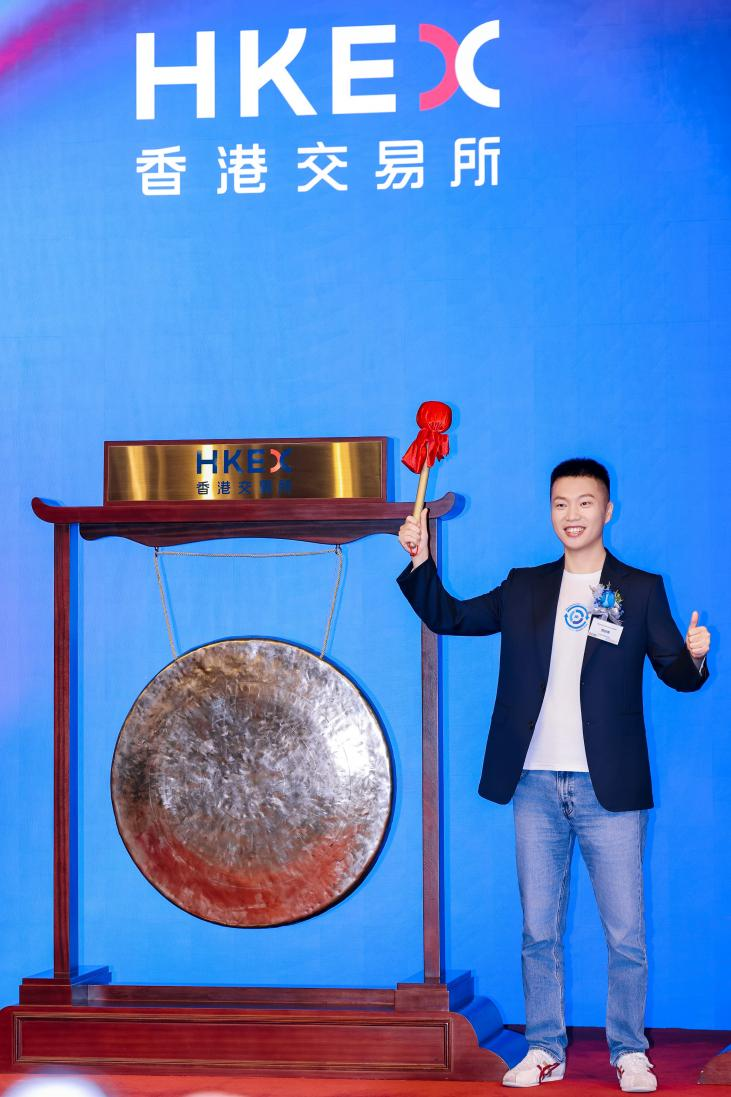
14家基石不是排面,是信号密度
一个IPO有基石不稀奇,稀奇的是这批钱的成分。
这里面既有GIC、富达、贝莱德、橡树、富兰克林邓普顿这样的长线资金,也有奔驰、比亚迪这样的产业玩家。
前者看周期,后者看落地。
一个负责判断这是不是十年级别的资产,一个负责判断这东西能不能真的上车,这两类人同时下注,意义就不一样了。
这不是一群人来捧场。
这是财务资本和产业资本在同一张桌子上,对一个方向投了赞成票。
车企投Momenta,投的不是供应商,是未来十年的选择权
传统供应商关系很简单,你做东西,我采购,价格合适,交付稳定,就合作。
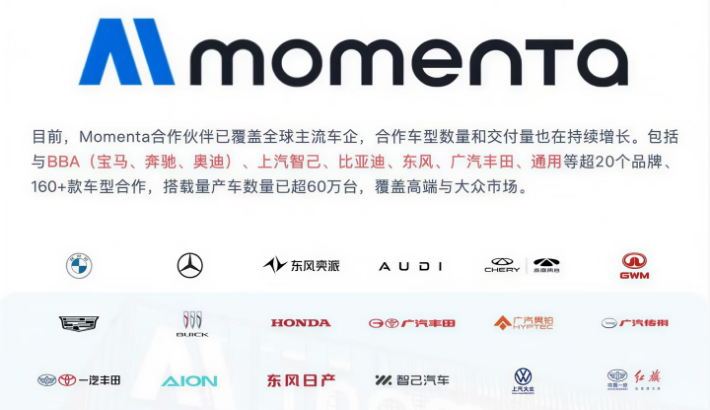
但奔驰、比亚迪、上汽、通用、丰田、现代、奇瑞这些名字出现在Momenta的故事里,事情就变了。这不是普通外包,这是车企在给自己的下一代智能化能力买保险。
未来汽车竞争,不只是电池、电机、底盘、渠道。更关键的是车有没有一个足够聪明、足够安全、足够可进化的大脑。
投Momenta,本质上是提前锁定这个大脑。
自动驾驶被低估,是因为它没有一个像ChatGPT那样好演示的瞬间
大语言模型很容易让人兴奋。你问一句,它答一句,现场就炸,自动驾驶不一样。
它最值钱的能力,往往发生在你没有感觉的时候。它少踩一次急刹,少一次误判,提前理解一个路口,平稳处理一个复杂场景,越成熟,越像没发生。
所以自动驾驶的价值,经常被低估。
因为它不是表演型AI。
它是责任型AI。
真正的壁垒,不是“世界模型”四个字,是世界模型后面的真实世界样本
现在谁都可以讲大模型,谁都可以讲世界模型,谁都可以讲物理AI。但真实道路不会听概念,它只认数据、量产、迭代和事故边界。
Momenta材料里最应该被放大的,不只是R7世界模型,而是量产突破百万台,最快不到40天完成10万台交付,这种真实场景里的飞轮。
车越多,数据越多。
数据越多,模型越强。
模型越强,车企越敢用。
这才是自动驾驶公司的复利。
现金超百亿,比一个漂亮故事更重要
自动驾驶不是轻生意。它要研发,要算力,要车队,要工程交付,要安全验证,要全球化适配。这不是做一个App,拉一波增长,讲一个月活故事就能结束。
所以现金储备这件事,在Momenta身上不是财务小字,它是战略燃料。很多硬科技公司不是死在方向错了,而是死在还没等到行业拐点,钱先烧完了。
长线资金敢押,看的不是热闹。
看的是你有没有资格熬到下一轮牌桌。
“物理AI第一股”可以当标签,但不能当终点
标签有用,它能让市场快速记住你,但真正厉害的公司,最后都要从标签里跑出来。
Momenta如果只是“物理AI第一股”,那还是资本市场的命名游戏。
如果它能把乘用车、Robotaxi、Robovan,未来再到Robotruck和具身智能串起来,那才是更大的事。
它不是在证明自动驾驶能上市,它是在证明物理AI能不能形成一个跨场景的基础能力层。
这才是“基座模型构建者”这句话里真正贵的部分。
上市不是终点,是公开市场每天审问你的开始
IPO会给公司光环,但公开市场也会给公司压力。
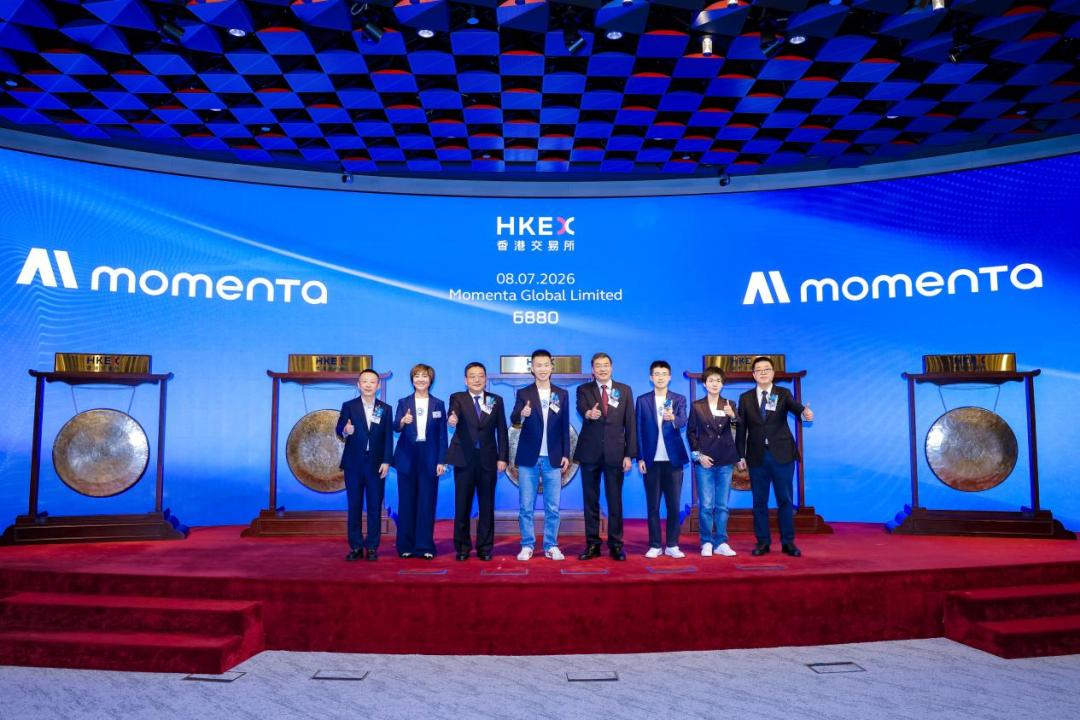
收入要兑现,亏损要收窄,客户要扩大,技术要继续领先,安全不能出事,全球化还要打硬仗。所以Momenta上市这件事,不能只看敲钟那一下。
敲钟是成人礼,之后才是长期考试。
真正的问题不是它今天涨多少,而是三年后,物理AI这张牌桌上,它还能不能坐在核心位置。别只盯开盘涨幅,涨幅是情绪,基石是信号,量产是飞轮,现金是门票,听懂不用掌声。
去看谁真的进了物理世界,谁真的有数据,谁真的有客户,谁真的能活到下一轮。
(来源:锌财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。