鹏鼎控股的96亿定增,有3个问题绕不开
 2026-07-08 15:47
产能有没有重复建设?面积多三成,总投资为啥翻三倍?分红承诺靠谱吗?
今年以来,PCB行业但凡有点想法的,都在疯狂扩产抢身位。
PCB龙头鹏鼎控股(002938.SZ),最近掏出一份定增方案——96亿,一把梭哈高阶HDI。这规模,放在这轮扩产潮里,数一数二。
但翻翻公告,有个问题绕不开:高阶HDI这东西,鹏鼎已经在淮安砸了80亿,泰国又砸了43亿。现在再募96亿,是战略布局,还是同一个故事,换个姿势再讲一遍?
更扎眼的是,方案出台前,Q1公司账上躺着137亿现金。大股东减持+分红,超50亿进了口袋。
嘴上说缺钱,手里攥着现金,然后向市场伸手要96亿——这是扩产能,还是让市场为一个说不清的故事买单?
同一个"高阶HDI",讲了多次
鹏鼎这次要干的事,听起来很清晰——投127.3亿,募96亿,在淮安上马一个"AI服务器和高速光模块高密度互连积层板项目",新增65.56万平方米高阶HDI年产能。
但你翻翻公告,会发现鹏鼎已经在淮安和泰国,铺了好几轮高阶HDI了。
2023年撤回的那个定增方案,第一个要投的项目就是"庆鼎精密高阶HDI及SLP扩产"。交易所当时问过它和此前宏启胜高阶HDI项目的区别,鹏鼎没答好,定增撤了。但留下一句话——"将以自有或自筹资金投入"。不让募,自己掏钱也要干。
然后真干了。淮安第三园区一期高阶HDI及SLP已于2024年下半年投产,二期加速建设。2025年8月,董事会又通过80亿元"淮安产业园"投资计划,同步建设SLP、高阶HDI、HLC。2025年年报里还透露,预计2026年底淮安园区的IHDI与HLC产能产能将翻倍。
同年12月,鹏鼎又发了一份泰国园区投资计划,2026年砸42.97亿元,还是高阶HDI、SLP、HLC。
这就不得不问:同一个"高阶HDI",讲了多次,到底有多大区别?是技术迭代,还是同一个故事拆成了多个盘子?
更关键的是,之前投产的那些,产能利用率到底怎么样?
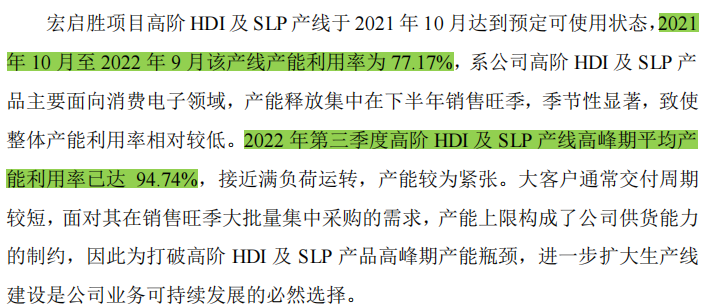
来源:2023年定增方案之审核问询函回复
上次交易所问询时,鹏鼎披露过:宏启胜那条高阶HDI产线,投产第一年高峰期冲到94.74%,全年平均也就77.17%。公司的解释是消费电子季节性强,淡季闲着,旺季拉满——放在当时,勉强说得通。
但这次不一样。今年4月9日,鹏鼎自己在投资者交流会上说,高阶HDI和HLC已打入AI服务器市场并逐步量产,SLP切进了800G/1.6T光模块领域。场景换了——这类客户的订单节奏跟消费电子完全是两码事。
如果交易所这次再问产能利用率,旧的"季节性"借口估计不顶用了。数字拿出来,才知道是真缺产能,还是先建了再说。
扩产面积多3成,总价翻了3倍
退一步讲,就算真缺——需要这么多钱吗?
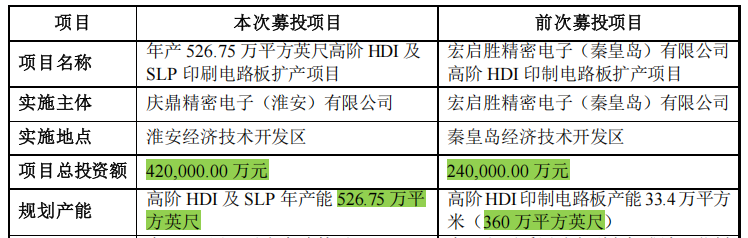
来源:2023年定增方案之审核问询函回复
先看一组对比。宏启胜高阶HDI项目,年产360万平方英尺,总投资24亿。2023年撤回的那次定增,年产526.75万平方英尺,总投资42亿。这次,年产65.56 万平方米(即705.68万平方英尺),总投资127.3亿。
面积比2023年那次多了三成,总价是上次的三倍。为什么贵这么多?没细说。
行,贵就贵了。但接下来的问题是:需要让市场掏这么多钱吗?
近期的这轮PCB扩产潮,鹏鼎可以说是向市场伸手要得最多的玩家之一了。
胜宏今年拟投至多180亿固定资产加20亿股权投资,该投资计划已于今年3月经董事会审议通过,虽然还没披露资金来源,但董事会已通过议案,准备向多家银行申请400多亿元授信额度。
4月沪电股份表示PCB项目要投68亿,资金是自有或自筹。6月深南电路也定增了,不超过48.82亿,要了,但没要那么多。
鹏鼎呢?要96亿。它是自己没钱吗?
翻Q1财报,货币资金137.3亿。再看6月初的分红公告,公司把62%的净利润以现金形式分掉了,分红总额23.18亿,和去年基本持平——但去年净利润只增了3.25%,扣非净利润增速接近零。
谁拿走了这23亿的大头?控股股东美港实业及一致行动人,合计持股大概70%。简单算一下:23.18亿分红,约16亿流入大股东口袋。而这些大股东,刚刚在5月,三天闪电减持,套现35亿。
左手减持拿走35亿,右手分红拿走16亿。账上还躺着137亿。
然后,向市场伸手要96亿。
利润要等到2028,分不分红自己说了算
要96亿也就算了。这钱什么时候能赚回来?投资者能分到多少?
鹏鼎在一季报交流会上说,Q1汽车及服务器用板营收占比达11%,光模块业务"预计今年营收将实现数倍高速增长"。听起来势头不错。但券商算的账,没这么乐观。
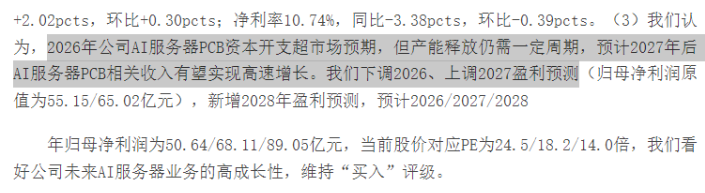
来源:开源证券研报《AI“云-端”协同发力,全球化产能布局加速成长》
开源证券4月发布的研报《AI"云-端"协同发力,全球化产能布局加速成长》,有个核心动作——下调鹏鼎2026年盈利预测。理由是资本开支超预期,但产能释放需要周期,"预计2027年后AI服务器PCB相关收入有望实现高速增长"。
翻译一下:今年利润先挨一刀,真正的贡献要等到2028年。
但2028年能不能兑现,还不好说。现在行业主流玩家都在扩产,PCB会不会变成下一个光伏?
要知道2022到2023年,隆基、通威、晶澳集体扩产,结果公开资料显示,2024年A股68家光伏企业合计亏损257亿,前一年还赚了993亿。
2024年隆基绿能一家净亏86亿,为上市以来最大亏损,年度分红也取消了。从狂砸扩产到巨额亏损,只用了两年。
最后说说分红。鹏鼎这次定增方案里承诺:每年现金分红不低于可分配利润的10%,三年累计不少于年均30%。看起来是对股东的保证。
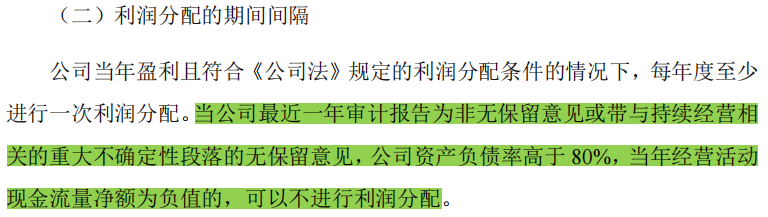
来源:鹏鼎控股《2026年度向特定对象发行A股股票预案》
但有几个条件,比如——"资产负债率高于80%"或"经营现金流净额为负",可以不分配。这个保留条款,2023年撤回的那次定增方案里没有。这次加上了。
为什么加?看看鹏鼎现在的处境。2025年资本开支66.26亿,2026年规划168亿,公司自己在年报交流会上说近两年都处于资本开支高峰期。但经营现金流净额去年才72.86亿,追不上投资速度,借钱是板上钉钉的事。
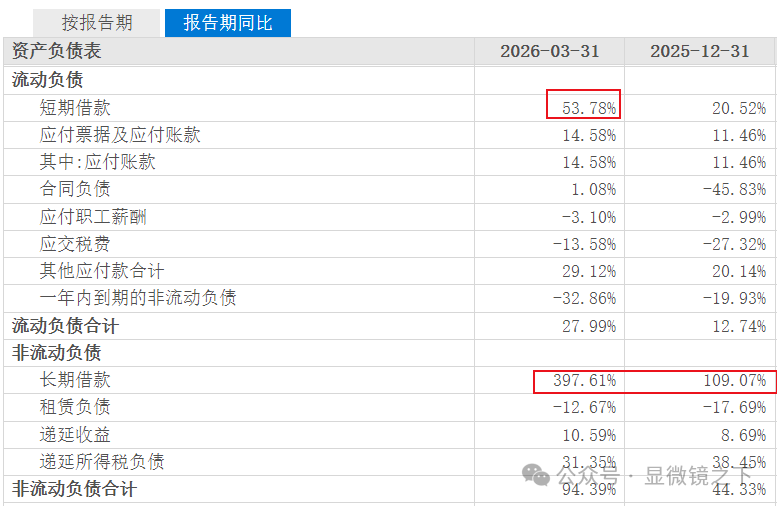
鹏鼎负债相关数据,来源:东方财富网
去年长期借款增长109%,今年Q1直接暴增近400%,短期借款也多了54%。今年1月到4月,鹏鼎累计发了4份银行授信公告,涉及超20家银行。
一季度资产负债率虽然还在30%左右,但168亿的资本开支砸下去,鹏鼎正在一步一个脚印地走向那条"可以不分配"的红线。承诺写在纸上,后门开在条款里。到时候分不分,全看自己。
结语
这笔96亿定增能不能过,交易所说了算。
淮安和泰国123亿已经铺下去了,这次再来96亿,多个盘子怎么分工?上一轮被追问的产能重复问题,这次会不会换个角度再问一遍?
就算问询过了,还有下一关。新一季财报里,长期借款是不是还踩着400%的油门?那条"负债率超80%或者经营活动现金流净额为负,可不分红"的红线,还剩多少距离?
这决定了定增之后,投资者是真能分到钱,还是只能看一句"本项目具备较好的经济效益"。
数字不会讲故事。但数字会揭穿故事。
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。