腾讯后撤,可灵独扛BAT大旗
 2026-07-09 19:56
BAT手牵手投资可灵AI,腾讯却先松了手。
7月6日,快手发布公告称,腾讯全资子公司Tencent Mobility拟通过大宗交易出售约2.73亿股快手股份,价格区间为每股43.15港元至44.53港元,最高套现约16亿美元。出售事项完成后,腾讯持股比例将由约15.68%下降至9.37%,不再为本公司主要股东。
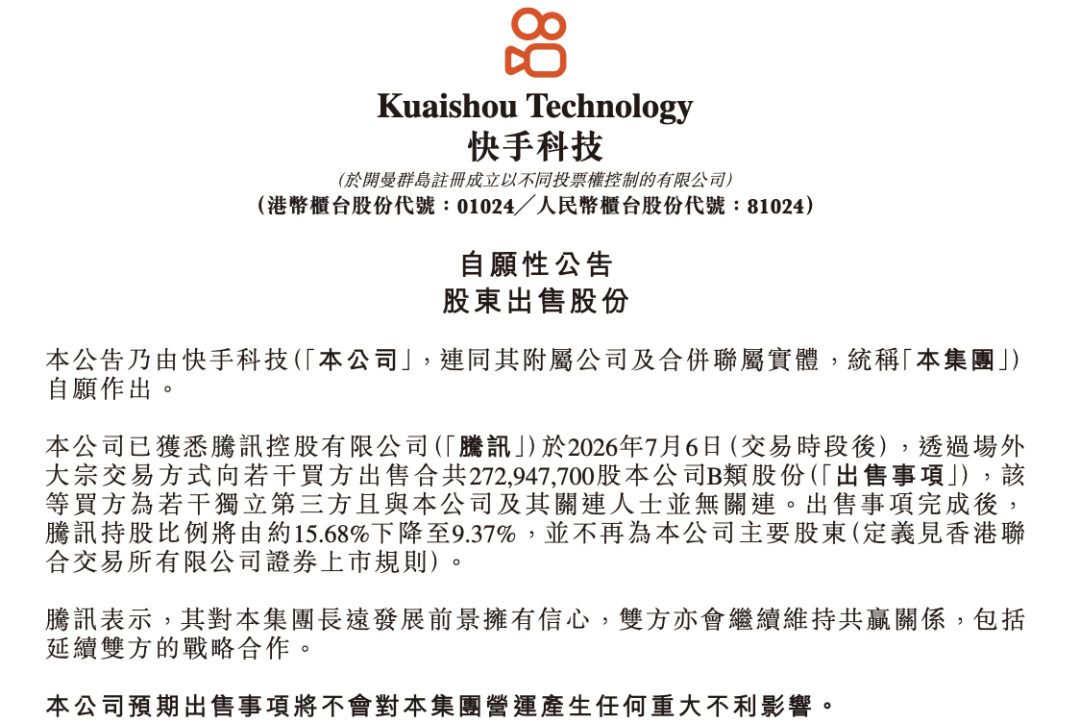
图源:快手公告
而就在上周,快手宣布旗下视频生成大模型可灵AI落地30亿美元融资,创下全球视频大模型公司最大融资纪录。其中,阿里、腾讯、百度三家巨头罕见同框出现在投资方名单上,投资对象还是“对家”。外界对此调侃,这是“反字节联盟”。
可灵AI作为快手内部孵化的AI业务,自2024年6月面世、2025年独立事业部运营以来,凭借爆发式增长的业绩成为集团最具潜力的增长曲线,并在全球视频生成大模型赛道处于领先位置,有资格与字节的Seedance掰手腕。
当然亮眼增长背后,是AI大模型赛道高昂的成本消耗。此番可灵AI独立融资,既是快手减负突围的必然选择,更暗藏一场行业格局的深度博弈。
01、BAT把可灵当“枪”使
可灵AI融资的一大看点,是堪称豪华的投资方阵容。
CPE源峰、国方创投、BlueFive、腾讯、中关村科学城基金(联合国科投资)、中信证券联合领投,以及数十家一线机构共同参与。此外,阿里云、百度等产业资本,华策影视和芒果产业投资人(厚为资本)等文娱产业方也在其中。
BAT三大互联网巨头更是罕见同台押注单一AI项目,且三方入局诚意十足。公告披露,腾讯通过两家控股公司合计出资13.63亿元,持股1.12%;阿里云同等出资13.63亿元,持股1.11%;百度出资3.41亿元,持股0.28%。
“战略制衡成了投资的最原始驱动。”互联网产业分析师张书乐指出,BAT集体扶持可灵AI,本质是互联网行业的纵横博弈。字节跳动旗下Seedance大模型在今年春节期间实现突破性出圈,其AI视频生成能力与抖音短视频生态深度绑定,形成了极强的产品合力,让深耕AIGC赛道的BAT倍感压力。现阶段如果仅依靠BAT各自自研,在AI视觉生成赛道,很可能被字节系技术全面压制。
从全球赛道格局来看,可灵AI与字节Seedance居于全球AI视频生成第一梯队。AI普瑞斯援引行业统计数据显示,2026年5-6月,字节Seedance模型凭借绝对优势占据全球AI视频Token消耗超八成市场份额,垄断行业大半流量,而快手可灵AI以14%的市场份额稳居第二。
模型性能方面,可灵AI居于全球权威榜单前列。2026年2-3月推出的可灵3.0系列模型,包揽Artificial Analysis大模型榜单文生视频赛道前两名,榜单前15名中独占7席。
用户与商业化数据上,截至2026年6月,可灵AI全球用户突破1亿,较2025年底6000万用户量增长67%,业务覆盖全球224个国家和地区;企业合作客户近5万家,较2025年底3万家增长67%。
可以说,BAT联手投资可灵AI,是一场针对性制衡字节的行业阳谋,但三大巨头入局的核心诉求各有不同。
百度的AI核心优势集中在图文大模型领域,视频多模态生成能力迭代相对滞后,是其AI生态的短板。通过投资可灵AI,百度可以低成本对接成熟的视频生成技术与完善的内容生产链路,快速补齐AI视频生产力短板,完善全场景AI布局。
阿里的布局逻辑更偏向商业化落地与生态扩容。除了制衡字节的行业竞争需求,可灵AI高速扩张带来的海量云服务需求,能够直接为阿里云带来稳定营收增量。同时,可灵AI在广告、电商、游戏、影视制作等多元场景的落地经验,也能助力阿里拓宽内容护城河,完善AI商业化全链路版图。
对于腾讯而言,入局可灵AI的核心目标是分流字节在AI视频赛道的垄断份额,缩小自身在AI视频模型领域的梯队差距。依托可灵AI的成熟技术,腾讯可为视频号、广告业务、游戏研发、影视制作等产业链配套AI工具,大幅降低自研投入与试错成本,补齐内容生态的AI短板。
不过,依靠可灵AI合围字节的战略,目前仍面临多重现实阻碍,制衡效果尚未可知。
一方面,可灵AI并没有形成绝对的技术壁垒。例如,在Artificial Analysis 6月排行榜中,可灵AI 3.0在含音频文本转视频类别中仅排第四,落后于字节的 Seedance 2.0、阿里的 HappyHorse-1.0和昆仑万维的SkyReels V4。
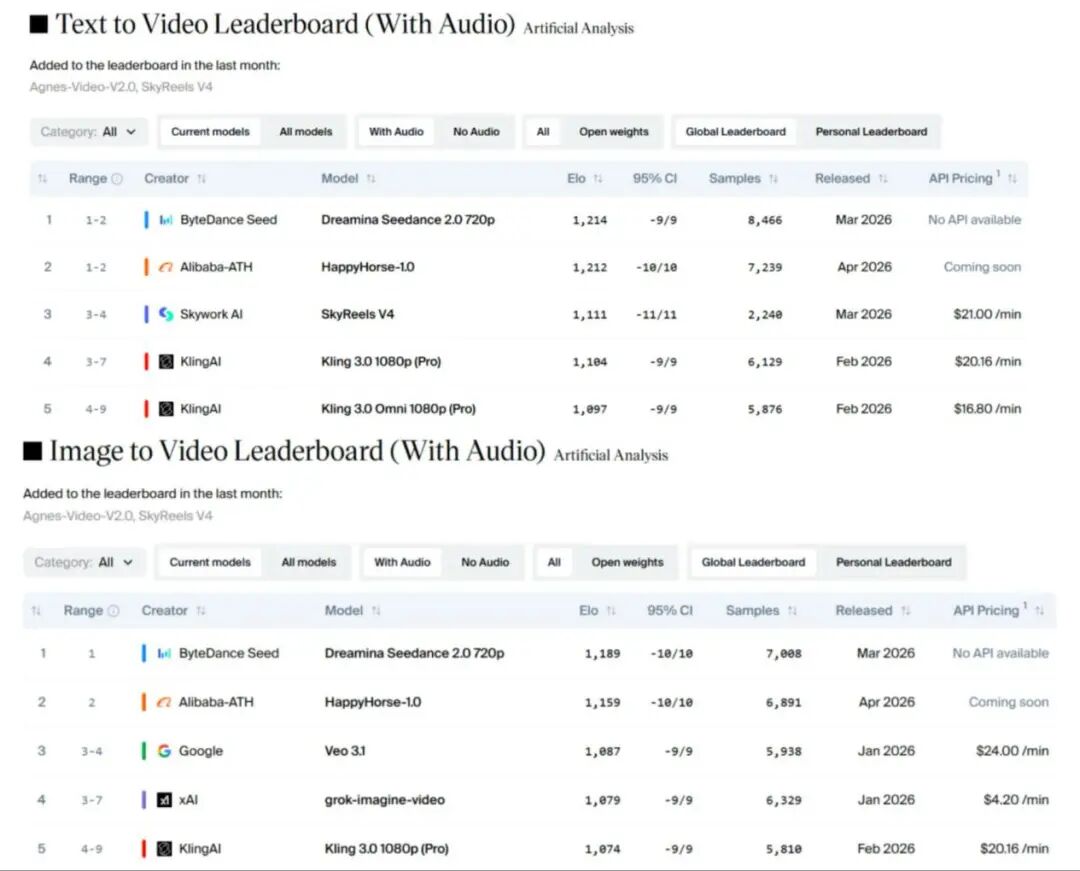
Artificial Analysis文生视频榜(上)
Artificial Analysis图生视频榜(下)
数据截至2026年6月
而HappyHorse-1.0视频模型的研发负责人张迪,此前曾任快手副总裁、可灵AI核心技术负责人。核心技术人才的行业流动,直接改写了赛道竞争格局,也侧面印证可灵AI的技术护城河并不稳固。
另外,字节的技术迭代与算力投入持续碾压同行,拉大竞争差距。2026年6月,字节Seedance 2.5模型在火山引擎FORCE大会正式亮相,预计7月全面上线。该模型在视频生成时长、画面可控性两大核心维度实现突破性升级,直击可灵AI的核心产品优势。
技术优势的背后,是字节堪称恐怖的算力投入储备。字节计划将2026年资本开支上调至2000亿元以上,绝大部分资金用于AI算力基建建设。反观快手,2026年整体资本预计支出约260亿元,双方算力投入量级差距悬殊,也为后续赛道竞争埋下差距隐患。
02、估值回归基本面
本轮融资落地后,可灵AI投后估值定格于180亿美元,相较于今年4月快手首次披露拆分计划时的200亿美元目标估值略有下调。价格变化并非估值缩水,而是行业估值逻辑迭代、市场理性定价的真实体现。
业内分析指出,此前200亿美元的估值,是AI赛道火热期基于行业稀缺性形成的“叙事性报价”,侧重赛道前景与品牌想象空间;而本轮180亿美元估值,是顶级资本真金白银博弈后的“实价”,完全贴合企业真实经营数据与商业化能力,标志着AI行业投资逻辑正式从“讲故事”转向“看基本面”。
思慢想研究院院长、特邀评论员田丰对《21世纪经济报道》表示,2025年AI投资普遍依赖赛道叙事估值,2026年行业已全面落地基本面估值,投资人核心聚焦ROI投资回报率与可量化的商业指标,180亿美元是合理且优质的估值水平,绝非市场解读的“估值回落”。
横向对比全球同行,可灵AI的估值含金量更具说服力。据行业数据,海外两大头部AI视频平台Runway与Luma AI估值相加不足90亿美元,而可灵AI估值达到两者总和的两倍。互联网分析师丁道师也对我们表示,作为高速成长的AI新物种,可灵AI成立时间短、增长速度快,能达到180亿美元估值已是行业顶尖水平,无需以初期目标估值片面评判其价值。
此次拆分独立融资,也解决了可灵AI此前面临的母公司估值倒挂难题,最大化释放了核心资产价值。
此前,可灵AI增长迅猛,但2025年在快手整体营收中占比不足1%,受限于母公司传统互联网广告、电商业务的低市盈率估值体系,优质AI资产价值被严重压制。
拆分独立运营后,可灵AI完全按照生成式AI行业高估值逻辑定价,与传统互联网业务形成十倍以上的估值差距,资产价值彻底解绑释放。目前180亿美元的投后估值,已超过快手母公司整体市值的六成,成为快手最核心的价值资产。
可灵AI亮眼的商业化增长曲线,是支撑高估值的核心根基。可灵AI 2025年全年营收达11亿元,2026年一季度营收6.5亿元,同比暴涨超300%;ARR(年度经常性收入)在第一季度已接近5亿美元,一年内营收规模暴涨近400%,商业化落地速度远超行业平均水平。
从收入结构来看,P端(专业用户)付费订阅会员贡献了近70%的营业收入,核心用户群体为自媒体创作者、广告营销从业者等专业人群。这类用户兼具大众传播属性与企业级付费能力,标志着可灵AI切入真实的内容生产工作流,形成可持续的商业化模式。
03、高增长暗藏高压力
高速增长与高估值的光鲜背后,可灵AI始终面临AI赛道与生俱来的“烧钱困境”。
快手7月2日公告数据显示,假设重组已完成,截至2025年末,北京可灵收入约11亿元,资产总额约为2.44亿元,负债总额约2.53亿元,资产净值约负0.09亿元;2024年和2025年净亏损分别约为5亿元和19亿元。
算力基建投入是可灵AI最核心的成本支出。视频大模型的训练、迭代与规模化运行,需要海量高性能GPU算力支撑,资金消耗极其惊人。为维持技术领先优势,快手持续加码AI算力投入,2026年预计整体资本开支达260亿元,其中新增的110亿元资本开支几乎全部倾斜于AI算力基建。
放眼全球赛道,算力烧钱困境是所有视频大模型的共性难题。OpenAI旗下Sora模型就因年化高达54亿美元的烧钱速度难以持续,最终被迫关停,足以印证赛道投入的残酷性。
除算力成本外,快手2026年一季度AI研发开支高达36亿元,持续高额的研发投入,进一步加剧了盈利压力,也持续侵蚀母公司利润。
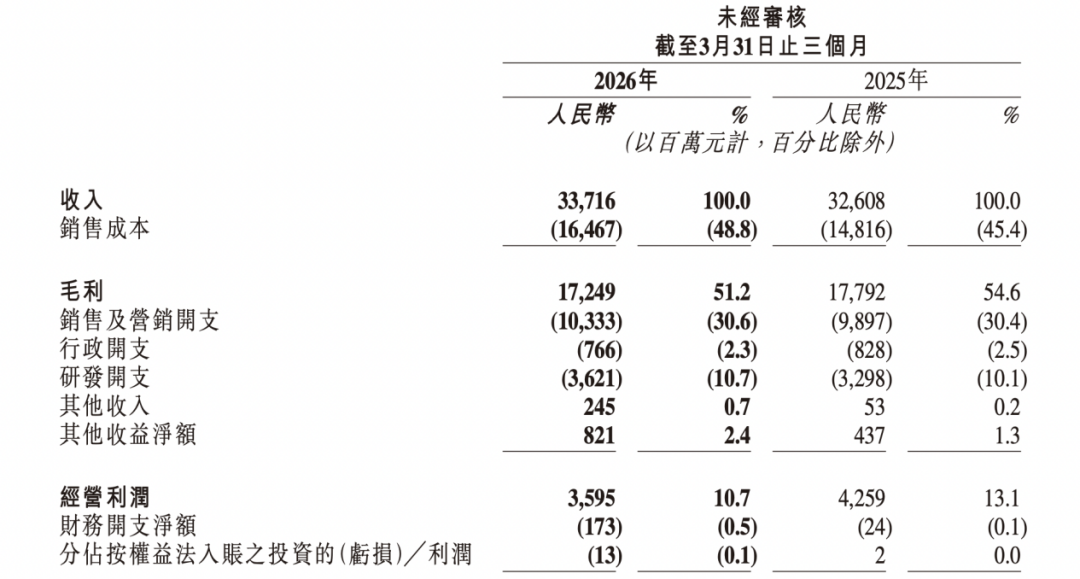
图源:快手2026年第一季度财报
在此背景下,拆分可灵AI独立融资,快手可以剥离高投入、高亏损的“成本中心”,有效缓解集团利润压力,避免AI业务持续拖累整体财报表现,也为快手过往数年的AI巨额投入提供了优质退出通道。
对于可灵AI而言,独立融资则打通了“技术投入-产品迭代-商业化落地-资本化退出”的完整闭环,摆脱母公司业务束缚,获得独立上市的资本路径。
而为了激活团队活力、绑定核心人才,可灵AI本轮融资同步落地三套长期股权激励计划,合计授权额度占扩资后注册资本的15%,将团队利益与企业长期发展深度绑定。
股权结构方面,快手CEO程一笑持股约1%,可灵AI CEO盖坤持股约3%并享有十倍投票权,保障核心管理团队的经营决策权;外部投资者合计持股16.67%,员工激励板块占比15%,股权结构均衡且具备长效激励性。
值得注意的是,本次交易附带的严苛对赌协议,为可灵AI的发展画上了明确的时间红线。
根据协议约定,若可灵AI未能在2031年10月30日前完成IPO上市,或业务重组、资质备案、海外主体收购等关键事项未能按期落地,本轮投资者有权要求企业回购股权,回购价款为原始投资本金加年化8%单利收益,且由可灵集团承担连带责任。
五年的时间期限,既是资本给予可灵AI商业化探索的耐心上限,也是倒逼企业快速落地盈利、完成资本化的硬性约束。背靠BAT的资本与生态加持,手握行业顶尖的技术与商业化数据,可灵AI已然站在AI视频赛道的核心赛场。但如何持续对抗字节的技术碾压、平衡高额算力成本、突破盈利困境、如期完成上市目标,这场属于可灵AI的突围之战,才刚刚拉开序幕。
(来源:证券之星)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。