沙特原油大降价,市场需求难回升


中东原油到中国到岸价首次低于俄罗斯ESPO和伊朗轻质原油
文| 《财经》记者 徐沛宇
编辑 | 黄凯茜
据多家市场机构监测,中东最大的原油生产商沙特阿美( Saudi Aramco ) 7 月 6 日决定,将 8 月装运销往亚洲的所有原油官方定价( Official Selling Price , OSP )环比下调 11 美元 / 桶。沙特阿美是 沙特阿拉伯的国家石油公司 。
OSP 是在原油装船运出前一个月公布的相对于基准油价的升贴水。最终结算时, 8 月装船原油的价格一般以 8 月内的现货估价或主流期货合约的均价为基准,再加减 7 月公布的 OSP 。 2026 年 1-5 月,来自沙特阿拉伯的原油占中国进口原油的 13% 。
沙特阿美同时将 8 月装运发往西北欧与地中海的原油官方定价环比下调 15 美元 / 桶;装运到美洲的原油官方定价环比下调 8 美元 / 桶。
自美国和伊朗于 6 月 19 日签署停战谅解备忘录以来,中东海湾地区经霍尔木兹海峡的原油出口量显著上升,国际油价持续下跌。从美伊交战时最高点 126 美元 / 桶 跌至 目前的 80 美元 / 桶以下 ,基本回吐冲突期间的全部涨幅。
国际能源资讯公司 Energy Intelligence 认为,沙特出口到亚洲的原油价格降幅远超市场预期,创下自 2020 年 5 月和 6 月以来的最大降幅。
国际能源及大宗商品价格评估机构阿格斯( Argus )分析称,美伊战事期间,沙特阿美主要依靠红海延布( Yanbu )港出口,如今其已恢复地处波斯湾内的拉斯塔努拉( Ras Tanura )港装运原油。同时,阿联酋、伊拉克、科威特和卡塔尔等主要产油国也于 6 月增加了经霍尔木兹海峡的原油销量,对中东现货价格构成压力,加剧了亚太市场供应充裕局面。
阿格斯中国首席代表高华对《财经》说,沙特阿美最大的客户中国已连续数月出现创纪录低位的采购申请量。沙特阿美大幅降价的因素之一是重新激发中国买家兴趣。
7 月 7 日,大宗商品数据分析机构 Kpler 发表报告称,中东原油到中国的到岸价多年来首次低于俄罗斯 ESPO (东西伯利亚 - 太平洋管道)和伊朗轻质原油,中国独立炼厂将择机转向采购合规的中东原油。同日睿咨得能源( Rystad Energy )发表报告称,中国公司原油进口意愿低迷,在油价回落时依然迟迟未补充战略库存,说明其有意等待更低油价,在接近战前价格水平时再进场。
国家能源专家咨询委员会委员王能全告诉《财经》,随着霍尔木兹海峡的运输恢复,以及海湾地区额外供应的回归,中东原油生产商正在争夺那些短期需求已得到满足的买家。亚洲炼油厂在现货折扣谈判方面拥有了更强的议价能力。沙特和阿联酋近期的市场行为反映出他们积极争夺亚洲关键市场份额的信号。
5 月 1 日宣布退出石油输出国组织欧佩克( OPEC )及 “ 欧佩克 +” ( OPEC+ )的阿联酋,在不再受组织的配额限制后,开始大规模增产。 2026 年 6 月,阿联酋原油和凝析油出口平均每天约 370 万桶,高于冲突爆发前的 310 万至 330 万桶。预计到 2027 年,阿联酋将把原油总产量提升至 500 万桶 / 日,同比增加 73 万桶。此前欧佩克将阿联酋的原油产量限制在约 320 万至 350 万桶 / 天。
据 阿格斯统计,阿联酋阿布扎比国家石油公司 ADNOC 将 7 月装船的主力品种穆尔班原油( Murban )的官价设定为 101.48 美元 / 桶,环比下调 2.96 美元 / 桶。
欧佩克 + 也在增产。其在 7 月 5 日宣布,沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼等七个主要产油国决定自 8 月起增产原油 18.8 万桶 / 日,并重申维护市场稳定的承诺。
美国能源信息署( EIA )更新的《短期能源展望》 2026 年 7 月版指出,中东地区受战事影响的大部分原油产量,将在今年年底前恢复至接近冲突前的平均水平,绝大多数停产产能将在 2027 年一季度复产。 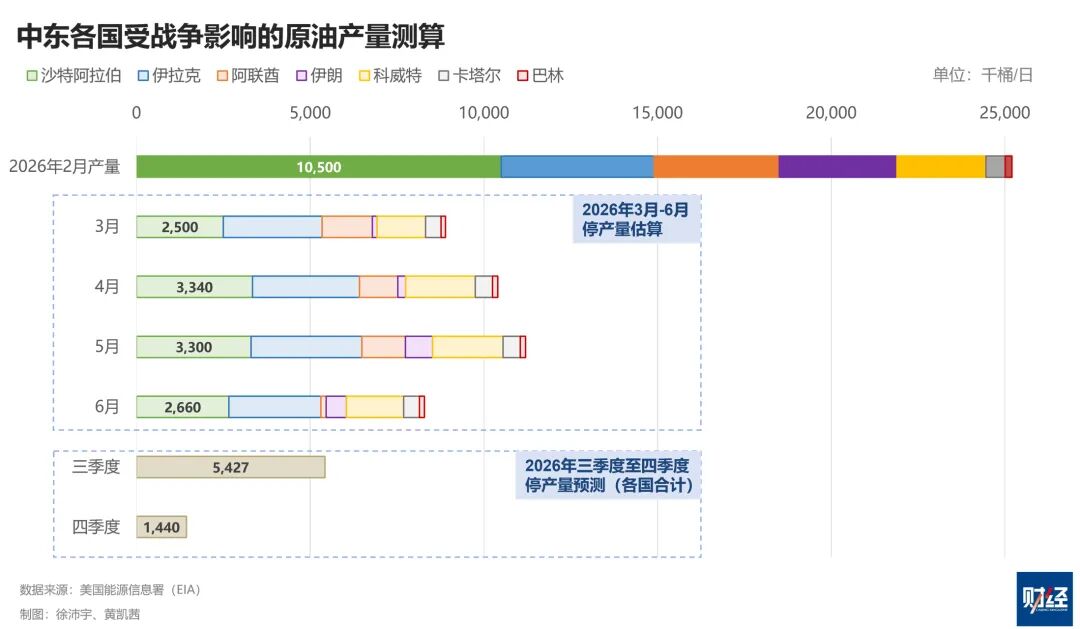
美伊战事期间的高油价、燃料短缺以及政府节油措施已导致近几个月全球石油需求下降。
美国能源信息署的上述报告称,尽管石油需求的即时数据有限,尤其是受霍尔木兹海峡关闭影响最大的亚洲国家,但来自国际能源署、各国政府及其他机构的液态燃料消费指标均显示, 2026 年全球石油需求将大幅下降。预计 2026 年全球石油消费将平均减少 120 万桶 / 日,其中,非 OECD 国家减少 80 万桶 / 日。假设明年价格回落、供应完全恢复后,石油需求将反弹 ——2027 年石油消费将增长 200 万桶 / 日至 1.048 亿桶 / 日,较 2025 年均值高出 80 万桶 / 日。 
责编 | 王祎


(来源:财经网)