【招银研究|权益策论】分化转向AI主线内部(2026年7月)


■ 行情特征:6月以来,全球权益市场整体震荡回落,市场震荡调整的主要驱动是科技和能源板块,与海外相比,A股科技板块的表现整体呈现出一定韧性。
■ 核心主题:分化转向AI主线内部。全球市场来看,4-5月以AI为核心的科技板块与其他板块表现的分化明显扩大,6月后分化则有所收敛,A股表现类似但收敛节奏相对滞后。研判后市的核心,在于当前分化行情将如何演绎,即AI主线的可持续性和节奏表现。展望后市,如果AI板块调整持续,那么意味着包括红利、消费等其他板块存在机会,但我们倾向于认为这种机会是阶段性的,是反弹而非反转,AI作为市场主线的地位目前来看没有变化,待AI板块调整到位后,盈利因素将大概率推动AI板块重拾升势。因此,不宜过早放弃对AI主线的研究。在AI板块内部,盈利尚未见顶,但估值难以再度扩张,高拥挤度下增量资金流入或将放缓,资金转而在AI内部择优配置,并部分外溢至非AI板块,板块间差距由此收窄。
■ A股研判:短期风格均衡。A股整体业绩预期存在小幅下修压力,进入下半年,PPI上行动力或将衰减,全年上证对应利润增速预期由此前5%以上小幅下修至5%下方。盈利是本年度指数上行的核心锚,估值端缺乏持续扩张基础。展望后市,大盘窄幅箱体波动格局有望延续。逻辑有三:一是市场整体盈利增速弹性收敛,业绩端波动幅度有限;二是ETF资金持续开展逆向配置,发挥削峰填谷、平抑市场波动的稳定效果;三是海内外货币政策虽阶段性受预期博弈干扰,但整体流动性环境保持平稳。
行业结构方面,短期调整不改科技主线,红利板块当前可以适当配置。
成长价值风格方面,中期成长仍然占优,短期建议成长价值均衡配置。
市值风格方面,市场将偏向大盘风格。
■ 境外市场:港股修复,美股缓升。港股短期将在政策和交易层面利好催化下企稳修复。但中期港股市场若要彻底摆脱弱势震荡格局,需两大核心催化落地:一是国内内需实质性回暖,二是市场对美联储加息的一致预期完全消退。
美股仍处于由盈利增长驱动的上行通道中,估值偏高但基本面坚挺,短期扰动不容忽视,但真正决定中长期走势的,是AI产业景气度而非估值水平本身。策略上,维持对美股的标配,并在估值回落时增加配置,科技板块是主要配置方向。
正文
行情特征:科技、能源板块震荡回落
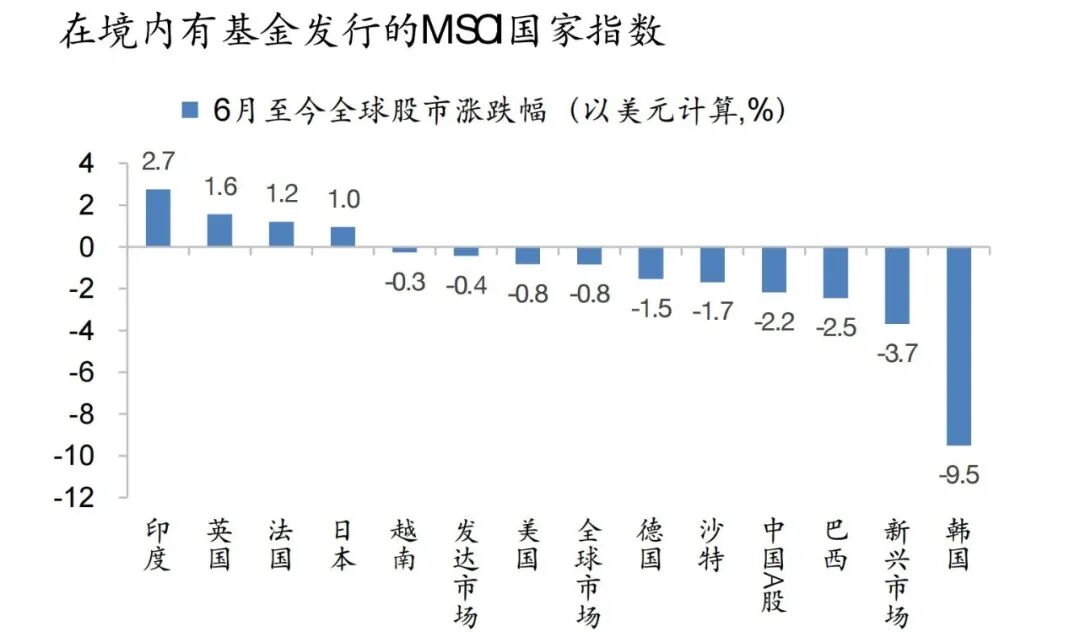
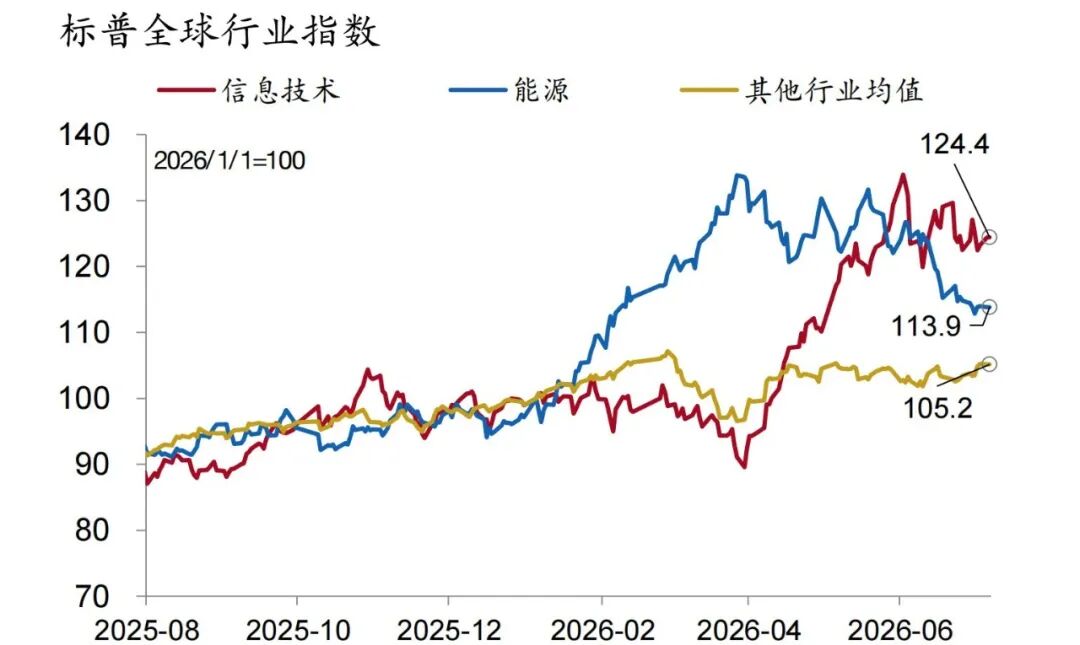
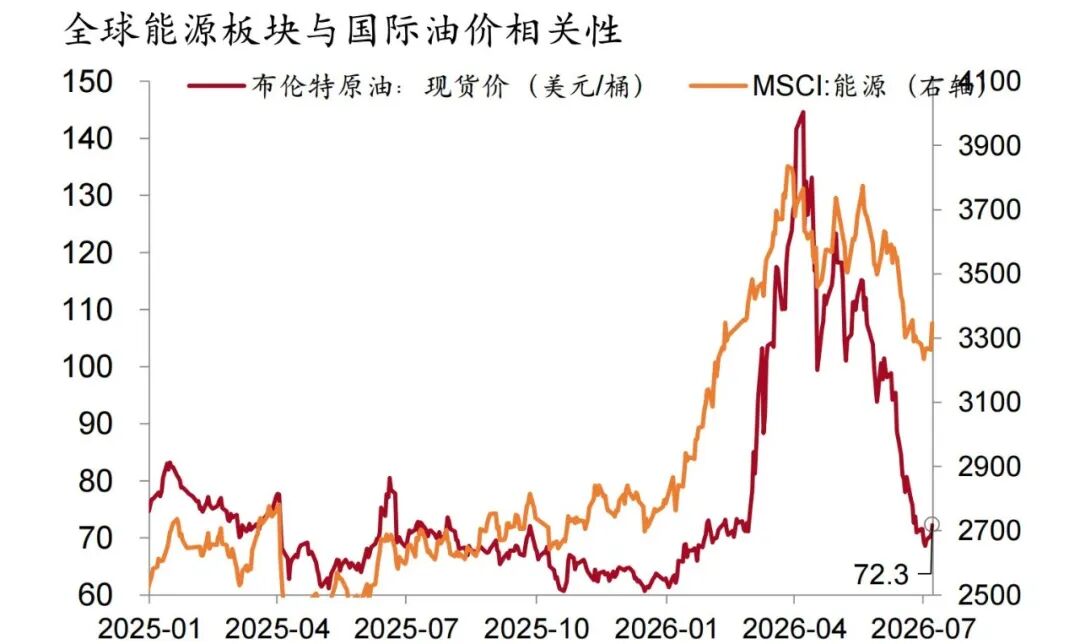
6月以来,全球权益市场整体震荡回落。截至7月8日,全球股市整体下跌0.2%,韩国股市的调整幅度居于全球主要股市调整首位。市场震荡调整的主要驱动是科技和能源板块。6月以来全球股市科技和能源板块震荡加剧,分别回落3.8%和6.7%。究其原因:一是宏观流动性收紧,6月欧央行和日央行分别加息25BP,美联储新任主席释放鹰派信号,市场对美联储的加息预期抬升,宏观层面对流动性形成压制;二是地缘冲突阶段性缓和,国际油价持续回落至美伊冲突前水平附近,对能源板块形成压制;三是产业层面情绪扰动,科技巨头对外出租“富余”算力,引发了市场对AI算力供给过剩的担忧。
图1:6月以来全球主要股市震荡回落
资料来源:Wind、招商银行研究院
图2:科技和能源板块调整是主要拖累
资料来源:Wind、招商银行研究院
图3:油价已接近回落至美伊冲突前水平附近
资料来源:Wind、招商银行研究院
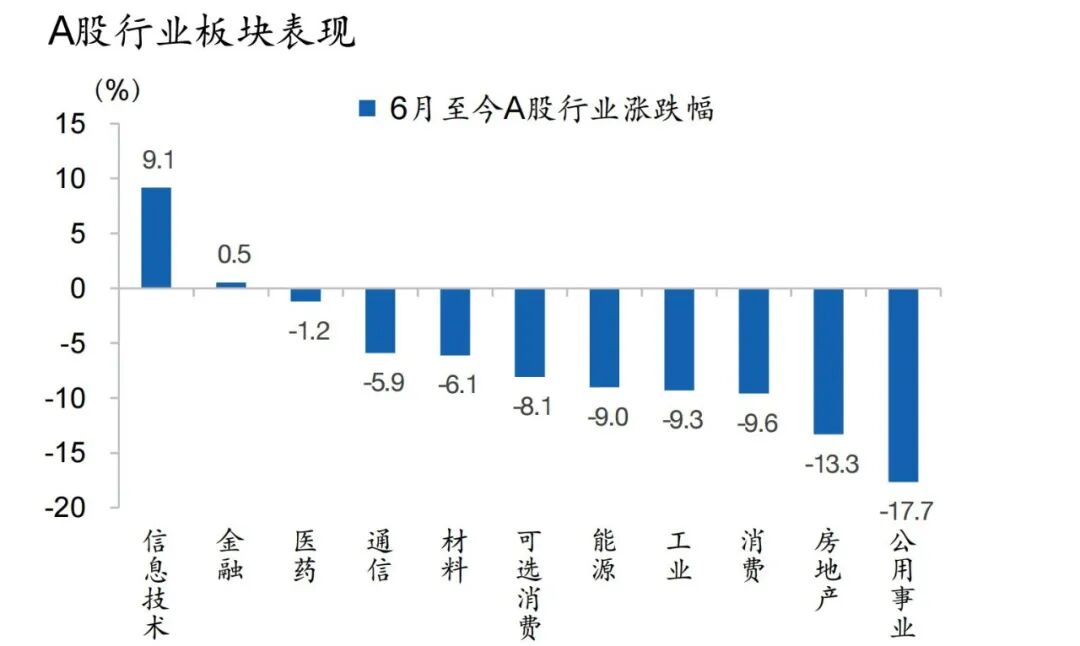
图4:A股科技板块表现出相对韧性
资料来源:Wind、招商银行研究院
与海外相比,A股科技板块整体呈现出一定韧性。6月以来,尽管A股整体也出现了调整,但与全球科技板块5.8%的调整不同,A股科技维持9.1%的涨幅,表现也优于其他行业板块。
核心主题:分化转向AI主线内部
全球市场来看,4-5月以AI为核心的科技板块与其他板块表现的分化明显扩大,6月后分化则有所收敛,A股表现类似但收敛节奏相对滞后。研判后市的核心,在于当前分化行情将如何演绎,即AI主线的可持续性和节奏表现,由于AI产业在全球主要股市具有高度联动性,此处分析聚焦以中美为代表的全球市场。
展望后市,如果AI板块调整持续,那么意味着包括红利、消费等其他板块存在机会,但我们倾向于认为这种机会是阶段性的,是反弹而非反转,AI作为市场主线的地位目前来看没有变化,待AI板块调整到位后,盈利因素将大概率推动AI板块重拾升势。因此,不宜过早放弃对AI主线的研究。
图5:美股内部盈利预期分化加剧
资料来源:Bloomberg,招商银行研究院
在AI板块内部,盈利尚未见顶,但估值难以再度扩张,高拥挤度下增量资金流入或将放缓,资金转而在AI内部择优配置,并部分外溢至非AI板块,板块间差距由此收窄。具体来看:
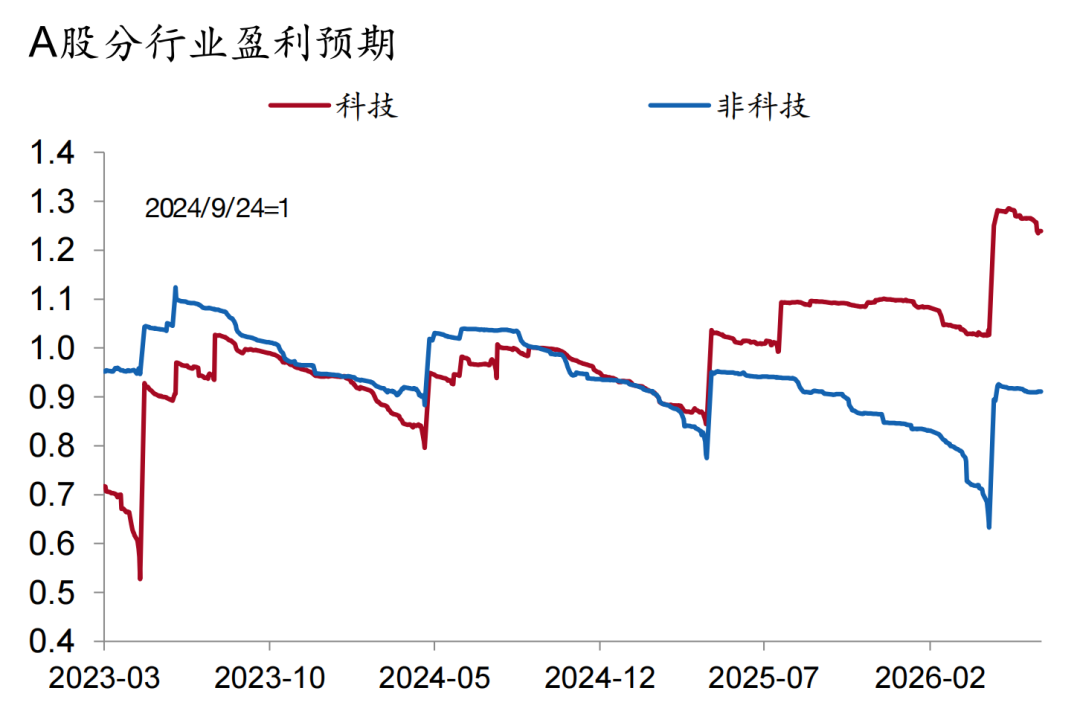
首先,盈利层面,AI盈利尚未见顶,但增速扩张受到约束,主因盈利分化转入算力硬件内部。一是AI整体盈利逻辑尚未证伪。6月以来的科技板块调整更多体现在资金与估值层面,美股科技盈利预期仍在加速,盈利端仍在向上,AI与非AI的盈利分化持续。二是硬件涨价空间收窄。存储等部分硬件价格已最高上涨3倍,进一步扩张空间有限。三是算力稀缺属性转向分层稀缺。随着科技巨头开放闲置算力租赁,算力稀缺性受到质疑,高端算力维持紧缺,上代算力趋于宽松。稀缺分层与涨价受限共同作用下,算力硬件或将由普涨转入内部分层,整体盈利的加速动能随之受限。
图6:A股内部盈利预期同样分化
资料来源:Wind,招商银行研究院
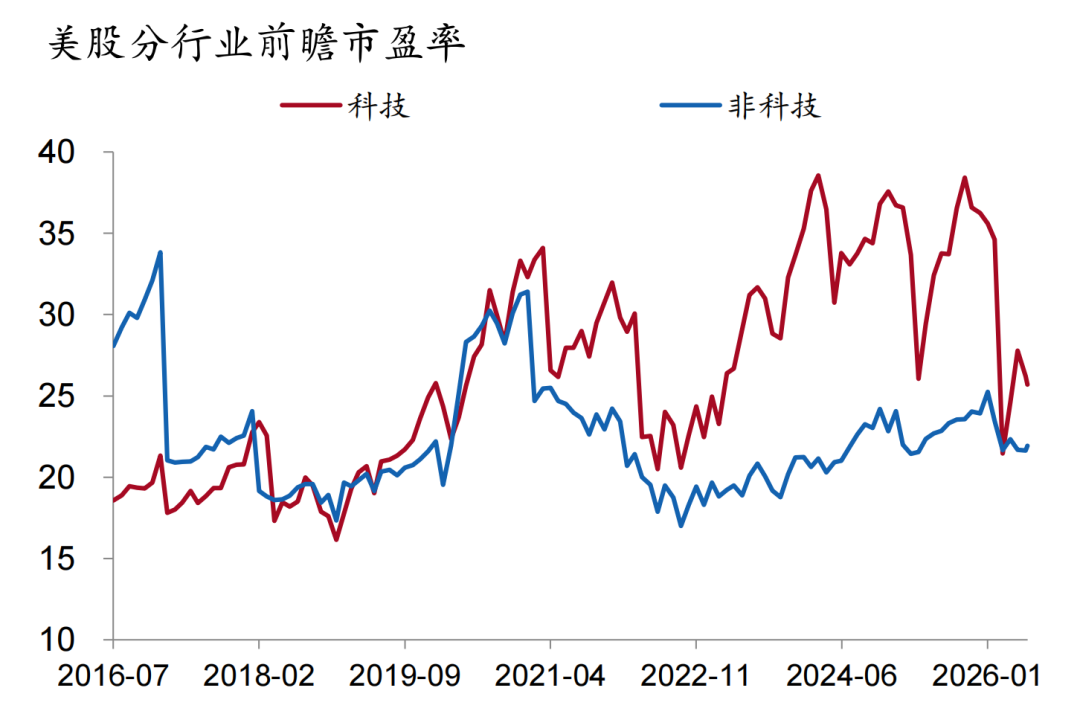
其次,估值层面,估值顶先于盈利顶确立,业绩确认前整体估值难以再度扩张,AI内部转入估值分层。一是本轮收敛的直接来源为估值回落。6月以来盈利预期保持平稳,估值回落贡献了主要调整幅度,科技板块整体处于估值消化阶段。二是估值与盈利的剪刀差构成本阶段核心特征。资本开支增速预期见顶意味着估值顶先行确立,盈利顶尚未到来,估值回落与盈利上行同时演进,剪刀差由此打开。三是定价标准回归盈利确定性。市场更看重估值低位与盈利兑现的确定性,AI内部沿算力链与应用链、龙头与跟随者出现估值分层。
图7:美股估值分化明显收敛
资料来源:Bloomberg,招商银行研究院
图8:A股成长与其他风格估值分化仍在扩大
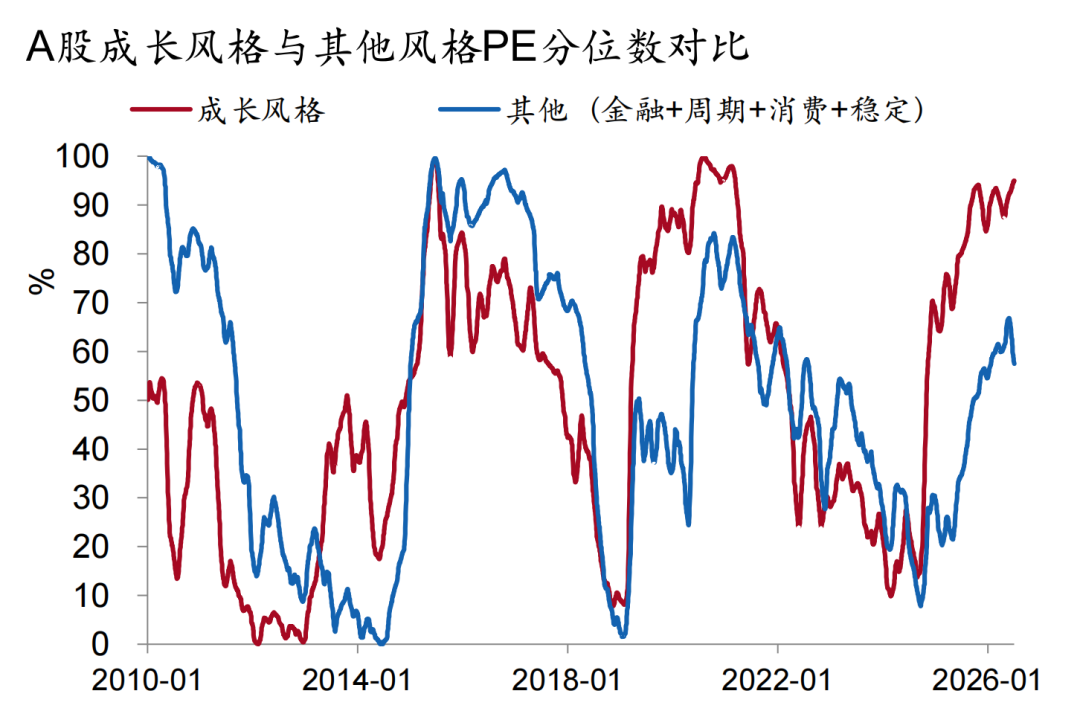
资料来源:Wind,招商银行研究院
最后,资金流动层面,资金向AI主线的集中已至极值,增量流入趋于放缓,为AI内部的资金分化创造条件。全球与A股资金同步向AI集中。4月以来,科技板块是全球资金流入美股的主要方向,A股科技板块拥挤度处于近年高位。A股被动资金呈现分层,各类资金保持高参与。随着市场进入存量博弈阶段,AI主线地位延续,资金将在AI内部向高兑现环节择优配置,并部分外溢至非AI板块,持续带来AI与非AI分化的收敛。
图9:美股科技板块为资金主要流向
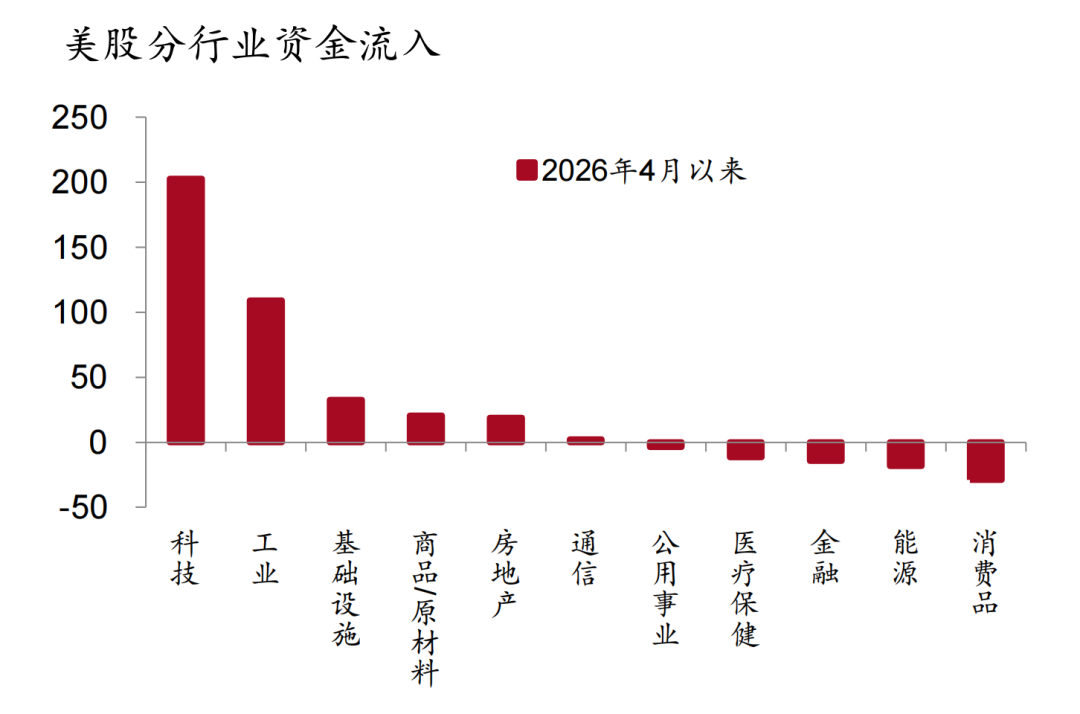
资料来源:Bloomberg,招商银行研究院
图10:被动资金保持净流入AI科技板块
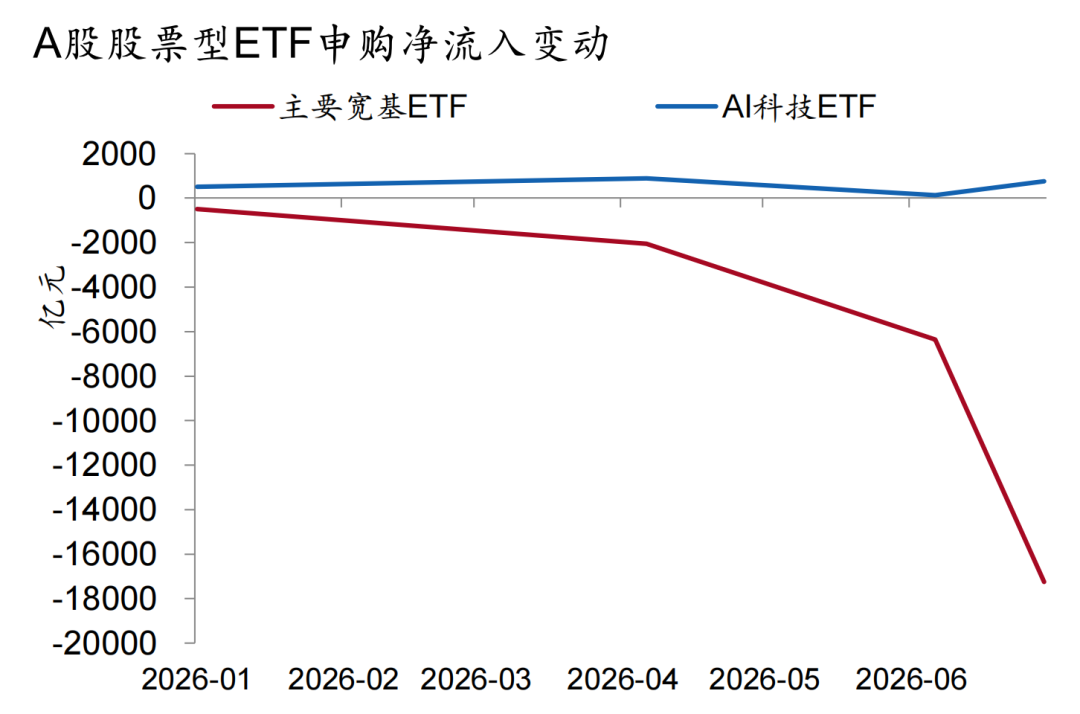
资料来源:Wind,招商银行研究院
综上,在盈利、估值、资金三条线索驱动下,本轮分化的重心正由板块间转向AI内部,带来AI与非AI板块分化收敛持续,收敛过程中风格再平衡概率上升,更宜分散化配置。
A股研判:短期风格均衡
(一)A股大盘:盈利预期下修,窄幅波动格局
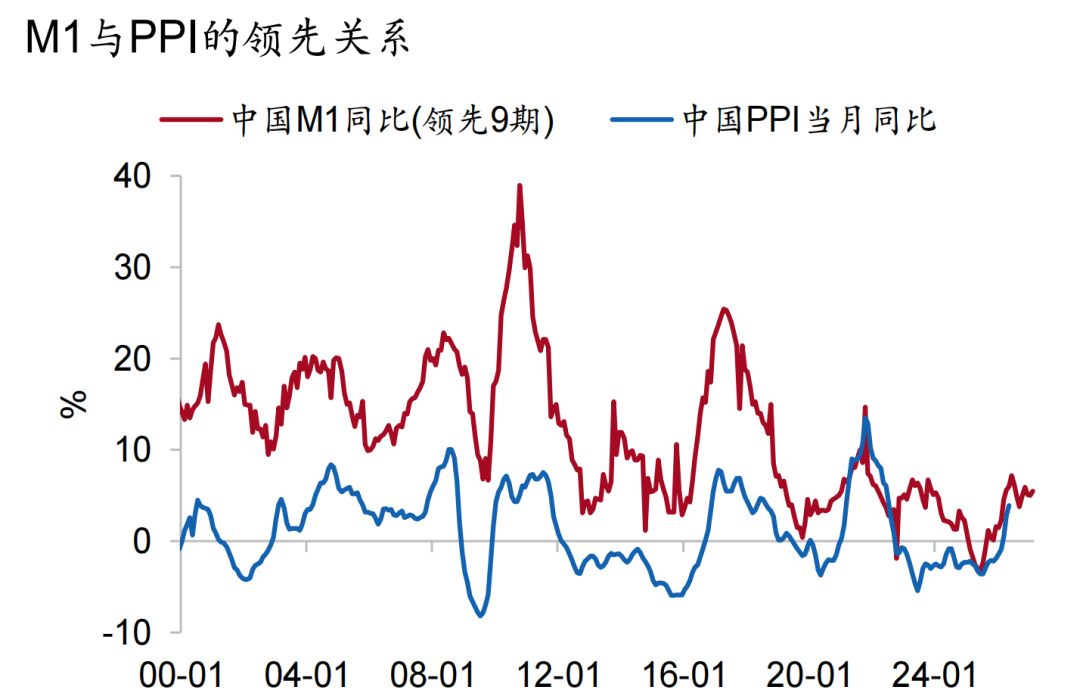
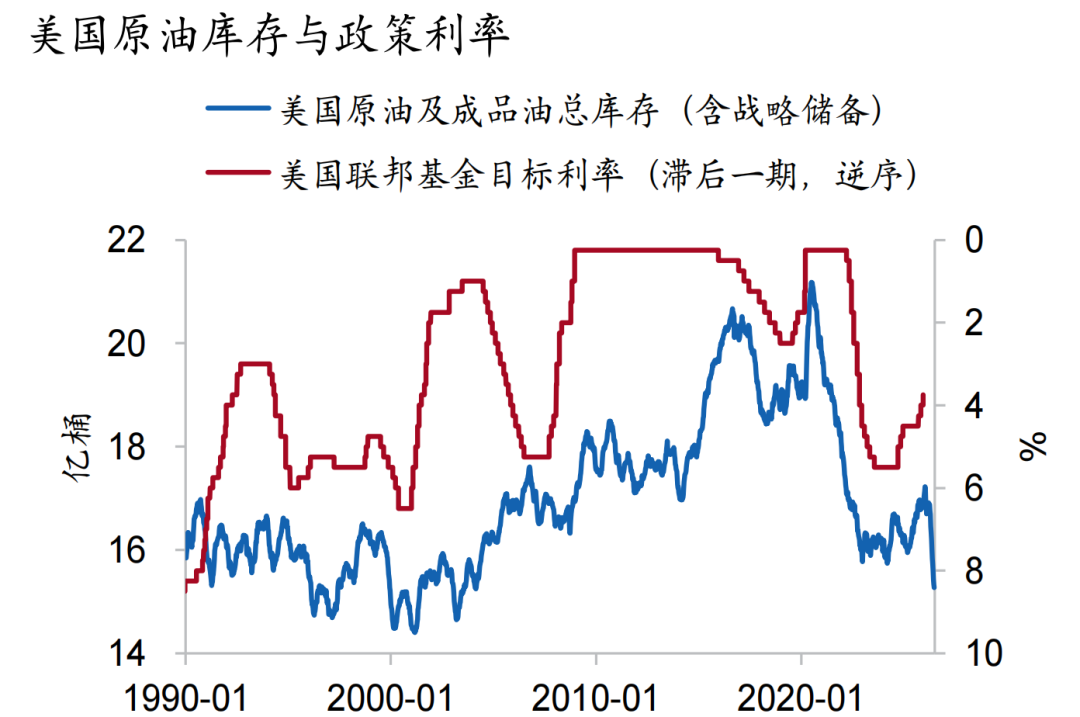
当前市场关键边际变化在于,A股整体业绩预期存在小幅下修压力。此前判断,PPI修复与AI产业景气构成业绩双重支撑,上游周期资源、科技成长板块是A股盈利核心支柱。进入下半年,PPI上行动力或将衰减:其一,国内需求修复力度偏弱,M1同比增速领先PPI约9个月,指标前瞻信号预示PPI或在7月触及年内顶部;其二,霍尔木兹海峡航运恢复通行后,原油市场此前预期的主动补库逻辑并未落地,叠加美国持续释放原油库存打压油价、管控通胀,进一步压制国内PPI修复空间。
图11:领先指标M1指向PPI修复有限
资料来源:Wind、招商银行研究院
图12:美国持续原油去库压制通胀
资料来源:Wind、招商银行研究院
基于上述变化,全年上证对应利润增速预期由此前5%以上小幅下修至5%下方。盈利是本年度指数上行的核心锚,因此估值端缺乏持续扩张基础。
展望后市,大盘窄幅箱体波动格局有望延续。逻辑有三:一是市场整体盈利增速弹性收敛,业绩端波动幅度有限;二是ETF资金持续开展逆向配置,发挥削峰填谷、平抑市场波动的稳定效果;三是海内外货币政策虽阶段性受预期博弈干扰,但整体流动性环境保持平稳。
(二)行业板块:短期调整不改科技主线
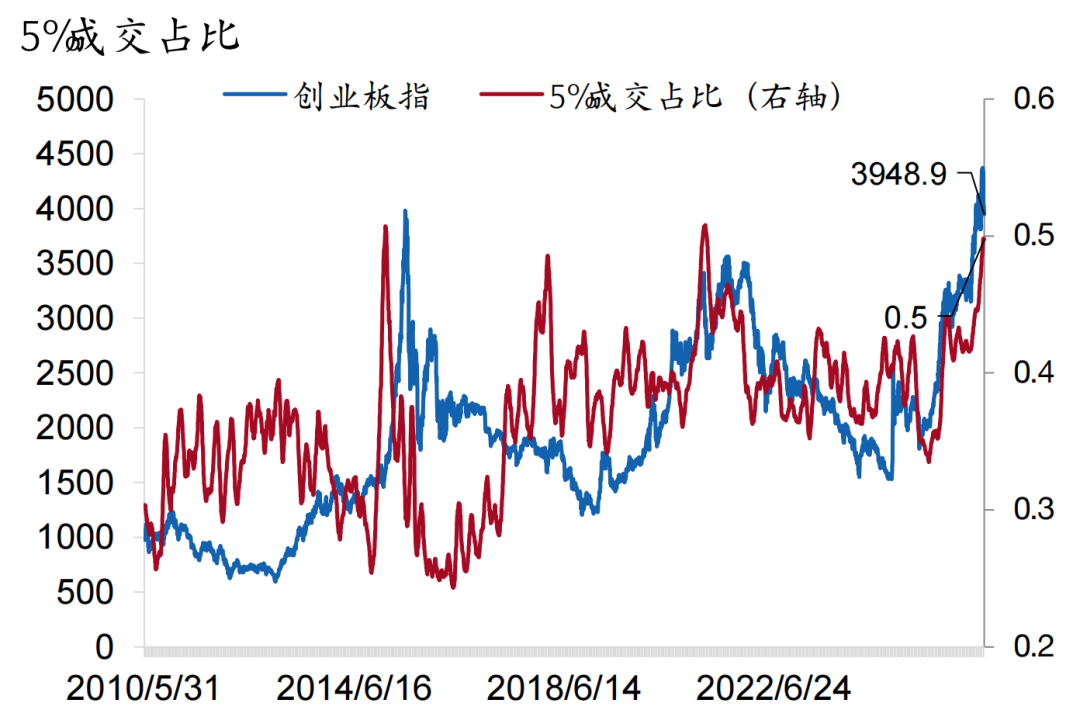
科技板块依然是本轮行情的核心主线,产业叙事与基本面支撑并未发生根本性动摇。如6月的权益策论所述,AI处于换挡阶段,估值可能见顶回落,市场短期面临调整,后续在盈利增长驱动下,科技板块还将震荡上行。投资策略上需更加注重节奏与仓位管理,短期在板块配置上适度分散。待市场阶段性调整、极度乐观的情绪充分消化、极度抱团分化缓和后,科技板块仍是后续重点配置方向。
图13:当前市场仍然极度抱团分化
资料来源:Wind,招商银行研究院
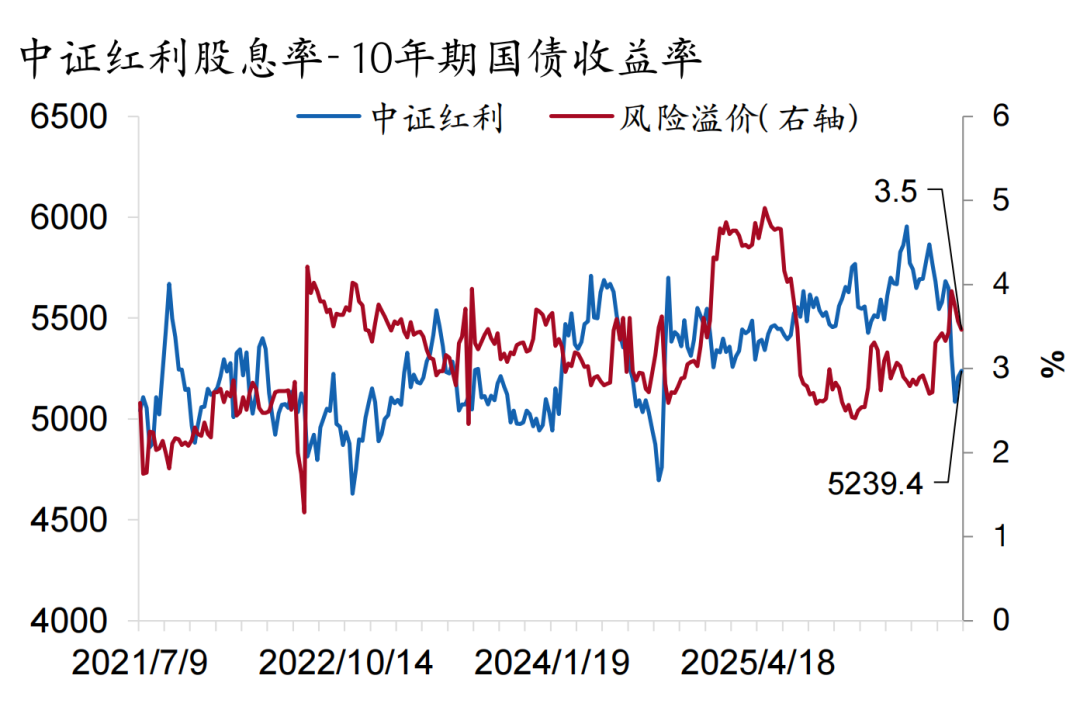
红利板块当前可以适当配置,但没到重点配置的阶段。衡量红利板块配置价值的核心指标,在于股息率与10年期国债收益率之间的利差,利差越大,红利相对于无风险资产的吸引力越强,配置价值也就越突出。当前中证红利股息率与10年期国债收益率的利差,5年分位数约为71%,距离极端高位仍有一定距离。换言之,红利板块估值偏低,但尚未达到极度便宜的程度,具有一定的长期配置价值,并且与科技板块可形成风格上的互补。
图14:红利板块估值偏低,未到极度便宜
资料来源:Wind,招商银行研究院
消费板块当前在估值、持仓与情绪三维度均位于历史低位区间。但景气度仍然偏弱,需求端尚未出现明显的边际改善信号。难以出现持续的上涨,股价更可能在底部反复震荡。因此,消费板块当前阶段更适合在左侧分批布局,耐心等待基本面边际改善。
(三)市值风格:大盘占优
市场将偏向大盘风格。一是IPO明显提速。1至5月IPO受理量仅44家,而6月单月受理量高达198家。主板、科创板和创业板分别以22家、49家和69家的受理量同步大幅增长,合计占比58%。与去年同期相比,科创板、创业板受理量均实现翻倍式增长,成长与硬科技板块的申报热情显著回升。二是流动性宽松程度在减弱。三是A股市场风险偏好已经处于高位,进一步提升空间有限。
(四)成长价值:均衡配置
宏观方面,美联储加息预期上升,对成长风格不利。但实际冲击有限,美联储尚未真正实施加息,预期不等于现实,从过往经验看,成长与价值的风格切换,往往要到美联储接近实际行动时才会真正发生。当前市场预期年底加息概率为100%,需要持续关注。产业方面,AI产业趋势明确,具有业绩支撑,仍对成长风格有利。中期成长仍然占优,短期来看,成长风格高估值高拥挤,估值面临调整,建议成长价值均衡配置。
境外市场:港股修复,美股缓升
港股短期将在利好催化下企稳修复。政策层面,7月7日央行行长潘功胜公开提及,未来国家外汇储备将继续提高在香港的资产配置比例,为香港资本市场发展注入更多动能,该表态强化市场对于港股有增量资金托底的一致预期;交易层面,AI板块分化加剧,此前单一赛道虹吸资金、挤压其余板块的局面逐步改善。
但中期港股市场若要彻底摆脱弱势震荡格局,需两大核心催化落地:一是国内内需实质性回暖,二是市场对美联储加息的一致预期完全消退。当前国内内需修复力度仍偏弱,可重点跟踪月末重要会议,观察是否出台针对性促消费政策;海外端,美国非农就业数据不及预期,一定程度弱化市场加息定价,但资金仍预判未来一年美联储存在较高加息概率,外部流动性约束尚未完全解除。
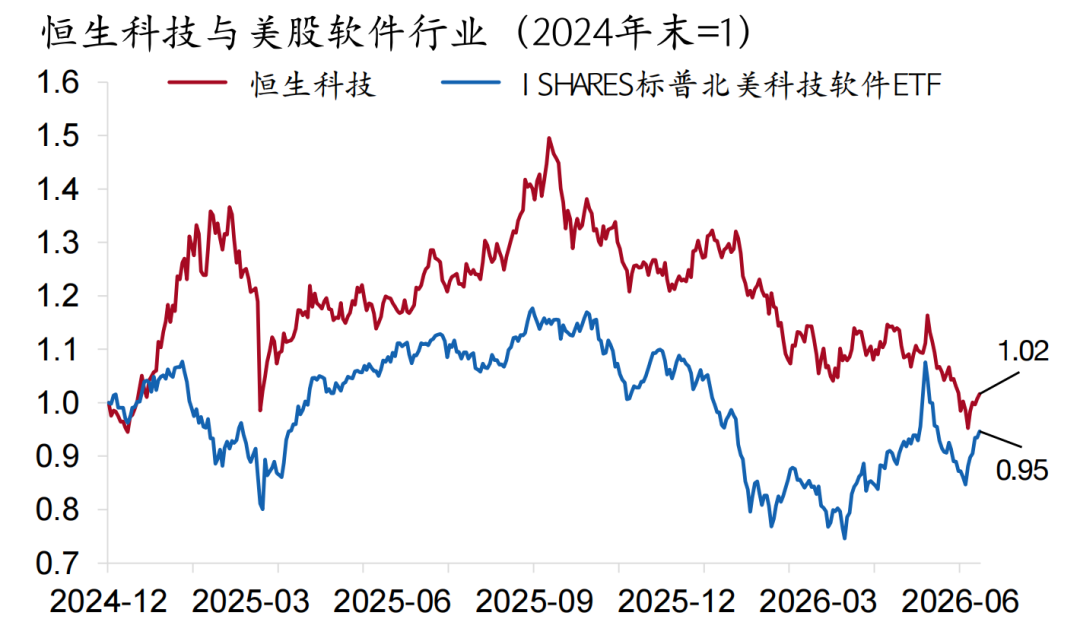
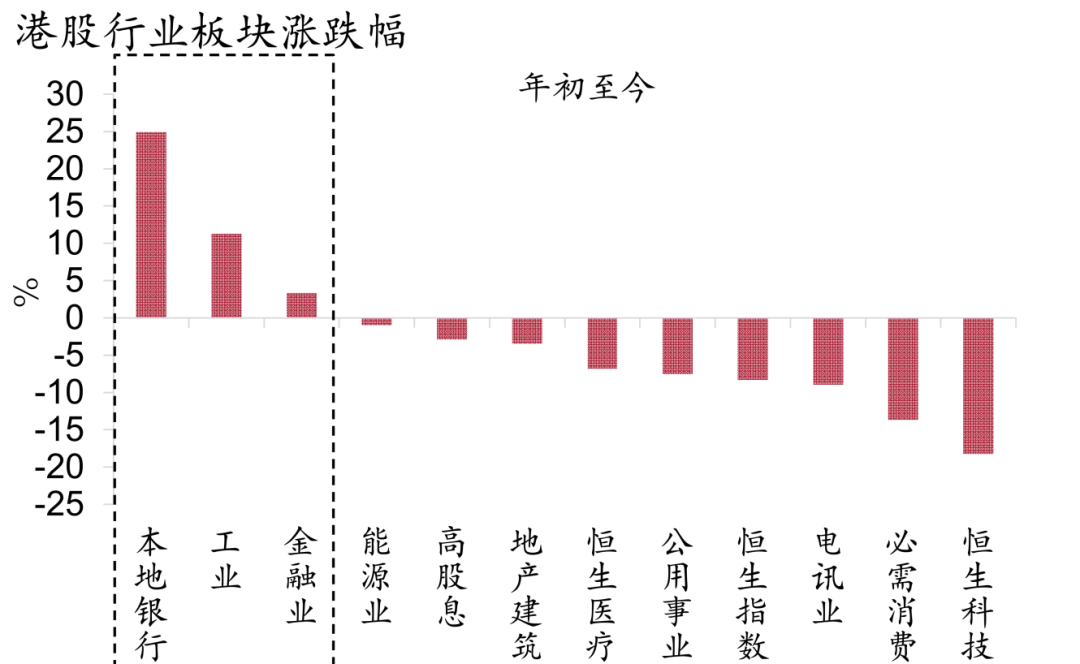
港股整体配置思路与A股趋同,二者主要差异体现在地产与金融板块:港股本地地产景气度相对占优,本地银行板块走势更强。此外,恒生科技具备双重属性,行情既与美股软件板块高度联动,也与国内消费复苏节奏密切相关。当前美股软件板块已显现企稳态势,而国内消费修复仍偏弱,本月恒生科技有望围绕月末中央政治局会议的消费提振政策展开博弈。
图15:恒生科技跟随美股软件行业
资料来源:Wind、招商银行研究院
图16:香港本地银行表现突出
资料来源:Wind、招商银行研究院
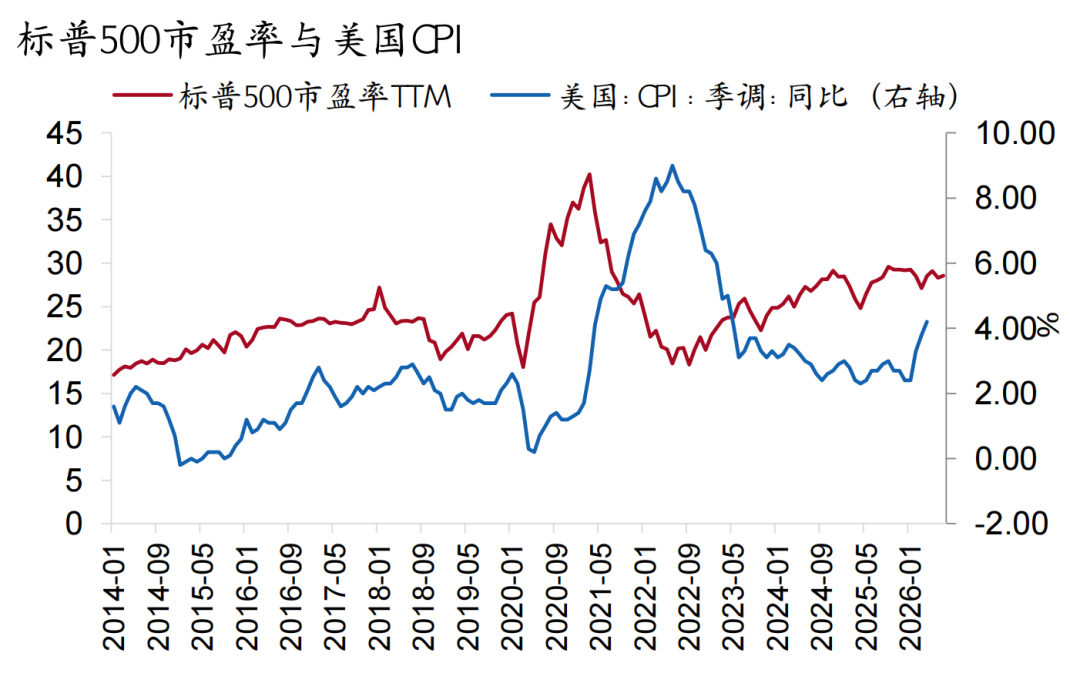
美股仍处于由盈利增长驱动的上行通道中,估值偏高但基本面坚挺。短期扰动不容忽视,但真正决定中长期走势的是AI产业景气度而非估值水平本身。
图17:通胀上升美股估值下降
资料来源:Bloomberg、招商银行研究院
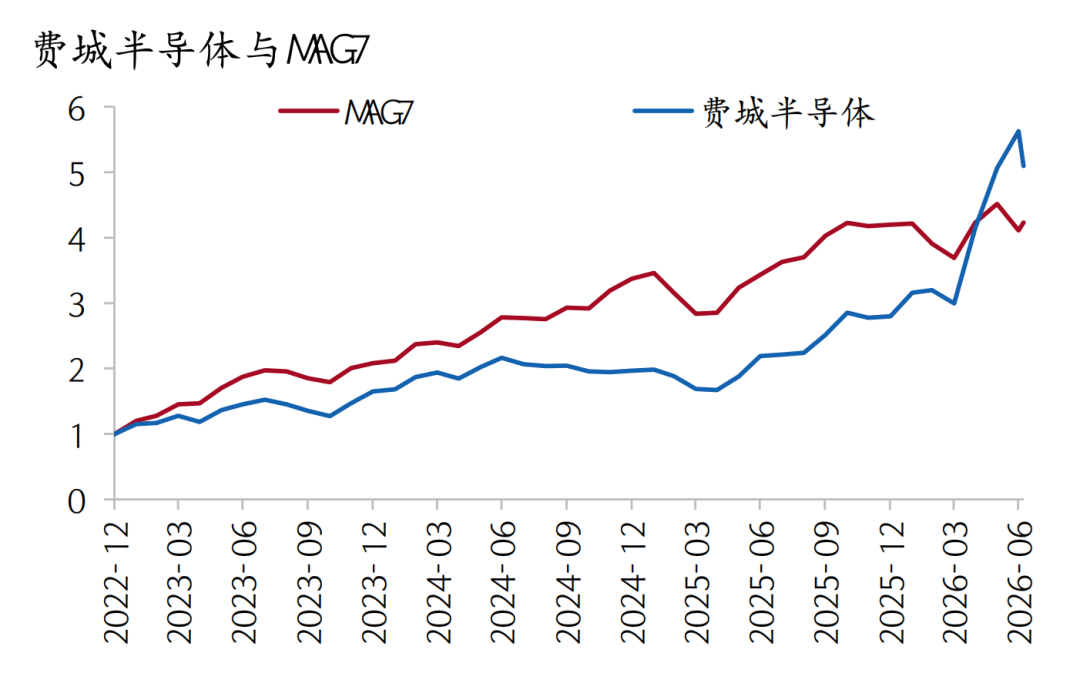
策略上,维持对美股的标配,并在估值回落时增加配置。结构上,科技板块仍是配置的主要方向,前期涨幅落后的大型科技股配置价值更高,而前期涨幅过大的上游板块如半导体等面临回调压力。
图18:大型科技股涨幅落后
资料来源:Bloomberg、招商银行研究院
-END-
本期作者
贺媛 招商银行研究院 资本市场研究员
helenheyuan@cmbchina.com
石武斌 招商银行研究院 资本市场研究员
shiwubin123@cmbchina.com
赵宇 招商银行研究院 资本市场研究员
zhyu@cmbchina.com
刘东亮 招商银行研究院 资本市场研究所所长
liudongliang@cmbchina.com
转载声明:
1、本报告为招商银行研究院已发布报告的公开版本,报告内容均为原创。
2、如需转载,请提前征得本公众号授权。转载时需要保留全文所有内容,请勿对本报告进行任何有悖原意的引用、删节和修改。
3、转载时请注明出处为“招商银行研究院(ID:zsyhyjy)”,并在“原文链接”中保留原始公众号文章链接。
4、授权方式:请参照文末方式联络招商银行研究院。
注意:未经招商银行事先授权,任何人不得以任何目的复制、发送或销售本报告。
招商银行版权所有,保留一切权利。
责任编辑|余然
(来源:招商银行研究)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。