上半年A股分析师风向标:硬核制造龙头获关注,硬科技标的批量上涨


南方财经全媒体集团投资快报记者 池伟嘉
2026年上半年A股结构性行情持续演绎,产业升级、国产化成为贯穿市场的核心主线。卖方分析师的研报覆盖、首次调研推荐与个股区间收益数据,直观反映机构资金的布局思路与产业景气变迁。南财投研综合上半年全市场券商研报统计数据发现,市场分化特征十分鲜明:高端制造、新能源、周期能源、金融权重龙头长期占据分析师跟踪核心位置;一批尚未被充分挖掘的硬科技新股、细分赛道企业迎来机构集中首次覆盖;半导体、AI上游材料、高端设备等赛道标的,在分析师出具推荐评级后收获巨大区间涨幅,成长弹性充分释放。
机构长期紧盯硬核龙头,高端制造、周期与金融成为关注核心
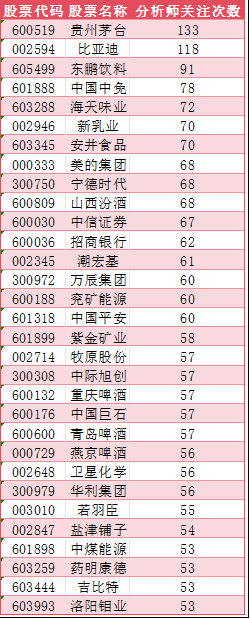
从上半年分析师跟踪频次数据来看,市场关注度高度向具备技术壁垒、稳定现金流、行业话语权的实体产业龙头集中,全部高热度标的均归属于高端制造、新能源、能源资源、金融服务四大领域,充分体现机构聚焦实体经济新质生产力的配置思路。
数据来源:南财投研
新能源整车龙头比亚迪凭借全产业链一体化布局、海内外市场持续扩张、储能业务第二增长曲线成型,以118次的跟踪调研频次成为全市场关注度顶尖标的。紧随其后的动力电池龙头宁德时代、综合制造龙头美的集团,依托新能源、智能制造双赛道红利,收获同等密集的分析师持续跟踪。能源资源板块同样获得机构持续深耕,兖矿能源、紫金矿业、中煤能源、洛阳钼业等资源企业受益于大宗商品周期回暖与全球资源战略价值提升,获得的分析师跟踪频次稳居前列。金融板块中,中信证券、招商银行、中国平安作为行业头部权重,凭借低估值、稳定分红、经营韧性,成为机构底仓配置标的,长期获得稳定的研报覆盖。
除此之外,光通信、玻纤新材料、高端设备细分龙头同样跻身高关注度序列。中际旭创作为高速光模块核心厂商,深度绑定全球AI算力建设需求;中国巨石依托玻纤电子布、风电高端纱线产能释放,持续承接AI服务器、风电赛道增量需求,两家企业均收获数十次分析师持续跟踪。
细分赛道逻辑层面,高关注度个股形成三条清晰的配置脉络。一是新能源全产业链,覆盖整车、动力电池、储能设备,行业成长空间确定,业绩兑现周期长,适合机构长期持仓;二是传统周期能源与金融权重,具备强抗波动属性,在市场震荡阶段起到对冲风险作用;三是高端制造新材料细分龙头,深度受益于AI算力、半导体国产化长期红利,兼具稳定基本面与成长弹性。三类标的相互搭配,构成上半年机构主流持仓框架。
新兴硬科技标的获集中首次覆盖,机构全力挖掘增量成长机会
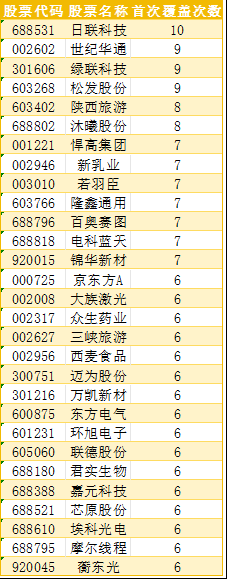
如果说高关注度龙头代表机构持仓基本盘,那么上半年集中迎来首次覆盖的个股,则代表券商研究所对未来产业增量的预判方向。统计显示,上半年获得机构首次调研、被出具首份研报数量靠前的企业,全部集中在半导体设备、算力芯片、工业检测、消费电子配件、文旅装备、生物医药等新兴成长赛道,科技属性突出。
 数据来源:南财投研
日联科技以10份首次覆盖研报位居名单首位,作为国内工业X射线检测设备龙头,深度服务半导体、新能源电池检测环节,国产化空间广阔,多家券商同步启动深度跟踪。世纪华通、绿联科技、松发股份三家企业均收获9份首次覆盖研报,分别布局算力与游戏、高速传输硬件、精密陶瓷元器件赛道,贴合AI终端、算力配套产业发展浪潮。紧随其后的陕西旅游、沐曦股份各拿到8份首次覆盖报告,沐曦股份聚焦国产GPU芯片,是国内算力自主可控核心标的,成为机构重点挖掘的算力增量标的。
从首次覆盖个股行业分布不难看出,券商研究重心正在向自主可控硬科技倾斜。半导体设计、半导体设备、工业精密检测、AI硬件配套企业成为机构新开覆盖的核心方向,大量此前关注度偏低的专精特新企业,在上半年迎来集中深度调研。同时,部分高端装备、生物医药企业也获得多家机构同步挖掘,反映出市场资金正在从成熟龙头向外延伸,寻找具备业绩爆发潜力的中小细分龙头。多数券商在首次覆盖研报中,重点论述国产化逻辑、以及下游AI算力建设、半导体扩产带来的长期需求增量,看好企业未来2~3年业绩高速释放。
机构推荐后超额收益凸显,半导体材料、AI上游材料领涨市场
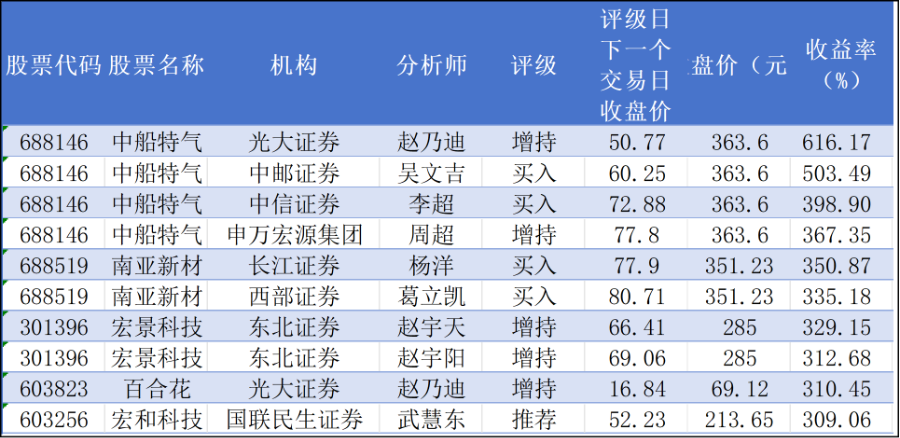
上半年券商出具推荐评级后区间涨幅排名前五的标的,全部扎根半导体材料、覆铜板、电子玻纤、化工新材料、IT配套硬件等AI产业链上游赛道,充分印证AI算力扩张带动上游原材料需求爆发的产业逻辑,个股区间收益表现大幅跑赢市场平均水平。
数据来源:南财投研
名单首位中船特气区间收益表现遥遥领先,作为国内电子特种气体龙头,企业产品覆盖AI芯片、医药、新能源多条下游赛道。受海外生产事故影响,全球三氟化氮、六氟化钨供给出现缺口,海内外产品价差持续修复,多家券商先后出具增持、买入评级,持续看好产能释放带来的量价齐升行情,评级发布后股价走出持续上行行情。
名单第二的南亚新材主营高端覆铜板,其产品是AI服务器PCB核心原材料,企业布局长三角、珠三角两大电子产业集群,高速、高频覆铜板产品持续供货算力产业链,多家机构预判2026—2027年营收、净利润将实现翻倍增长,首份买入评级落地后,股价开启持续上涨通道。宏景科技位列第三,深耕数字化IT配套服务,受益于数据中心建设扩张,机构预测未来三年净利润将实现数倍增长,短期估值弹性充分释放。
百合花、宏和科技分列第四、五位,前者主营高端化工功能性颜料,下游覆盖电子配套材料;后者专注高端电子玻纤布,其产品是AI服务器高频高速板材核心上游原材料,AI算力建设带动高端电子布需求爆发,企业产能持续扩张,券商持续上调业绩预期,推荐后收获显著区间涨幅。 梳理全部高涨幅标的研报核心逻辑可以发现,上涨底层驱动高度统一:均直接受益于全球AI算力基础设施大规模建设,属于产业链上游刚需原材料,行业供需格局持续偏紧,企业产能扩张周期与行业需求周期完美匹配。同时全部标的均具备国产替代逻辑,在海外厂商供给受限背景下,国内头部企业持续抢占市场份额,业绩增长确定性较强,因此在券商发布看多评级后,获得资金集中追捧,走出大幅上涨行情。
综合上半年分析师关注热度、首次覆盖、推荐后收益三组数据,可以清晰还原机构整体投资布局逻辑,市场形成“稳健核心资产打底+高成长硬科技进攻”的双线配置思路。
一方面,以比亚迪、宁德时代、能源金融龙头为代表的高关注度标的,依靠成熟产业格局、稳定盈利水平,作为机构账户中长期底仓,抵御市场短期波动,赚取行业长期稳健增长收益;另一方面,半导体设备、特种气体、光模块、高端玻纤等细分硬科技企业,是机构博取超额收益的核心方向,券商通过首次覆盖、持续上调评级,深度挖掘国产化、AI产业链增量机会,这类标的业绩增速更高,股价弹性更强。
本文数据均来源于2026年上半年全市场券商公开研报统计,文中个股区间涨幅为机构出具评级后的次交易日至统计截止日的区间收益,内容仅作产业趋势分析参考,不构成任何投资建议。
(作者:池伟嘉 编辑:张颖国)