亏了五年,换了一个赛道,越疆回A,还差三个证明
 2026-07-13 12:21
0.55%的技术差距、467万工业收入、2028年扭亏——这三个数字,比任何故事都诚实
在港股上市一年半后、正冲刺回A的越疆(hk02432),近日披露了交易所第二轮问询回复。
说到越疆,2024年底港股上市时,它叫“中国协作机器人第一股”,卖的是工厂里干活的机械臂。今年4月递表回A,招牌换了——“国内首批进入人形机器人量产阶段的企业之一”。
我翻完了越疆的两轮问询回复,又翻了一遍宇树的两轮回复——它刚拿到IPO注册,即将成为“A股人形机器人第一股”。两下一比,交易所第二轮死磕越疆的,其实就三件事:
在宇树们的具身智能浪潮下,越疆的技术,撑得起这件新衣服吗?它说自己是“具身智能工业场景先行者”,这定位,能换来多少真金白银?以及最要命的——连亏五年,凭什么2028年能扭亏?
技术底牌——新店面,老家伙
先看风险因素。同一家公司,两份招股书,最大的变化就藏在这里。
在港股招股书里,越疆排在前五的风险全是“市场侧”的焦虑:运营历史短、商业化成绩单不好看、市场需求可能不达预期、竞争激烈、怕被新技术替代。
翻译过来就一句话:“我们处在一个早期市场,对手多,怕卖不好,也怕被颠覆。”
到了A股,画风变了。前五大风险里,前三项全是技术——迭代太快、人才流失、秘密泄露。第一条甚至被单独挂进了特别风险提示,排第一。
从怕卖不动,变成了怕技不如人。这才是越疆换赛道后,真正睡不着觉的事。
那它的技术到底怎么样?我把越疆和宇树做了个对比,两家对各自技术实力的回复放在一起看,很有意思。
先看本体。越疆“上肢谐波+下肢行星”——手用谐波,适合精密操作,这是它卖了11年协作臂的家底;腿用行星,爆发力强。
宇树不分上下肢,全身行星方案,跑跳翻都是顶级,但手上那股巧劲儿天然弱一些。
但越疆的代价也明显。一个身体两套系统,更复杂、更贵、更难调。
小脑层面,两家都转向了强化学习,方向一致。真正拉开差距的是大脑。
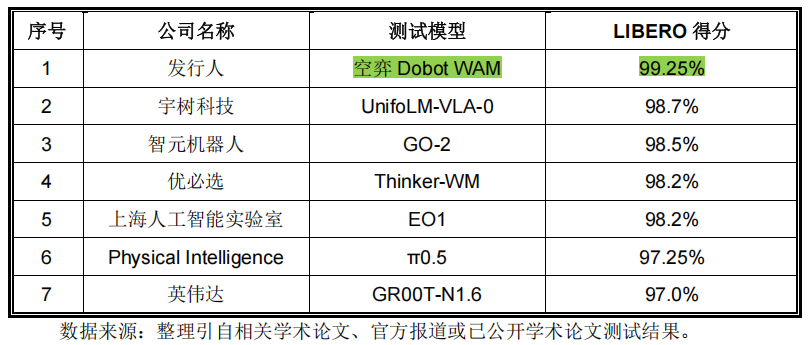
越疆空弈大模型LIBERO得分,来源:第二轮问询函回复
越疆的空弈具身大模型,在LIBERO基准测试里拿了99.25%,压过宇树一头。LIBERO是业界公认的机器人操作能力测试基准,含金量不低。这确实是越疆目前最有杀伤力的硬通货。
但宇树也考了98.7%——在越疆最擅长的主场,差距只有0.55个百分点。这不是什么护城河,这是一道随时可能被追上的缝隙。
还有一个值得玩味的细节。两家在定义行业关键技术指标时,宇树列了五个,前四个和越疆差不多,但多了一个——开源生态体系。
这不是越疆漏了,是真没有。
对比宇树强调的开发者社区、开源战略、第三方合作生态,越疆的“生态”更多是自己的客户名单:80多家世界500强、几千家协作臂老客户。
短期看,客户关系能保现金流。但长期看,开发者生态才会定义行业标准。这是两种完全不同的护城河。
回到最初那个问题。越疆这趟回A,更像是给协作臂时代的家底盘了个新店面,招牌换了,装修新了,但店里真正能打的,还是那几样老货。
“工业先行者”的叙事,被数据击穿
于是它选了一个最务实的打法:不争全能,争落地。在具身智能赛道上,越疆给自己贴的标签是“工业场景先行者”。
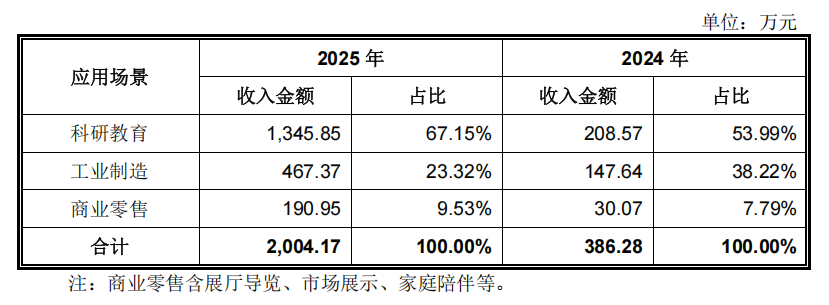
越疆具身智能产品各场景收入及占比,来源:第一轮问询函回复
这个定位有它的道理。它有数千家B端老客户打底,又“较早围绕智能制造等真实作业场景推进客户验证”,所以对比宇树、优必选、云深处等,它的工业场景收入占比确实更高——2025年达到23.32%。
但问题是:这个“工业先行者”,到底能给越疆带来多少增量收入?能不能帮它建立竞争性壁垒,甚至扭亏为盈?
目前的数据,离答案还差得远。
2025年,越疆具身智能工业制造场景收入467万。同期,宇树、云深处在这块是千万级甚至亿级。占比高,是因为总盘子小——分母小,分子更小。
更扎心的是趋势。工业制造占比从38%降到23%,科研教育反而从54%升到67%。越疆说“科研教育需求最迫切”,可以理解。但问题是,如果工业真是你的主战场,为什么越跑越偏?
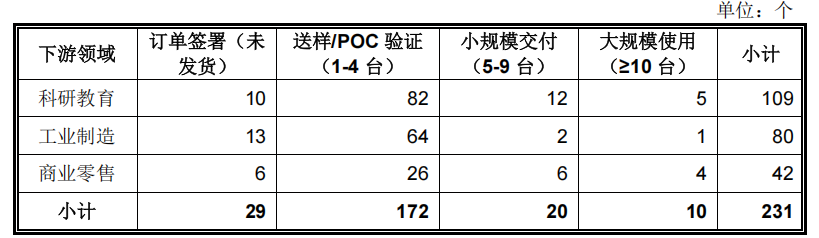
越疆具身智能客户拓展情况,来源:第二轮回复
再看客户。截至2026年6月末,越疆累计拓展具身智能客户231家,其中工业制造80家,数量不少。但拆开看:64家卡在“送样/POC验证”阶段,只拿了一两台在测;进入“小规模交付”的只有2家,“大规模使用”的只有1家。
工业场景验证周期长,这本身不是问题。但门槛越高,这一步越要命。能不能跨过去、跨过去多少,目前没有答案。
在手订单同样模糊。截至6月末逾六千万元,其中工业制造超1000万。占比不算高,更关键的是“含框架性意向协议”——六千万里有多少是签了字的合同、多少是“以后可能买”,越疆没拆开说。
2028年扭亏:一场精密的“时间差游戏”
这还不是最要命的。最要命的是,越疆说自己2028年能扭亏。而它2025年一年亏了约8400万元。
两轮问询,交易所都揪着这个时间表不放。第一轮回复里,越疆交出来的答案,拆开看,就是一套精心设计的“时间差游戏”。
第一招,费用前置。研发费用2025-2028年年均复合增长超40%,但2027-2028年就会慢下来,理由是“研发体系日趋完善,项目陆续转向量产”。销售费用也是同一套话术:2026年猛招人、猛花钱,2027-2028年“品牌效应形成”,增速放缓。
第二招,折旧后移。它A股募投的三大项目——多足机器人、人形机器人、营销网络——全部2027年初才开工。多足和营销项目2028年末完工,人形机器人项目更是拖到2030年末。
于是它说,预测期内没完工、没折旧,新增折旧2029年及以后再说,届时每年也就3053万。
这个安排用大白话说,就是把2028年做成一个财务橱窗——只展示最好的那一面。
交易所显然不满意。第二轮追问,它被迫摊牌做敏感性分析。这张牌一摊,全露馅了。
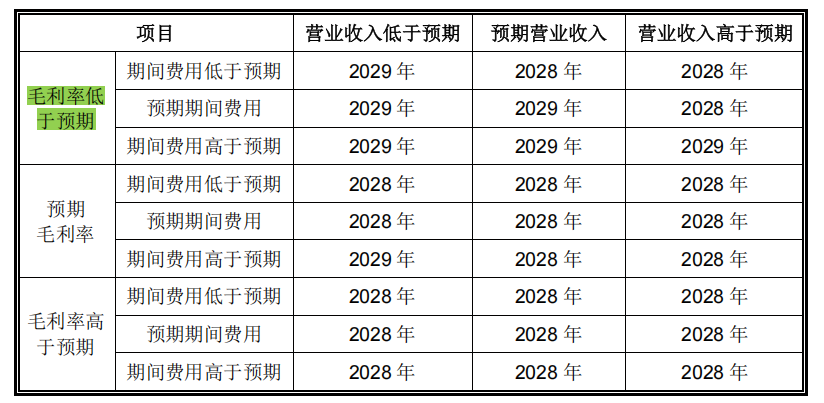
越疆预计盈利时点的敏感性分析,来源:第二轮回复
它自己画的情景里,只要毛利率比预期低3个百分点——9种情景里6种盈利要推迟到2029年。这意味着:它的扭亏计划,对毛利率的下行极其敏感。
越疆说自己2026-2028年毛利率能稳在40%-45%。但看看它的核心产品,这个假设站得住吗?
先看协作机器人,2025到2030年,四轴机器人销量复合增速只有个位数,而六轴被它钦定为增长引擎,预计能冲到43.18%。
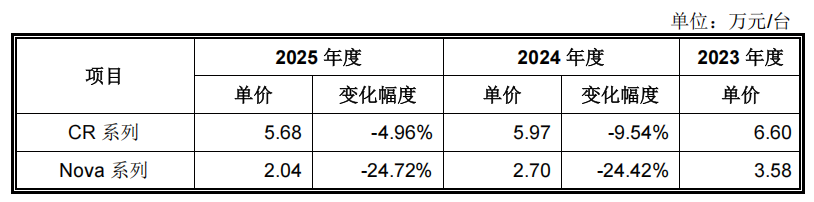
越疆六轴协作机器人降价情况,来源:第二轮回复
引擎的转速数据很漂亮,但它在漏油——CR系列、Nova系列,全在降价。尤其是Nova,两年降了43%,从3.58万/台跌到2.04万/台。越疆管这叫“主动战略行为”,说是为了快速渗透咖啡、针灸这些新场景。
主动?它自己披露的另一个数据,说了实话:2023年到2025年,协作机器人行业前五大厂商的集中度,从54.4%降到了41.3%。它解释为“大量新锐厂商、区域服务商纷纷入局”。
头部份额被吃掉13个百分点。这哪是什么主动战略,它是在用降价守自己的地盘。
再看具身智能。越疆预测2025-2030年销量复合增长率150.27%,基数小、增速大,可以理解。但价格呢?它的具身智能产品2026年才刚开始“规模化”,正处在导入期。而在这个赛道里,头部的宇树,人形和四足机器人,2023到2025年,全在降价。
行业老大都在用降价冲规模,你一个刚量产的新手,凭什么维持价格?降价是它手里的武器,而这把武器,正在反手割自己的毛利率。
结语
近期越疆的股价来到了过去一年来的新低点。截至7月10日,越疆成交量约340万股,报收24.9港元,这距离2025年3月历史高位的83.8港元,已跌去七成。
所以它急着回A,与其说是产业升级,不如说是被港股的估值逼出来的求生。
问题在于,换个池子,故事就能讲圆吗?
越疆想要的,是在A股拿到12亿募资,补上新子弹,撑到2028年盈利承诺兑现的那一天。
但如果具身智能系列机器人量产的进度、收入,尤其是工业制造那一栏的数字,依然翻不起什么浪花,那这个故事,可能比港股的跌幅,走得更快。
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。