韩股、A股同步深V! 量化韩国因子“作祟”?
7月14日,亚太资本市场上演了一出高度同步的 “深V” 剧情。早盘韩国 综合指数 大幅下探,权重股SK海力士盘中跌幅逼近9%,A股同步震荡走弱, 科创板 块领跌。
午后韩股率先反弹,SK海力士“深V”收复失地并翻红,沪指也同步企稳重返3900点上方,全市场上涨个股超3900只。 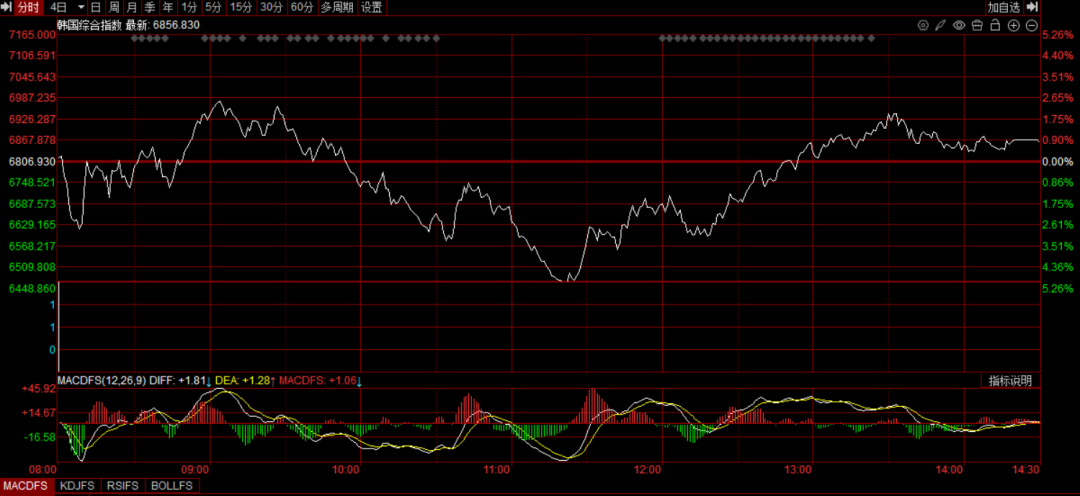
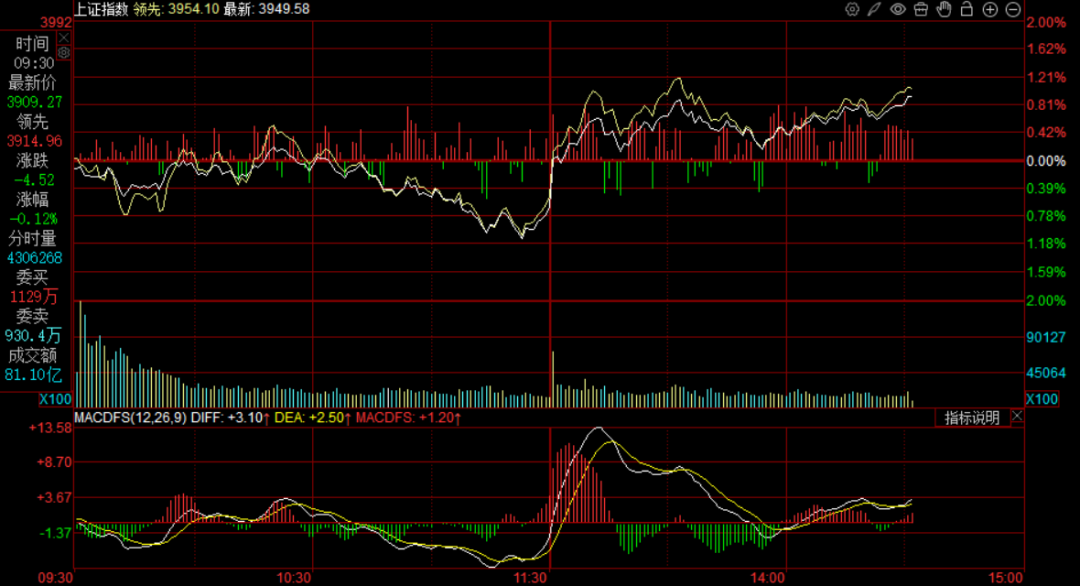
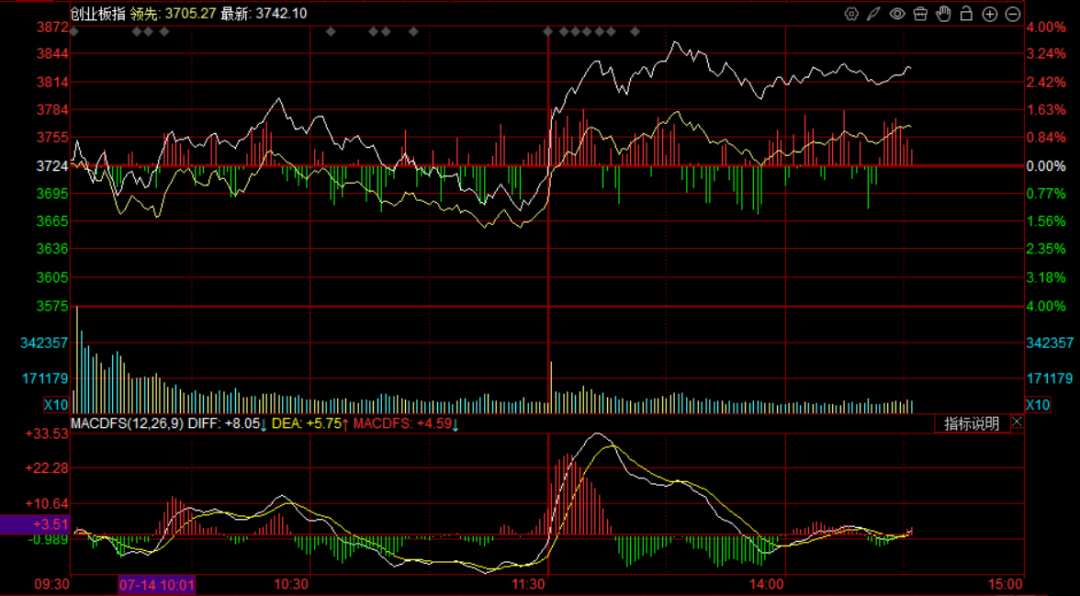
消息面上,14日午后,据财联社报道,韩国政府四大经济部门高层协调机制将于周四召开会议,就单股杠杆ETF对股市的冲击研究应对方案,这是该议题首次正式进入该机制进行讨论。该机制是由韩国财政经济部、金融委员会、韩国 银行 及金融监督院四方共同参与的最高级别经济协调平台。
两大市场近乎亦步亦趋的走势,让前一交易日发酵的市场传闻再度成为投资圈焦点。
“量化韩国因子” 传闻发酵,多家头部量化机构回应
值得注意的是,13日盘后,一则关于“A股的量化策略早已将韩国科技股走势纳入因子模型,并在A股市场内部引发不同科技板块连锁反应”的市场传闻,在业内广泛传播。彼时市场刚经历上周五调整,又逢13日再度走弱,投资者对于科技股阶段性止盈压力本就敏感,这则传闻精准击中了市场情绪的软肋。
中国证券报 就此向多家头部量化私募进行了 采访 求证,得到的回应几乎一边倒——“纯属外行小作文”。 某 规模超200亿元的量化私募创始人表示:“从行业层面看,国内头部量化机构极少会使用韩国数据来挖掘因子,这种所谓传闻纯属外行‘小作文’。今天量化行业也是普遍大亏,我盘后了解到,大部分同行今天的超额收益都是负数。” 对于今天市场的下跌原因,上述私募人士认为:“市场涨多了就会跌,跌多了就会涨,不应当有‘阴谋论’”。
另一家百亿级量化私募总经理则回应称,上述传闻并不公允,“假如量化机构完全依据海外科技股的涨跌来进行交易,长期必然会是负超额,大部分量化机构不会这么做。量化行业总体还是通过寻找并持有优质公司来获取超额。”
两位核心人士的回应传递了两层关键信息:一是头部量化并非这轮科技股下跌的幕后推手,它们自身也在承受超额回撤;二是从策略逻辑看,用韩国数据做A股因子,既非主流也难持续。
杠杆ETF才是波动源头,联动本质是产业与情绪共振
尽管量化传闻被证伪,但韩国股市对A股的影响力上升已是不争的事实,其核心波动源头,正是近期持续暴跌的韩国单股杠杆ETF。
今年5月下旬,韩国金融监管部门放开限制,集中推出16只追踪三星电子与SK海力士的2倍杠杆ETF,本意是激活本土股市、引导居民财富入市。这类自带杠杆的产品上市后迅速受到散户追捧,但其 “每日再平衡” 的机制天生具备助涨助跌属性:标的上涨时,产品需要被动加仓维持杠杆比例,进一步推升股价;标的下跌时,又需要被动减仓控制杠杆,加剧市场抛压。
随着近期全球科技资产出现阶段性止盈调整,三星电子与SK海力士股价回落,这批杠杆产品迅速从 “造富工具” 沦为 “踩踏放大器”。业内汇编数据显示,这批上市仅一个多月的杠杆ETF,目前价格已近乎腰斩,部分产品较上市高点缩水幅度超过60%。叠加三星电子与SK海力士合计占韩国综合指数市值比重超50%的特殊市场结构,整个市场形成 “股价下跌 — 杠杆ETF被动抛售 — 股价进一步下跌” 的负向循环,波动烈度远超 其他( 核心股 ) 主流市场。
知名经济学家管清友早在7月9日就在社交媒体上感慨:“谁能想到,韩国股市现在影响这么大。”
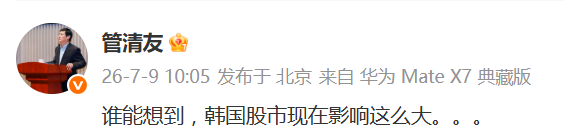
这句感叹放到当下看,既是对市场现实的敏锐捕捉,也包含了一层提醒。韩股对A股的传导,本质是产业链联动与情绪共振的共同结果:
一方面,三星、SK海力士是全球存储芯片领域的龙头厂商,其股价走势本质反映全球AI存储产业链的景气度预期,而 半导体 、 算力 正是本轮A股科技行情的核心主线,行业景气预期的变化自然会同步传导;
另一方面,韩股已成为 亚太科技 资产的重要风向标,其剧烈波动会影响全球资金对科技板块的风险定价,通过情绪传导、北上资金流动等方式影响A股,在前期获利盘积累较多的背景下,很容易放大调整幅度。
(来源:金融界 编辑:李莹亮)