万亿巨头,盘中冲高,成交额A股第一
今天上午收盘,上证指数下跌0.66%,深证成指下跌0.42%,创业板指下跌0.29%,科创综指下跌3.12%。全市场半日成交额为16256亿元,逾2900只个股下跌。医药商业、油气开采、煤炭等板块涨幅居前,军工、AI应用等板块下跌。
 算力产业链龙头股盘中冲高,中际旭创、新易盛、东山精密、沪电股份等个股上涨。其中,中际旭创上涨3.1%,盘中涨超5%,成交额为256.53亿元,居A股第一,最新市值为1.27万亿元。日前,中际旭创回应“二季度业绩严重不及预期”“公司故意压制股价”等市场传言称,均不属实。
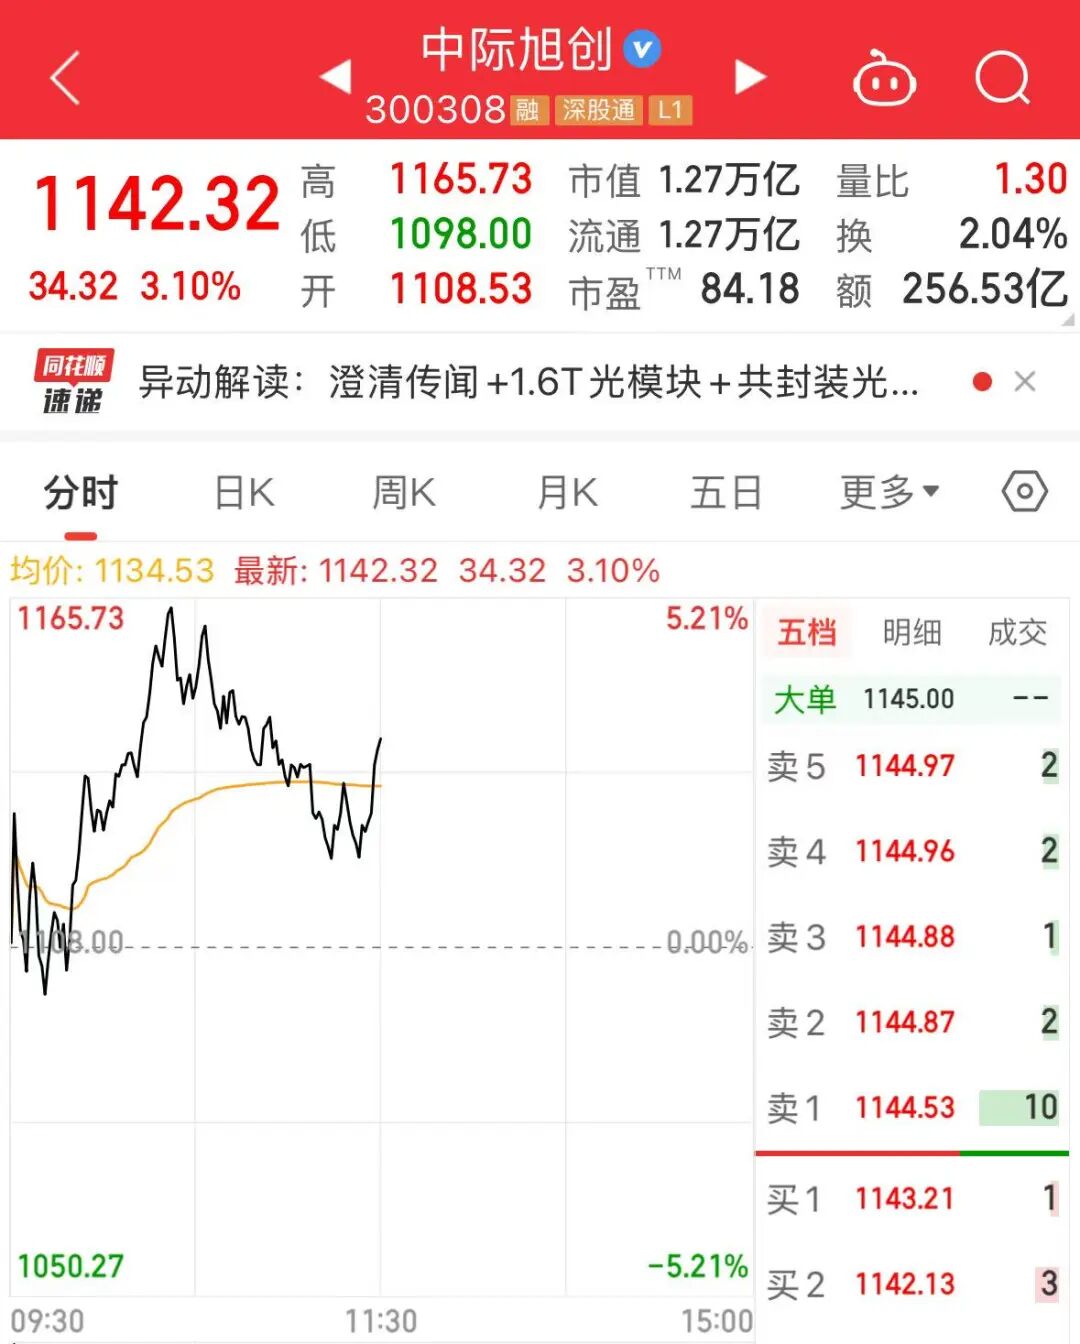 近期,受市场对AI基建投资见顶、算力过剩等担忧的影响,光模块等算力硬件板块经历了一定程度回调。
对此,国盛证券表示,穿透短期的情绪迷雾,可以看到产业基本面正在发生积极、深度的共振,当前正是布局光通信龙头企业的重要窗口期。
国盛证券表示,这一判断主要基于三大底层支撑:第一,北美CSP(云服务提供商)大厂的CapEx(资本开支)并没有见顶,而是有望继续上行。随着多模态大模型、具身智能以及AI Agent在产业端的深度渗透,AI算力需求正从“训练端”向“海量推理端”蔓延,需求斜率不降反升。为支撑更庞大的算力需求,北美四大云巨头(微软、谷歌、Meta、AWS)在基础设施上的竞赛已进入深水区,没有任何一家巨头敢在此时放缓脚步而错失AGI(通用人工智能)时代的入场券。
第二,光通信的价格逻辑比传统周期品更健康、更有成长性。光通信的涨价逻辑主要来自两大驱动力:产品迭代——每一代新品以更高性能获取更高溢价,带动价格体系上移。技术范式升级——NPO/CPO等架构创新扩大光通信的产业“总盘子”,带来价值量重估。这种涨价基于技术壁垒与价值创造,比单纯依靠供需缺口的涨价更具结构性支撑。
第三,在整个科技板块中,光通信中短期的业绩确定性强,依然是科技板块企稳的“中流砥柱”。得益于下游订单需求和产品出货节奏的确定性,随着1.6T光模块加速放量及上游物料瓶颈缓解,光模块龙头厂商二季度业绩有望迎来加速释放。供应链控制能力强,客户订单规模大的龙头厂商,产能弹性和业绩兑现将更为突出。
商业航天板块大跌,铖昌科技、 中国卫星、 巨力索具等个股跌停。

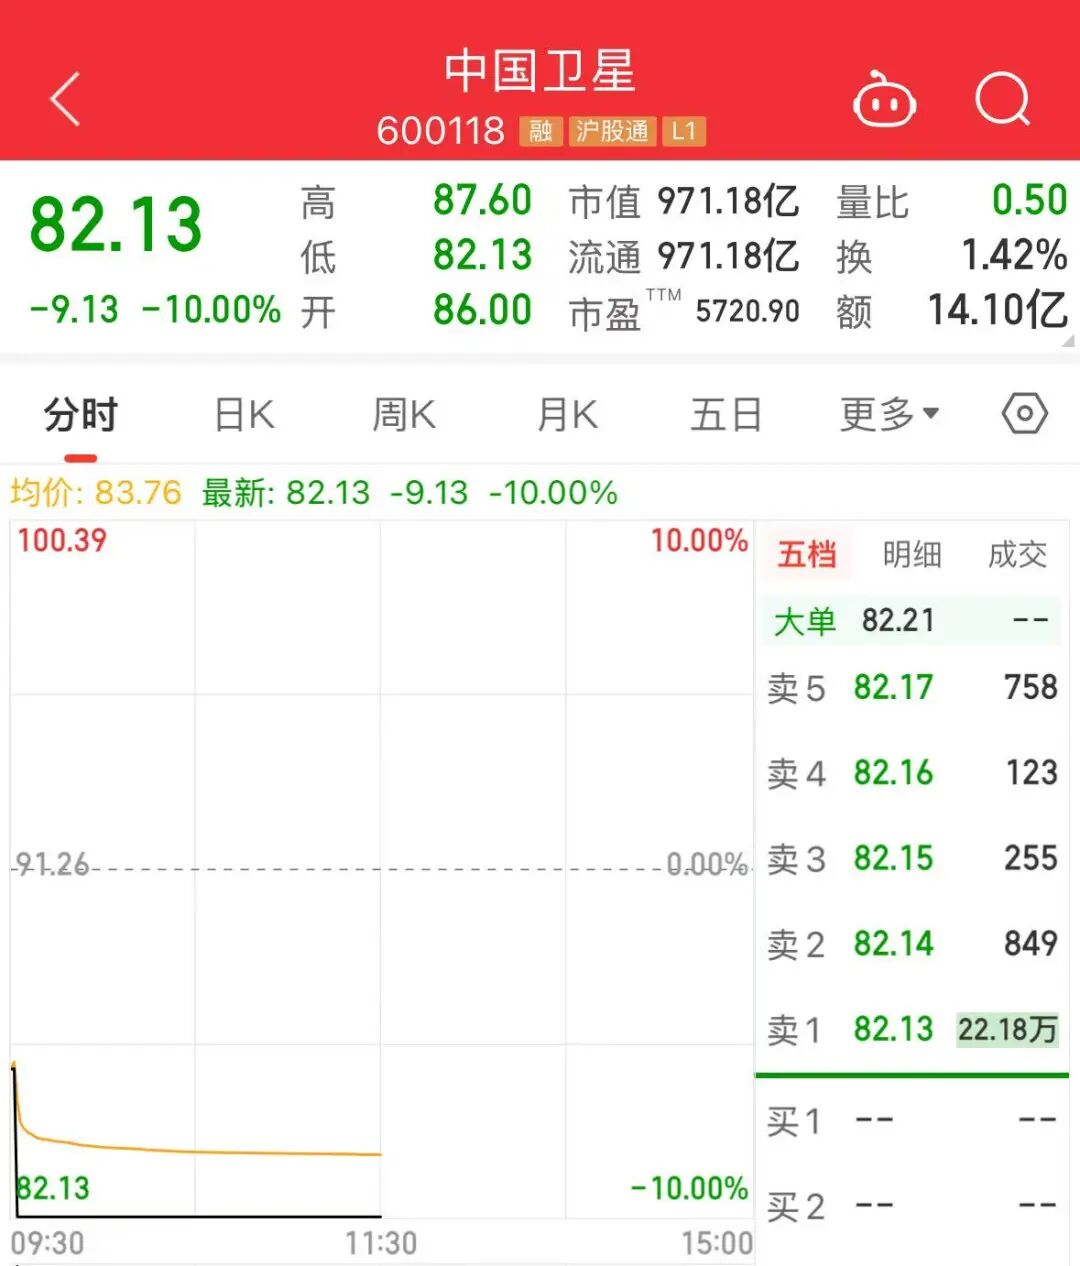 7月10日,长征十号乙运载火箭成功首飞,并圆满完成我国首次大型液体火箭一子级海上平台网系捕获回收,标志着我国大型运载火箭正式实现从一次性使用向可重复使用的跨越式升级。
中信证券表示,这一事件有望推动我国卫星发射成本大幅下降,进而加速卫星组网进程,由此带来的资本开支料将催生巨大投资机会。后续需重点聚焦民营可回收商业火箭领域,建议关注可回收商业火箭企业的回收技术验证、卫星制造产能扩建的规模化落地进度,同时建议关注2026年—2027年民营商业航天企业的IPO进程。
(来源:中国证券报 编辑:朱益民)