农副专题 丨 厄尔尼诺的糖业冲击波:从丰产盛宴到减产警钟
 2026-07-16 17:06
摘要:
全球糖市正站在从现实过剩向预期短缺切换的关口。7—8月北半球天气关键期已至,而市场对厄尔尼诺风险的定价尚不充分。短期丰产库存主导下,糖价以筑底蓄势为主;中期供需收紧将逐步抬升价格中枢。若厄尔尼诺扰动延续至2027年初春,其对甘蔗单产的损害将具有长期性,全球糖市或正步入一轮结构性供应收缩周期。下半年各主产国天气进展与巴西制糖比演变将是核心变量,天气市的逻辑正从预期走向兑现。
国内方面,郑糖处于弱现实、强预期的博弈格局,短期上下两难。2025/26榨季增产超预期,库存高企、销售偏慢构成现实压制,5月进口维持高位亦加重供应压力;但下方制糖成本支撑明确,老挝糖浆暂停进口提供阶段性利多,北半球印度、泰国减产预期强烈,外盘底部存在支撑,限制了下行空间。综合来看,郑糖主力合约短期维持区间震荡行情,上方压力位关注5350元/吨一带,下方支撑位关注5200元/吨一带。转向中长期国内糖市,国内新榨季增产基调基本确立,产需缺口收窄削弱了内盘跟涨外盘的弹性,原糖走强向郑糖传导趋于钝化,价格中枢有望跟随抬升,但上行空间受制于国内充裕的供应现实,趋势性向上突破仍有赖于库存拐点的到来或北半球减产预期的进一步兑现。与此同时,国内制糖成本支撑明确,下行空间同样有限,若外部利多条件配合,内盘估值修复行情仍值得期待。
正文
全球糖市正处于弱现实与强预期的深度博弈之中——2025/26榨季全球食糖大幅过剩的库存尚未消化,一场被气象机构普遍预测为“强至超强”的厄尔尼诺事件已在赤道太平洋迅速成型。丰产的果实尚未消化,减产的警报已经拉响,这正是当前全球糖市最核心的矛盾所在。
一、厄尔尼诺:北半球主产区的“达摩克利斯之剑”
2025/26榨季全球食糖丰产已成定局。USDA数据显示,当年度全球食糖产量预计为1.893亿吨,同比增长4.73%;国际糖业组织(ISO)在5月将过剩预估进一步上调至224.4万吨,丰产主要来自印度、泰国和巴西等主产国的产量恢复。
然而,展望2026/27榨季,最大的变量正浮现——一场被气象机构普遍关注的强厄尔尼诺事件正在赤道太平洋迅速成型。2026年以来,赤道中东太平洋海温持续攀升,多项关键指标已逼近1997—1998年、2015—2016年两次超强厄尔尼诺的同期水平。各大气象机构的预测高度一致:中国国家气候中心预计夏秋季将形成一次东部型强至超强厄尔尼诺事件;世界气象组织预计7至9月出现强厄尔尼诺的概率达80%,且这一强度持续至11月及以后的概率仍高达90%;美国气候预测中心则更为直接,给出10至12月出现非常强厄尔尼诺的概率为81%,认为本轮事件或跻身有记录以来最强之列。全球气象机构的主要分歧几乎仅在于强度等级的最终确认,方向上的共识已无悬念。
对于全球食糖产量而言,厄尔尼诺的关键影响在于区域分化:印度、泰国大概率因降水偏少而遭遇干旱减产,巴西则可能因中南部降水增多而获得增产契机,但过量降雨亦可能压制甘蔗含糖率,削弱增产的实际成色。利多与利空交织,正是厄尔尼诺冲击下全球糖市面临的核心命题。

二、主产国供应变局:厄尔尼诺的差异化冲击
2.1 巴西:甘蔗增产预期与低制糖比的博弈
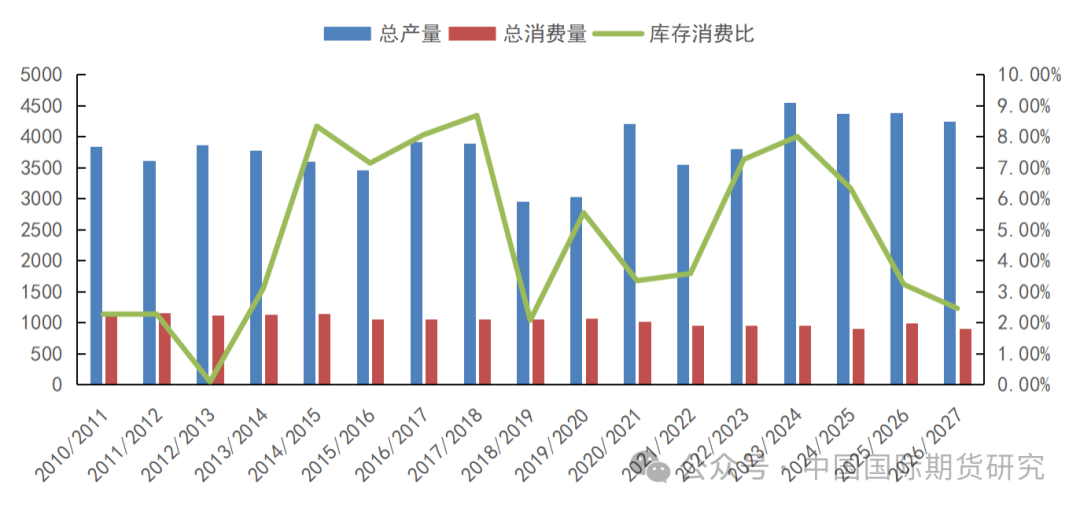
巴西市场的情况最为复杂,当前正处于甘蔗增产与制糖比偏低的拉锯之中。厄尔尼诺通常为巴西中南部带来高于均值的降水,有利于甘蔗生物量积累,但降雨过多亦可能压制含糖率(ATR)并干扰压榨进度。即便如此,Conab预计2026/27榨季全国甘蔗产量将达7.091亿吨,同比增长5.3%,为历史第二高位;多家机构亦将中南部甘蔗产量预估上调至6.35亿吨左右,供应基础较为充裕。
然而,与甘蔗增产形成反差的是,实际产糖节奏明显偏慢。巴西农业部数据显示,中南部地区6月上半月糖产量为231万吨,同比下降3%;同期甘蔗压榨量虽增至3,920万吨(同比+3%),但乙醇产量却大幅增长21%至21.6亿升,市场预估6月上半月制糖比例仅为45.86%,低于整个榨季47%的预期水平。这背后的核心驱动力在于糖与乙醇的利润比价——榨季初期乙醇生产收益更高,糖厂优先将甘蔗用于乙醇生产,从而压缩了制糖比例。随着国际油价从高位回落,乙醇溢价逐步收窄,制糖利润相对改善,制糖比已从4月榨季启动时的32.3%逐期回升至45.86%,回升趋势明确。但当前制糖比仍处于历史同期低位,市场预期后期将向47%-48%的制糖比靠拢,这将为全球市场带来潜在的糖供应增量。
图1:巴西食糖供需平衡情况(万吨、%)
资料来源:美国农业部,中期研究院
各机构对巴西产量的预估呈现显著分化。Conab于4月28日发布首份预估,预计全国产量4395万吨,中南部4022万吨,同比微降0.5%。其逻辑是:甘蔗虽然增产,但糖厂受乙醇利润更高驱动,将更多甘蔗转向制醇,乙醇产量预计增长8.5%至406.9亿升,从而压缩了制糖比例。由于报告发布于榨季初期,厄尔尼诺引发的干旱扰动尚未充分显现,该预估并未将其纳入核心变量。
花旗于5月中旬将中南部产量预估下调至3950万吨,明确将糖厂优先生产乙醇及“强厄尔尼诺天气异常”列为影响生产的关键变量。ItaúBBA于5月12日预计中南部产量为3940万吨,同比减少2%,同样将厄尔尼诺纳入风险框架,指出其可能对巴西甘蔗收割节奏和含糖率形成扰动。
即便以相同的中南部口径对比,Conab的4022万吨与后两者约3950万吨之间相差超70万吨,核心分歧在于是否充分计入厄尔尼诺这一风险变量。Conab基于榨季初期的产业政策逻辑作出预判,而花旗与ItaúBBA已在5月报告中明确将天气风险纳入定价。若厄尔尼诺持续干扰压榨,甘蔗产量、含糖率(ATR)及制糖比回升节奏均可能受损,最终产量变数仍大。随着6月后极端干旱在全球多国持续发酵,Conab后续报告存在进一步下修的可能,巴西供应前景尚待压榨数据进一步验证。
2.2 印度:干旱直击核心产区减产确定性高
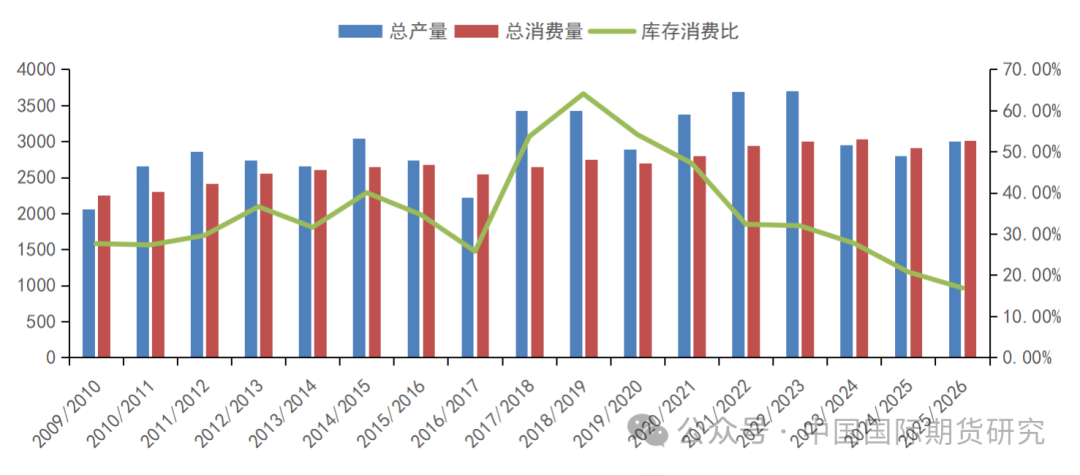
图2:印度食糖供需平衡情况(万吨、%)
资料来源:美国农业部,中期研究院
印度是全球第二大食糖生产国,其产量变动对全球糖市影响深远。本轮厄尔尼诺对印度的冲击尤为直接——西南季风登陆时间显著推迟,马哈拉施特拉邦、卡纳塔克邦等核心甘蔗产区持续遭受高温干旱的双重挤压。截至6月15日,印度累计降雨量较近10年同期均值锐减53.54%,部分地区6月单月降雨量较历史长期均值偏低40%以上。印度气象部门已将6至9月季风季累计降雨预估下调至长期均值的90%,多家气象机构预测本轮厄尔尼诺可能导致印度季风降雨量降至11年来最低水平。
甘蔗分蘖期恰逢需水关键窗口,持续缺水将直接压制单产。回顾2015/16榨季,受超强厄尔尼诺与中性IOD共同影响,印度大部分地区曾遭遇严重干旱,甘蔗单产较上年下滑7.8%,显著低于五年均值。鉴于本轮气候格局与当年高度相似,机构普遍预计2026/27榨季印度食糖产量将下降约10%,减产已是大概率事件。
实际上,产量下行的压力早在2025/26榨季就已开始显现。受生长季持续降雨引发的早花与收获季过量降雨造成的内涝等不利天气影响,印度全国食糖贸易商协会将该榨季食糖产量预估从2960万吨下调至2830万吨,异常气候对甘蔗单产与糖分的侵蚀贯穿了整整一个榨季。进入2026/27榨季,形势并未好转,反而加速恶化,印度食糖产量预计进一步滑落至2790万吨,较约2850万吨的年消费量将形成约60万吨的缺口,这将是印度多年来首次出现供需倒挂。更令人担忧的是,食糖库存已降至2016年以来的最低水平,仅剩约400万吨,缓冲空间极为逼仄。产量下滑与库存枯竭双重施压,印度正站在进口重启的门槛上。若厄尔尼诺对甘蔗种植面积的损害超出预期,印度可能被迫自2016/17年度以来首次重启白糖进口,这将成为扰动全球糖市的关键变量。
在产量前景持续恶化的背景下,印度政府于2026年5月13日宣布禁止食糖出口,有效期至9月30日。作为曾仅次于巴西的全球第二大食糖出口国,印度近年来出口量已大幅萎缩,本榨季仅出口约80万吨便草草收场。印度甘蔗供应持续趋紧,未来数年将难有富余糖源可供出口,其缺席正在深刻改写全球食糖贸易版图。
供应收缩的背后,比天气更深远的是政策驱动。为降低对进口原油的依赖,印度正加速推广灵活燃料汽车,已于2025年11月提前实现20%乙醇掺混目标,并从2026年4月1日起在全国强制推行E20汽油。过去几年,印度持续将甘蔗分流至乙醇生产,国内糖厂不断扩建乙醇产能,对制糖原料的竞争日趋激烈,印度乙醇产能已从2014年的不足20亿升飙升至近200亿升。在乙醇持续分流与极端天气减产的双重夹击下,印度未来至少3个榨季难以恢复大规模出口。
印度的退出意味着全球贸易流将更加依赖巴西的供应。这种“巴西独大”的格局存在显著风险——一旦巴西遭遇不利天气或物流瓶颈,全球糖市的供应缓冲将极为有限。贸易流的集中化正在放大供应链的脆弱性,任何来自巴西的意外扰动,都可能在全球市场引发剧烈震荡。
2.3 泰国:干旱连续第三年压制单产
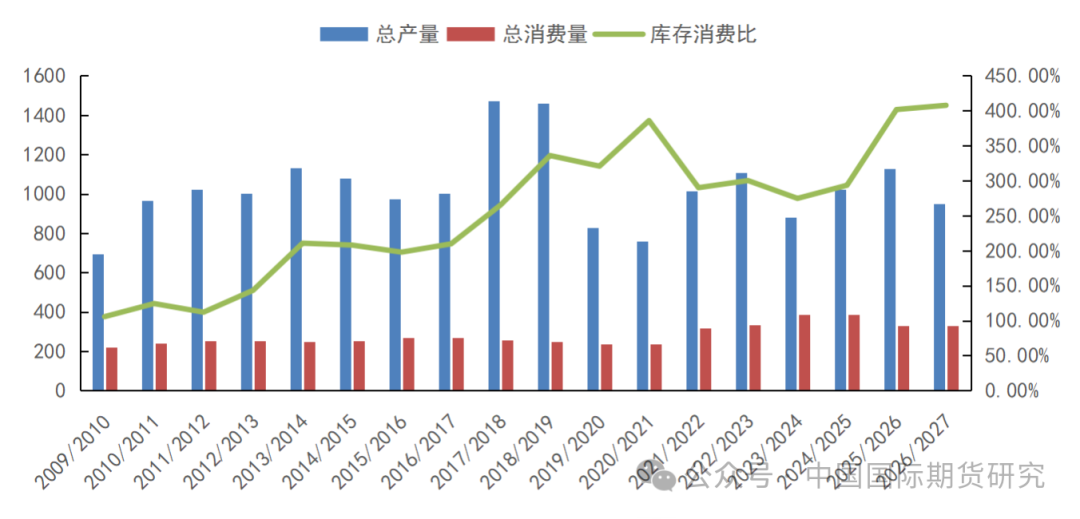
图3:泰国食糖供需平衡情况(万吨、%)
资料来源:美国农业部,中期研究院
泰国是全球第二大食糖出口国,也是三大主产国中对厄尔尼诺最为敏感的国家——厄尔尼诺通常直接导致降水偏少,进而压低甘蔗单产。2026年1至5月,泰国东北部及北部甘蔗主产区累计降水量较常年同期显著偏少38%。进入6月雨季以来,虽然降雨有所回补,但受厄尔尼诺持续影响,整体雨量依然不足且分布不均,东北部核心产区尤其偏干。截至6月21日,年初至今累计降雨量仍较常年偏低约10%,但较前期的缺口已明显收窄。
干旱对甘蔗单产的压制在历史上已有先例。2014/15榨季,泰国受干旱冲击最为严重,单产同比骤降12.3%;2015/16榨季进一步恶化,同比大跌17.4%。连续两个榨季的单产崩塌,充分揭示了厄尔尼诺对泰国甘蔗生产的破坏力。StoneX预计2026/27榨季泰国食糖产量将下降15%至1020万吨,出口量随之大幅收缩;USDA则给出更为悲观的预估,预计产量降至950万吨,较上一年度减少180万吨。
除天气因素外,糖价持续下跌也在深刻影响农户的种植决策。2025/26榨季政府初步设定的甘蔗收购价同比下降22%至每吨900泰铢,农户反映该价格已无法覆盖生产成本。相较于甘蔗,木薯等替代作物的种植收益更具吸引力,部分农户已改种其他经济作物,甘蔗种植面积预计减少约2%。
产量收缩之外,出口需求端同样面临压力。泰国2025年稳居全球第二大食糖出口国,全年出口量达550万吨,出口额超过26亿美元,其中印尼是最大出口目的地,占泰国食糖出口总额的27%以上。然而,印尼正积极推进食糖自给自足政策,计划从2026年起大幅减少食糖进口,泰国糖业已面临下半年国内食糖过剩的风险警示。若印尼需求持续萎缩,泰国食糖出口将面临结构性挑战。
综合来看,单产下降与种植面积萎缩形成叠加效应,2026/27榨季泰国食糖的减产确定性在三大主产国中最为明确。供给端产量减少与需求端印尼进口萎缩形成双向挤压——可供出口的糖源在减少,最大买家也在收缩采购,二者共同导致泰国食糖出口的收缩,将对全球贸易流形成直接而刚性的冲击。
2.4 欧盟:干旱叠加播种面积缩减 减产风险加剧
欧盟作为全球第三大食糖产区,同样未能幸免于极端天气的冲击。欧盟委员会最新预测显示,受种植面积萎缩与单产下滑双重打击,2026/27榨季欧盟食糖产量预计骤降至1413万吨,较2025/26榨季大幅下滑15%。这一减产的根源在于两个方面:其一,种植户在连续两个榨季遭遇糖价暴跌、利润严重受损后,已大幅削减甜菜播种面积,种植面积同比缩减9%;其二,甜菜单产预计下降6.5%,法国、德国和波兰等主产国均呈下行趋势。
产量前景本已不容乐观,而作为欧盟最大产糖国的法国,近期又遭遇持续干旱冲击,令减产风险进一步加剧。法国甜菜种植区高度集中于巴黎盆地及北部平原,占全国甜菜产量的绝大部分。据法国气象部门预测,截至7月中旬,这些核心种植区都不会出现有效降雨。当前甜菜正处于块根膨大与糖分积累的关键生长期,持续缺水将直接导致块根重量下降、含糖率走低,甜菜糖产量面临进一步下修压力。
除干旱外,蚜虫传播的黄化病也在法国北部产区蔓延,令市场忧虑升温。黄化病会阻碍甜菜光合作用,导致叶片黄化、植株矮小,进而抑制糖分积累。目前法国各地甜菜长势已呈现明显参差不齐,部分田块已出现叶片干枯、生长停滞的现象。法国在欧盟食糖产量中占据举足轻重的地位,约占欧盟总产量的20%以上,其产区天气恶化与病害蔓延的叠加效应,已引发全球机构进一步下调产量预估。Czarnikow已将2026/27榨季欧盟27国食糖产量预测下调至1390万吨,较欧盟委员会官方预测再低23万吨。欧盟的供应前景,正变得愈发紧张。
2.5 中国:单产与糖分的博弈,厄尔尼诺影响相对温和
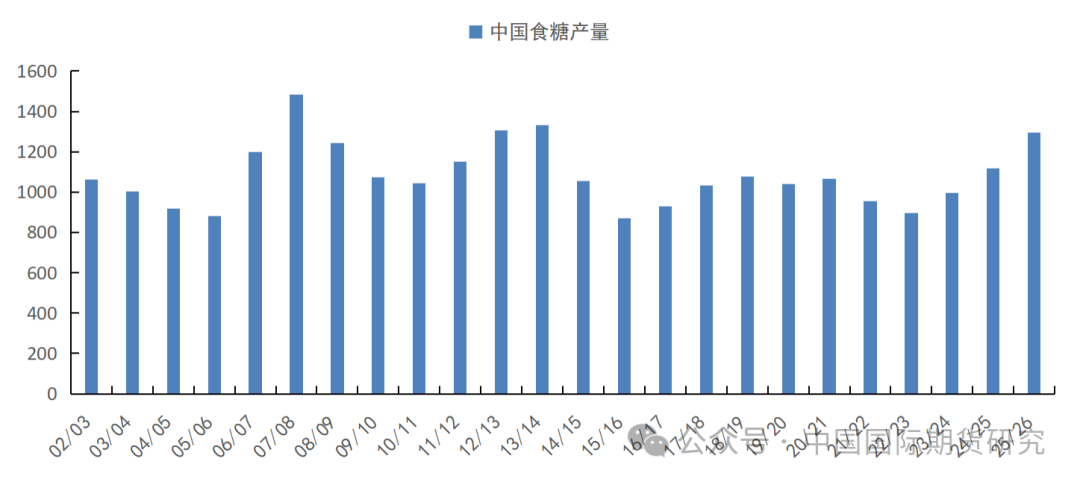
图4:中国食糖产量情况(万吨)
资料来源:中国糖业协会,中期研究院
厄尔尼诺对中国甘蔗生产的影响,逻辑上与印度、泰国截然不同,冲击程度也相对温和。我国在厄尔尼诺年通常呈现"南涝北旱"的格局,而甘蔗主产区恰好集中在南方,由此形成利弊并存的局面:降水增多有利于甘蔗生长和生物量积累,对单产形成支撑;但生长季后期若阴雨过多,又会抑制光合作用、拉低含糖率,从而部分对冲增产效果。从历史经验看,自上世纪80年代以来的11次厄尔尼诺事件中,中国甘蔗增产6次、减产5次,并无稳定规律可循。
分产区来看,各主产区的表现存在差异。广西作为全国最大的产糖省(约占60%),厄尔尼诺年份降雨通常较为适中,但阶段性极端天气仍需警惕——7月初,台风"美莎克"横扫广西南部甘蔗核心产区,防城港、崇左、南宁、钦州等地遭遇持续性强降雨,正值甘蔗拔节伸长期,风灾与涝灾叠加对甘蔗生长形成直接冲击。多地蔗区出现积水内涝和倒伏,崇左、来宾、南宁等主产区受灾尤为严重,部分蔗区倒伏面积过半。积水内涝易致根系腐烂,倒伏则严重削弱光合作用效率,目前各糖厂正加紧统计受灾情况,对单产的最终影响尚待评估。云南在厄尔尼诺下往往偏干,干旱会拖累甘蔗苗期生长,进而压低单产;广东湛江在2015/16榨季曾因厄尔尼诺减产超25%,海南琼西地区也曾遭受严重旱情。
不过,国内糖业也在主动适应,近年来广西等地蔗农通过打深井、推广滴灌等方式持续提升抗旱能力,应对经验已有所积累。总体而言,厄尔尼诺对中国甘蔗的影响并非单向的减产逻辑,而是单产与糖分之间此消彼长的博弈过程,且产业自身的适应性也在增强。目前农业农村部对2026/27年度中国食糖产量的预估仍偏乐观,预计为1293万吨。因此,在全球糖市供给收紧的叙事中,巴西、印度和泰国才是核心矛盾所在,中国更多扮演的是一个提供边际扰动的角色。

三、全球供需格局逆转:从大幅过剩到转向短缺
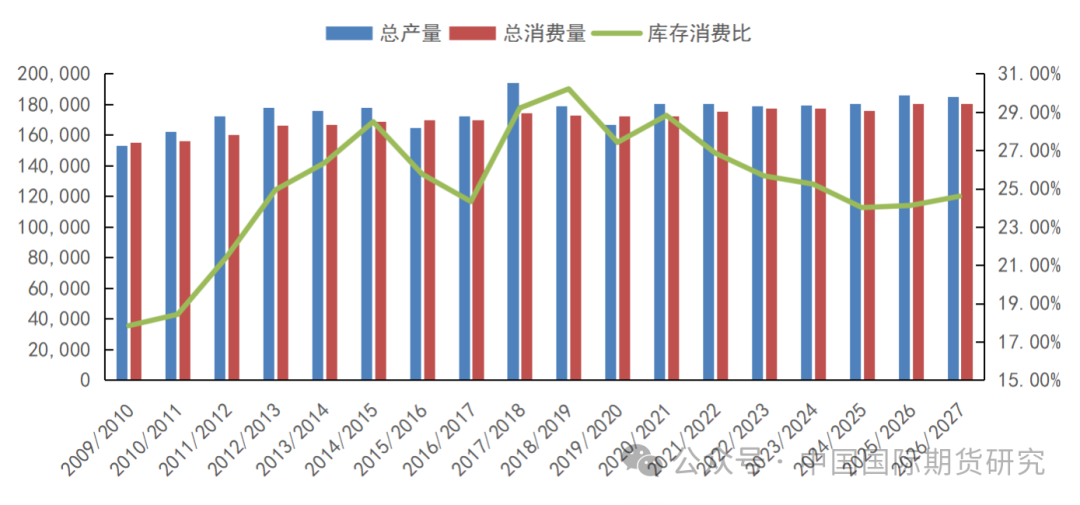
正是上述多重天气冲击的叠加效应,推动全球糖市供需格局发生根本性转折,各主要机构的预测正系统性地从"过剩"向"短缺"方向倾斜。
图5:全球食糖供需平衡情况(千吨、%)
资料来源:美国农业部,中期研究院
国际糖业组织(ISO)预计2026/27年度全球食糖产量为1.80亿吨,同比下降1.1%,全球糖市将出现26.2万吨的供应缺口。ISO指出,即使是温和的厄尔尼诺所引发的产量缩减,也足以将2026/27年度推向食糖短缺。其他机构的预测进一步强化了这一转向。StoneX预计全球糖市将从2025/26年度229万吨的过剩转为2026/27年度55万吨的短缺;Czarnikow则连续两次下调预估,先是将2026/27年度全球食糖过剩预估从340万吨大幅下调至110万吨,随后进一步修正为60万吨的小幅缺口,并明确指出欧盟产量下滑是缺口的主要来源。尽管各机构预测的具体数字存在差异,但方向高度一致,2026/27榨季全球糖市正从过剩急速收窄,乃至转向明确的供应短缺。全球糖市的预测曲线已系统性向短缺方向倾斜。

四、全球趋紧预期升温 国内跟涨弹性减弱
全球糖市正站在从现实过剩向预期短缺切换的关口。7—8月北半球天气关键期已至,而市场对厄尔尼诺风险的定价尚不充分。短期丰产库存主导下,糖价以筑底蓄势为主;中期供需收紧将逐步抬升价格中枢。若厄尔尼诺扰动延续至2027年初春,其对甘蔗单产的损害将具有长期性,全球糖市或正步入一轮结构性供应收缩周期。下半年各主产国天气进展与巴西制糖比演变将是核心变量,天气市的逻辑正从预期走向兑现。
国内方面,郑糖处于弱现实、强预期的博弈格局,短期上下两难。2025/26榨季增产超预期,库存高企、销售偏慢构成现实压制,5月进口维持高位亦加重供应压力;但下方制糖成本支撑明确,老挝糖浆暂停进口提供阶段性利多,北半球印度、泰国减产预期强烈,外盘底部存在支撑,限制了下行空间。综合来看,郑糖主力合约短期维持区间震荡行情,上方压力位关注5350元/吨一带,下方支撑位关注5200元/吨一带。
转向中长期国内糖市,国内新榨季增产基调基本确立,产需缺口收窄削弱了内盘跟涨外盘的弹性,原糖走强向郑糖传导趋于钝化,价格中枢有望跟随抬升,但上行空间受制于国内充裕的供应现实,趋势性向上突破仍有赖于库存拐点的到来或北半球减产预期的进一步兑现。与此同时,国内制糖成本支撑明确,下行空间同样有限,若外部利多条件配合,内盘估值修复行情仍值得期待。
中期研究院 欧阳玉萍
投资咨询号
Z0002627
2026年07月16日
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。