市场宽幅波动,不必过于恐慌


2026年7月17日,A股四大指数盘中创年内最大周跌幅,科技成长板块成为下跌重灾区,半导体、算力、PCB、通信设备等前期热门方向集中回落,而银行、电力、煤炭等低波动板块相对抗跌。从表面看,这是一次突发性的大跌;但如果把时间拉长,可以发现,本轮调整并非由单一利空造成,而是前期高估值、高拥挤和高杠杆的科技行情,在海外市场降温、地缘风险升温以及中报业绩验证压力下,发生的一次“集中去杠杆”。
科技股为何成为重灾区?
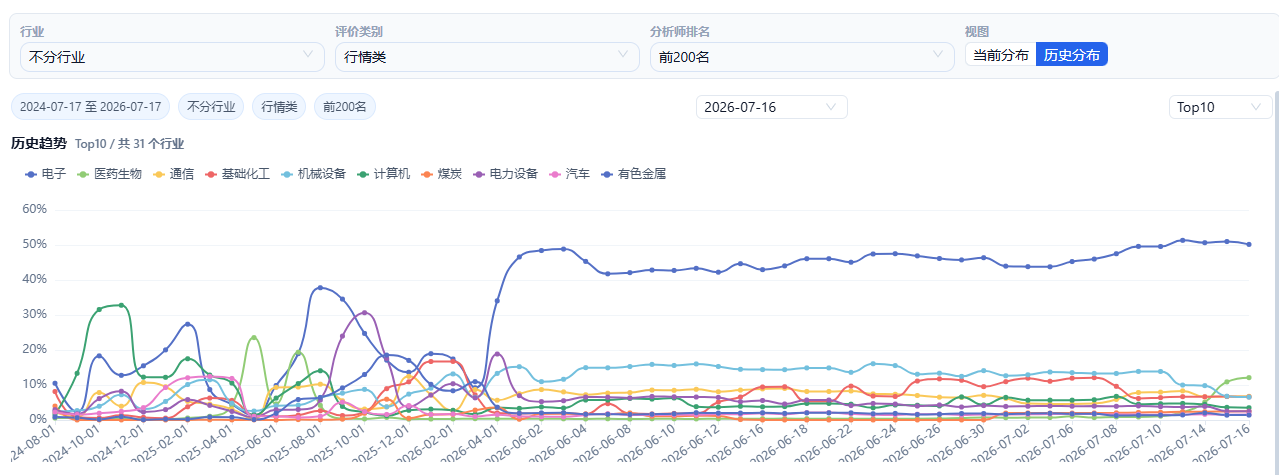
过去一段时间,AI算力、光通信、PCB、半导体、液冷等板块持续上涨,部分公司股价已经提前计入了未来数年的高增长预期。随着估值不断抬升,融资资金、趋势资金和短线资金大量集中在少数热门赛道,市场结构逐渐变得拥挤。南财投研数据显示,自2026年5月起,券商分析师近一年点评并且具有行情表现的个股高度聚焦电子行业,行情类排行前200名的分析师点评申万电子行业的股票数量占比超40%,并处于持续增长的态势,7月13日攀升至50%以上。这表明在自主可控驱动、业绩高增持续兑现的背景下,该行业获得了极高的市场人气,行业中年内翻倍的个股众多。回溯历年数据,当前述指标占比大于45%时,往往反映相关行业的市场拥挤度处于非常高的水平,由于单一行业持续“虹吸”资金,在短期累积获利盘的同时,也预示着波动加大的可能性。
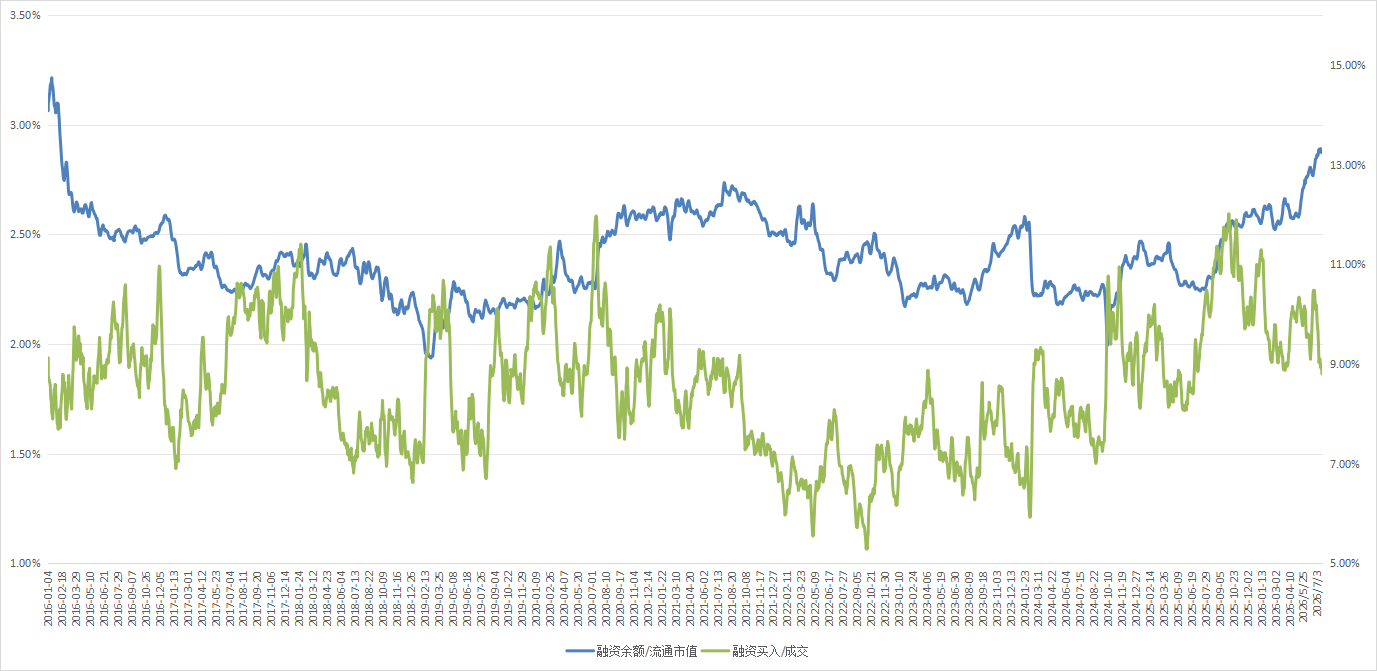
两融去杠杆正在放大市场波动。
截至7月16日,沪深两市融资余额已经由一周前的2.93万亿元下降至2.84万亿元,短短一周减少约900亿元,降幅约3.1%。如果从7月1日约3.1万亿元的阶段高点计算,融资余额已经累计减少约2600亿元,降幅超过8%。这表明市场已经进入明显的去杠杆阶段,资金风险偏好会随之下降。
接下来重点关注哪些板块?
展望后市,当前A股的内外部环境就已具备“风格再平衡”的条件:从单一主线走向多元,逐步回归正常化,有望先逐步修复可能被“错杀”的资产。在上一轮AI的拥挤投资中,不少具备业绩基本面的消费、医药等“老登股”频频遭资金虹吸导致阴跌不断,从目前的A股成交额数据来看,资金并未撤离,而是通过高低切的形式逐步发掘前期错杀的蓝筹股。现阶段再平衡背景下,A股市场的行业表现有望从单一化走向多元化。
【越声理财投资顾问李浩楠(登记编号A0590625030002),观点及个股仅供参考,不作为投资依据,据此操作风险自担】
算法模型风险提示
本结论基于越声投研“气象雷达”算法模型生成,模型依赖历史数据构建,存在历史经验不适用于未来行情、突发市场事件导致模型失效等局限性,仅供参考,不构成绝对投资依据。
(作者:李浩楠 编辑:彭康一)