急跌之后,不必急于悲观
 2026-07-20 21:07
A股市场出现明显调整,前期涨幅较大的科技成长板块集中回撤,电子、通信、机械设备等行业跌幅居前,中小盘及科创板相关指数承压更为明显。面对市场快速下跌,市场担心:科技行情是不是已经结束?现在应该止损离场,还是趁调整抄底?
从目前情况来看,本轮下跌更多是海外科技股调整、前期交易拥挤、估值消化以及资金去杠杆等因素共同作用的结果,并不意味着产业趋势已经发生根本逆转。
01
历史经验:急跌之后,市场通常会有修复
从历史经验看,市场在短时间内快速下跌后,往往会出现一定程度的情绪修复。一方面,连续大跌会加速释放前期获利盘和杠杆资金;另一方面,当恐慌情绪集中释放后,部分中长期资金也会开始重新评估资产价值,并利用价格回落进行配置。
不过,急跌后的反弹并不等于市场已经见底。反弹可能来自超跌修复、政策预期或资金回补,但能否形成持续行情,最终仍取决于企业盈利、市场流动性和风险偏好的变化。
对于投资者而言,急跌阶段最容易出现两种极端行为:一种是在情绪最悲观时集中卖出,另一种是在市场刚刚反弹时立即重仓抄底。这两种操作本质上都是被短期情绪主导。大跌之后首先要做的,是判断自己的持仓是否超出了风险承受能力,以及原有投资逻辑是否发生变化。
02
当前位置,股票相对债券的吸引力有所改善
截至7月17日,10年期国债收益率约为1.74%,沪深300市盈率约为13.99倍,股债收益比达到4.11,高于长期平均水平3.52,并接近正一倍标准差4.16。
股债收益比越高,通常意味着股票相对于债券的配置吸引力越强。本周市场调整后,该指标进一步回升,说明权益资产的相对性价比已经有所改善,具备中长期配置价值。
图1:“股票盈利收益率(E/P)”与“10年期国债收益率”之比(沪深300股债收益比)
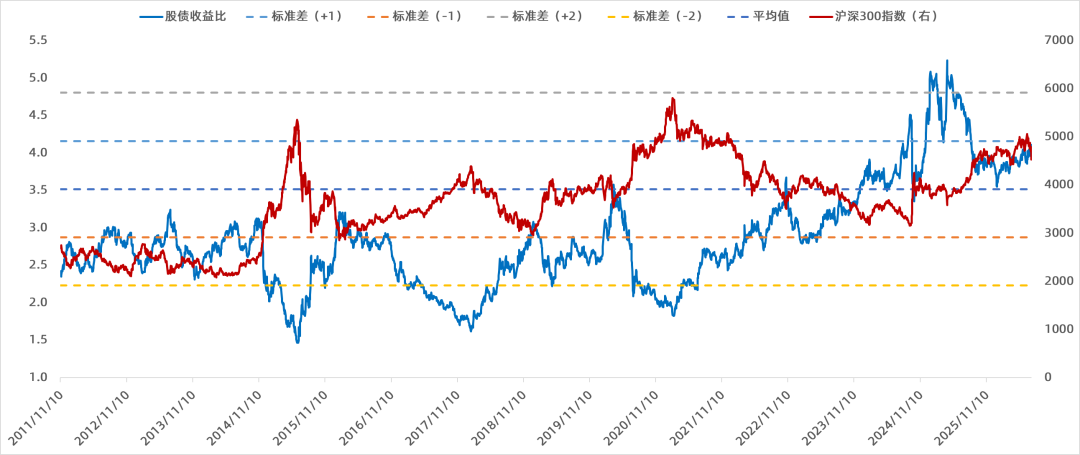
数据来源:iFinD,私募排排网;截止日期:2026年7月17日;注:股债收益比=沪深300指数市盈率的倒数/十年期国债收益率;计算周期标准差为过去14.66年,标准差通道为2年滚动;约68%的数据位于平均值的一倍标准差范围内,95%的数据位于平均值的两倍标准差范围内。
03
指数估值明显分化,科技板块仍需业绩消化
从主要宽基指数估值来看,市场大幅调整后,不同板块之间的估值差异仍然较大。
创业板指目前市盈率约为38.24倍,处于近十年46.95%的分位水平,PE估值已回到历史中等附近;但其PB分位仍达到73.71%,说明部分成长资产的资产价格仍不算低。沪深300、中证A500等大盘宽基绝对估值不高,但近十年PE分位分别达到76.41%和77.24%;中证500的PE分位则达到82.14%。科创50目前市盈率约为102.47倍,PE和PB近十年分位均接近99%,估值仍处于历史高位。这意味着部分科技板块仍需要依靠未来盈利增长来消化估值,后续分化也可能进一步加大。
整体来看,部分大盘指数绝对估值较低,创业板估值已回到相对中性区域,但科创板及部分高景气赛道仍然偏贵。未来机会更可能来自业绩兑现和估值匹配,而不是所有科技板块同步上涨。
图2:主要宽基指数估值及近十年分位数
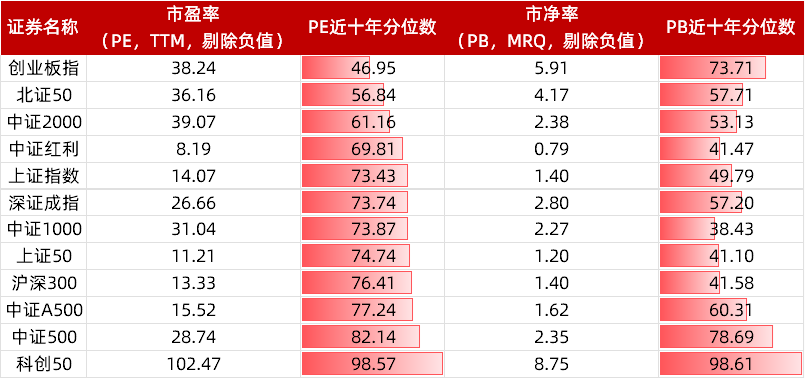
数据来源:iFinD,私募排排网;截止日期:2026年7月17日
04
比猜底更重要的是多元资产配置
市场快速调整后,短期出现反弹的可能性有所上升,但反弹的时间、幅度和持续性很难准确判断。中报业绩、海外科技股走势、融资资金变化以及市场风险偏好,仍可能给后续行情带来较大扰动。本周市场下跌也再次说明,单一押注某一种资产或市场风格,即使长期方向判断正确,短期仍可能承受较大的净值波动。
因此,与其反复猜测市场底部,不如通过不同资产和策略的组合,降低对单一权益行情的依赖。权益类配置方面,可以在AI、半导体、高端制造等成长方向之外,适当搭配红利、银行、高股息和自由现金流等价值方向,也可以关注估值相对较低、同时具备云计算和AI应用属性的互联网平台,以降低组合对单一科技硬件赛道的集中暴露。
在私募策略方面,除主观多头和指数增强等权益策略外,还可以适当配置CTA、宏观、市场中性、套利以及债券策略。例如,历史上CTA策略在权益市场剧烈波动阶段,曾多次表现出“危机Alpha”特征,可以作为权益组合的分散配置工具。
市场中性和套利策略与股票市场整体涨跌的相关性通常相对较低,主要依靠选股超额、定价偏差或不同资产之间的价差获取收益;债券策略则可以提供相对稳定的基础收益。不同策略的收益来源和适应环境各不相同,将其与股票多头、指数增强等高弹性策略进行组合,有助于平滑单一市场风格快速切换带来的净值波动。
多元配置的意义,并不是保证组合在任何市场环境下都不下跌,而是通过不同资产、不同策略和不同收益来源之间的分散,避免单一权益市场的大幅调整对整体财富造成过度冲击。相比准确预测市场底部,构建一个能够适应上涨、震荡和下跌等不同环境的组合,可能是更可持续的应对方式。
05
后市怎么看?
短期来看,市场在经历快速下跌后,存在超跌修复的可能,但科技成长板块仍将处于情绪修复和业绩验证并行的阶段。部分前期涨幅较大、估值偏高的方向,即使出现反弹,也可能继续维持较高波动。
中长期来看,全球云厂商资本开支、AI服务器、存储和高速通信等产业趋势尚未发生根本变化,人工智能仍然是值得持续关注的重要方向。
当前股债收益比已经回升至历史均值上方,说明权益资产的相对配置价值有所改善,但不同指数估值分化仍然明显。因此,当前更适合通过分批配置和组合均衡的方式参与,而不是押注市场已经触底或立即全面反转。
大跌之后不必过度悲观,也不必急于抄底。对于投资者而言,可以等待波动逐步缓和后再分批布局;对于风险承受能力较高、投资期限较长的投资者,可以利用调整优化持仓结构,但仍需避免过度集中于单一赛道。比预测下一次反弹何时到来更重要的,是保持合理仓位、坚持多元配置,并让投资组合与自身风险承受能力相匹配。
(来源:排排网官微)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。