长鑫科技即将登陆,炒新更需慎行
 2026-07-22 12:02
7月16日,长鑫科技披露网上发行申购情况及中签率公告,本次发行启用超额配售和回拨机制,网上发行数量最终占发行总量的50.07%,网上发行中签率为0.47%,创下科创板最高中签率纪录。其次,网上发行有效申购户数近943万户,同样创下科创板历史新高。
长鑫科技IPO的融资额仅次于中芯国际,是科创板历史第二大融资项目。高融资规模、高融资股份数量,叠加高网上发行占比(今年其余12单已上市科创板IPO的平均网上发行占比为27%),个人投资者的打新预期中签概率大幅提升。此外,长鑫科技处于今年以来资本市场最热点的存储行业,因此长鑫科技IPO成为近期A股市场最为热门的话题之一。
一、打新中签,并不意味着可以躺着赚钱
科创板历史最高的有效申购户数和最高的中签率,代表着长鑫科技拥有最广大的中标投资者和关注者,也使得长鑫科技到上市交易的一段时间内,势必都将是A股最热门的明星股之一。
年初迄今,科创板IPO股票均在上市首日有着不俗表现,这也拉高了不少投资者对长鑫科技上市首日的股价预期。
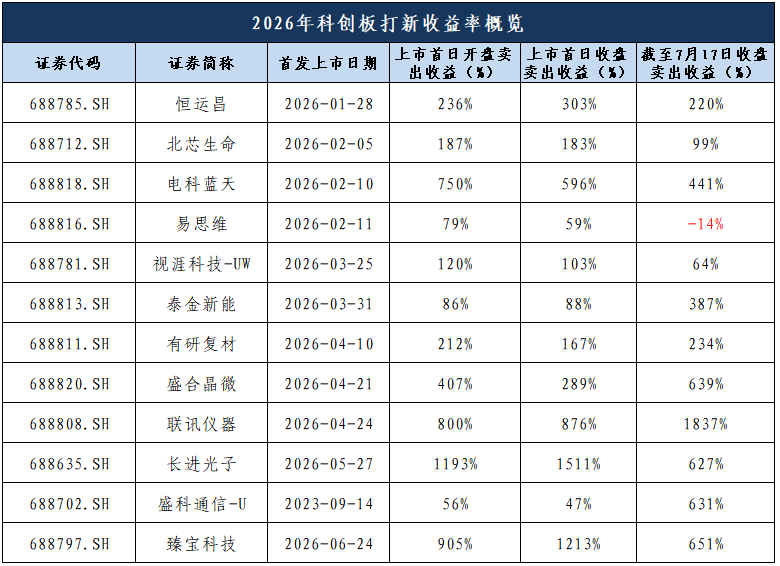
数据来源:Wind,国信证券财富管理与机构事业部整理。数据统计期间为2026/1/1-2026/7/17,历史数据不代表未来表现,此处仅为历史数据统计结果,不构成具体投资建议或宣传推介。
具体来看,开年以来共有12只股票完成了科创板IPO及上市交易,如果能够通过IPO打新中签,则均能够在上市首日取得不俗的收益表现。如果持有至7月17日周五收盘,12只股票中有5只的收益表现将优于上市首日卖出,而其中易思维已跌破发行价。
虽然2025年以来,科创板IPO的所有新股在上市首日无一破发,并且诞生了多只“大肉股”,但是在2019年-2024年间,科创板共有过73次首日即破发的案例,该时间段内共有581家企业进行科创板IPO,由此计算破发率达到了12.56%。由此可见,IPO打新中签并上市卖出也并非“稳赚不赔”的策略。
二、打新≠炒新,炒新更需谨慎参与
尽管长鑫科技的中签率相对较高,但是相信仍有不少投资者未能中签或中签数量不及预期,那么在长鑫科技上市后买入并持有是不是一个好的选择呢?在二级市场上买入新股和次新股我们称为“炒新”,虽然和打新仅一字之差,但是其中的风险和收益却天差地别。对于大多数的新股和次新股而言,由于较多限售股的存在导致流通盘相对有限,叠加新股上市通常存在短期交易的情绪溢价和流动性溢价,因此有不少的新股在上市后一段时间内均出现了冲高回落的行情。
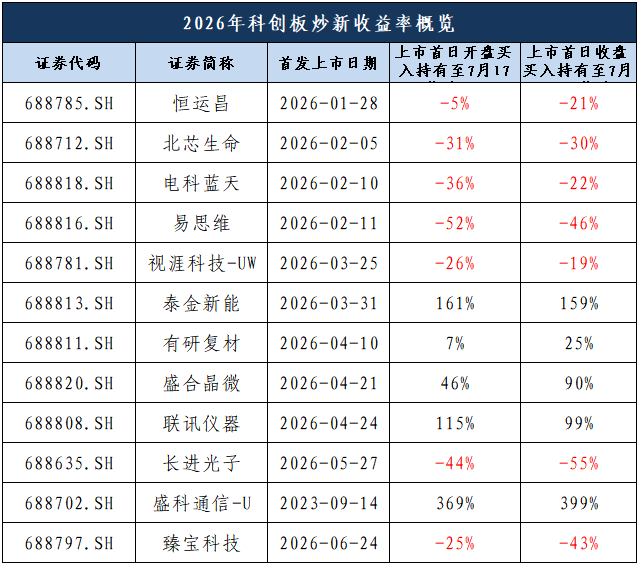
数据来源:Wind,国信证券财富管理与机构事业部整理。数据统计期间为2026/1/1-2026/7/17,历史数据不代表未来表现,此处仅为历史数据统计结果,不构成具体投资建议或宣传推介。
仍然以今年新IPO上市的12只科创板股票为例,如果是在上市首日买入,不管是按照开盘价还是收盘价完成买入操作,持有至7月17日收盘,有7只股票录得负收益。由此可见,由于打新和炒新在初始持有成本上普遍有着较大差异,因此相比打新而言,炒新的风险更高。
三、警惕风险,关注海外存储“过山车”行情
长鑫科技所处的存储行业近来波动较大,需要投资者给予额外关注。去年以来,由于人工智能带来数据中心建设需求爆发,支撑大模型训练和推理的HBM芯片供不应求,且HBM芯片利润率高于传统DRAM芯片,于是SK海力士、三星电子和美光科技等全球三大存储巨头主动将传统DRAM芯片的产能转向了HBM芯片,该举动又造成了传统DRAM芯片的供需失衡,DRAM芯片的价格也开始上涨,存储行业开启了全方位的涨价潮流。
在此背景下,海外存储三巨头的股价因业绩爆发而快速上涨,但是近期也因短期内涨幅太大、涨速太快、预期过高等因素经历着“过山车”行情。截至全球市场7月16日收盘,美光科技自6月25日的年内最高价1254.807美元跌落至853.2美元,下跌幅度32%;SK海力士自6月25日的年内最高价2987000韩元跌落至1842000韩元,下跌幅度38%;三星电子自6月19日的年内最高价374500韩元跌落至255000韩元,下跌幅度32%。高位下跌的跌幅和跌速比上涨时更为惊人,除非投资者布局时间较早、买入价格较低,否则在如此极端的震荡行情中非常难以获得收益。
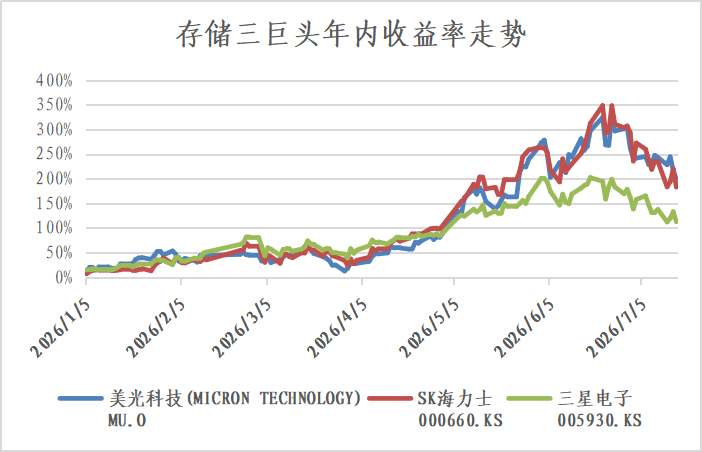
数据来源:Wind,国信证券财富管理与机构事业部整理。数据统计期间为2026/1/1-2026/7/16,历史数据不代表未来表现,此处仅为历史数据统计结果,不构成具体投资建议或宣传推介
近期SK海力士美股ADR上市的案例同样值得参考。SK海力士于7月10日在美国纳斯达克交易所进行预发行,7月13日起转为常规交易,ADR的发行定价为149美元,短短5个交易日内经历了单日27.29%的暴涨,也经历了连续两天暴跌至发行价附近。这样的急涨急跌行情无疑非常容易让投资者受伤,也为后续长鑫科技上市短期交易情绪过热敲响了警钟。
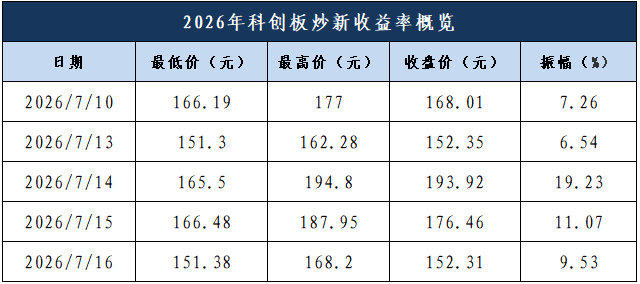
数据来源:Wind,国信证券财富管理与机构事业部整理。数据统计期间为2026/1/1-2026/7/16,历史数据不代表未来表现,此处仅为历史数据统计结果,不构成具体投资建议或宣传推介。
四、长鑫科技的估值难题
在存储行业的风口上,长鑫科技于2025年扭亏为盈,并在2026年一季度实现263.41亿元的扣非归母净利润,同比大幅增长1993%。根据长鑫科技上市发行公告,长鑫科技的发行价格为8.66元/股,对应发行后的市盈率为110.59倍(收益按照扣除非经常性损益后的归母净利润计算),市净率为4.78倍。长鑫科技上市后究竟什么估值合理?这可谓是近期市场的一大难题,市场投资者也对此有着较大的分歧。
首先,全球市场目前对存储行业的定价就有较大分歧,这也是近期存储龙头股价大幅波动的重要原因之一。部分观点认为存储行业仍应纳入周期性行业进行估值定价,而部分观点又认为存储极端的供不应求和扩产周期较长会使得顶端存储龙头需要按照成长股进行重新定价。
其次,长鑫科技适用的相对估值法很难选择。长鑫科技属于成长性企业,由于已经由亏转盈,那么或许用前瞻性PE或者PEG指标进行估值是合理的。而存储行业在过往几十年里一直是强周期行业,对周期性行业来说,历史经验多次显示盈利相关的指标是股价的滞后指标,用市净率来估值或许更合理。
最后,长鑫科技作为中国大陆唯一实现DRAM芯片大规模量产的企业,虽然在产能和技术代差上与存储三大巨头仍有差距,但是成功填补了国内存储芯片上的空白,且成长潜力较大。市场对有着国产替代、唯一性、技术突破等光环于一身的半导体先进企业普遍能够给予一定的估值溢价,但是该估值溢价同样难以定量确定。
因此,长鑫科技上市后究竟能够取得多少市值,还需要市场用脚投票来决定,这个过程也大概率不会一蹴而就,技术进步、行业变迁、产能扩张、市场情绪起起伏伏等预计都将是长鑫科技价值体现过程中不可或缺的环节。
对于想要参与长鑫科技的投资者而言,如果有幸中签,那么上市后落袋为安或耐心持有,或许均是不错的选择。而如若未中签或中签数量不达配置预期,那么待到短期投机交易情绪逐步退潮后,选择较为合理的价格逐步买入并耐心持有或许是风险更低的投资选择。
作者:徐靖东
证券投资顾问资格编号:S0980625020030
【风险提示】本文内容不构成投资建议,历史数据不代表未来表现。投资有风险,入市需谨慎。
(来源:国信小信)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。