慧智微3亿定增落地:最大买家成立不足一月,刚进场浮亏超10%,救场还是踩坑?
 2026-07-23 11:06
上市3年多,股价几乎腰斩、老股东跑路,慧智微能否借定增翻盘?
一家成立不到一个月的公司,掏出2.45亿,成了一家科创板企业定增的最大买家。
这家科创板企业是慧智微(688512),做射频前端芯片的。手机信号收发、车载雷达、卫星通信模组,都离不开它。
但反转来得很快。定增价13.39元,要知道,定增修订稿公告的当天,慧智微的收盘价也才11.9元。这也意味着,钱刚打进去,人就浮亏超十个点。
这还没完。翻开修订后的资金用途,补充流动资金的额度从6493万提到9063万,研发的钱反而被匀走了。一句话:急用钱,先补血。
慧智微上市三年多,股价几乎一路向下,从高点算起跌超五成,如今只剩11块出头。老股东正在清仓离场。
产业资本这时候进场,6个月锁定期一到——它们是留下来等天亮,还是跟着老股东一起走?
最大认购方,成立不到一个月
这笔3亿的定增,益芯宸一家就拿走了2.45亿,占83%。剩下的份额由诺德基金、汇添富、易米基金三家分食。
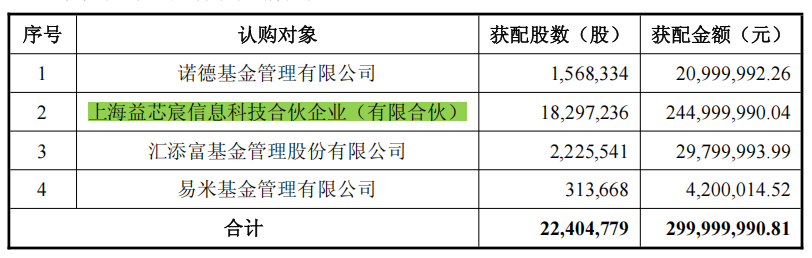
认购方及相关额度,来源:定增修订稿
有意思的不是这个分配比例,而是益芯宸这家公司本身。
它成立于今年6月26日——距这次修订稿公布不到一个月。出生时间掐得这么准,难免让人多想:这家公司,是不是专门为这单定增而来的?
那真正掏钱的人是谁?
穿透益芯宸的出资结构,先导科技集团和上海益流实业并列第一大出资人,各占39.19%。
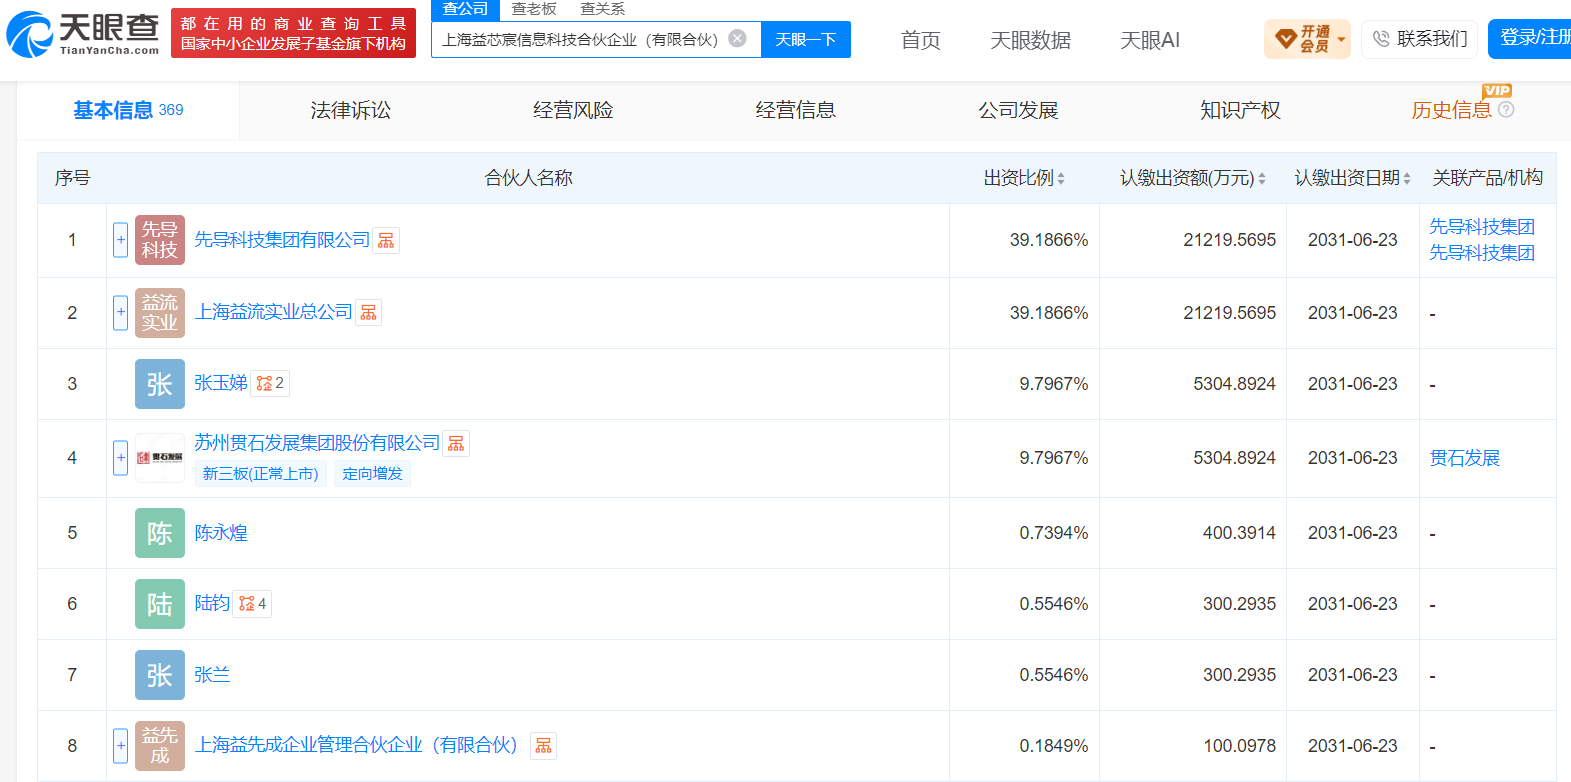
益芯宸的股东构成,来源:天眼查
先导科技是这条线上最值得关注的名字。它是稀散金属和泛半导体全产业链的玩家,台积电、三星、SK海力士都是它的客户。这次掏钱进慧智微,不是财务投资——是产业资本在往下游探路。
逻辑很清晰:先导在上游做材料,慧智微在中游做射频芯片设计。一条产业链上的人,资本绑在一起,理论上能玩出协同。
最大的想象空间在新兴赛道,先导能帮慧智微“上车”。
慧智微这次募投的第二大方向,是面向Wi-Fi 8、车载、卫星通信等新兴场景的通信模组研发。而先导正在猛攻卫星通信和车载雷达——“先导科技号”低轨卫星已经上天,德州落了车载激光雷达和传感器产线,车规级MEMS传感器也在快速崛起。
如果将来先导愿意把慧智微的芯片“带进”自己的车载方案或卫星载荷里,益芯宸这2.45亿的价值,就远不止是钱了。
除此之外,先导旗下的子公司先导射频手里有6英寸、8英寸晶圆产线——慧智微作为设计公司,最缺的就是这层制造能力。合作好了,流片资源管够。
但别急着下结论。几个让人冷静的事实:
第一,先导没直接掏钱。它通过一家成立不到一个月的壳公司、多层嵌套地进来。这种“不想被看清楚”的结构,本身就带着试探的意味——先占个坑,看看再说。
第二,先导的重视程度,要打个问号。今年3月它给自家子公司先导基电的定增方案是35亿级别,给慧智微的这2亿多,更像是一笔试探性的“小钱”。6个月锁定期满后,能不能看到双方业务擦出点火花,决定了它是继续加码,还是转身离场。
一句话:产业资本来了,但敲门声很轻。这不是救世主入场,是一个有条件、有保留的试探。
认购方刚进场,就被套了
这次修订稿另一个看点,是价格。
13.39元,这是定增发行价。但是公告前一天慧智微的收盘价才10.99元,公告当天涨了点,也就11.9元。这也意味着,定增刚一落地,认购方账面就浮亏超十个点。
短期来看,股价有动力往13.39元靠一靠。毕竟定增刚完成,维护股价的意愿还在,技术性修复的空间是有的。
但长期呢?能不能站稳、能不能赚到钱,看的就不是短期情绪了,是公司自己的本事。
按规则,这批股票锁定6个月。6个月后,解锁了,怎么办?
先看一段历史。
慧智微2023年5月登陆科创板,发行价20.92元。上市一个月左右盘中摸到过25.5元的高点,此后几乎一路向下,到现在只剩11块多,接近腰斩。
IPO前进来的股东GZPA Holding,已经用脚投了票。
今年4到5月,它减持466.84万股,套现6147万,均价13.17元。减完持股比例掉到0.25%。这还没完,7月2日慧智微又公告,GZPA Holding剩下这0.25%也要在接下来的三个月内全部清掉。
从持股4.95%到清零,慧智微股价至今还在破发,这个价格卖,算不上多么丰厚的获利了结。说白了,就是不想陪跑了。
那问题来了:6个月锁定期一到,如果股价还是这副模样,募投项目也没拿出什么实质性进展,这批新股东,是留下来等风来,还是跟着老股东一起走?
研发的钱,匀去补充流动资金了
这次定增修订稿,总金额没变,但内部结构变了。
一是补流资金从6493万提到9063万,二是“新一代移动通信射频前端模组研发项目”从1.6亿下调到1.35亿。说白了,就是把研发的钱匀了一部分去补缺口。
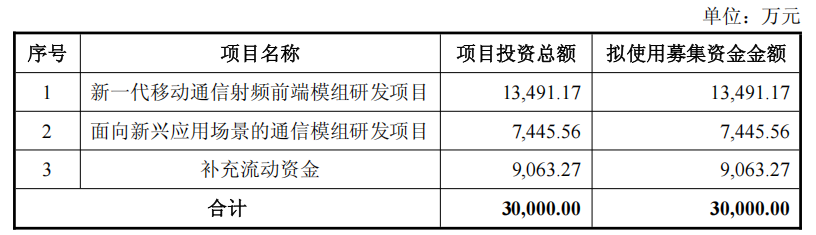
最新的募资用途及金额,来源:定增方案修订稿
它确实缺钱。
今年一季报,慧智微营收2.15亿,同比涨了56.87%,看着不错。但利润亏了6644万——公司解释是去年同期政府补助多,今年没了这个进项就现原形了。经营活动现金流净额-5322万,短期借款也从去年底的0.4亿猛蹿到今年3月底的1.14亿。
一边亏,一边借,一边烧。增发里多匀点钱去补流,逻辑上没毛病——就是急用。
但问题是,钱到了它手里,能花对吗?
回头看IPO那笔钱,答案不太让人放心。
原计划募15亿,实际只募到10.28亿。钱一缩水,上市仅一个多月,就把招股书里拟投向的第一大项目“芯片测试中心建设”给砍了。
剩下的总部基地及研发中心项目,说是“无法单独核算效益”,效益体现在公司整体。翻译一下:钱花哪儿了、花出什么效果,看不出来。
不止如此,“总部基地及广州研发中心项目”还花超了2500多万,拿去发工资、买材料,2025年4月自查发现后才补回去。
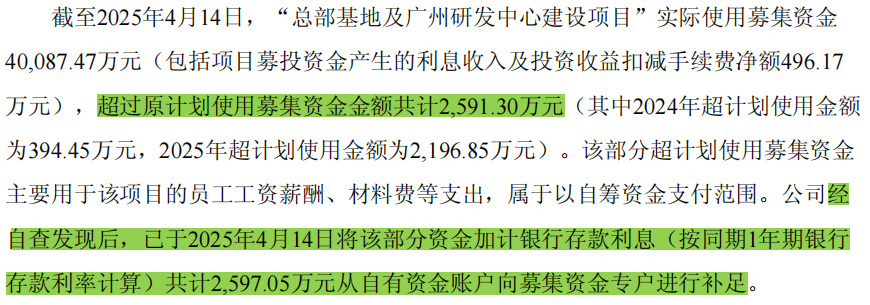
IPO资金使用情况,来源:前次募集资金使用情况专项报告
与此同时,慧智微又搞了一次内部腾挪——把上海研发中心建设项目的钱,调了6600万给广州项目。
回到这次定增。补流额度上调,说明公司确实等米下锅。但是上轮募资的使用,又是砍项目、花超补款,又是挪资金,这回能把钱花明白、用到实处吗?这次的资金使用如果还是老样子,这批被套的认购方,等来的恐怕不是解套,而是又一轮割肉。
结语
所以,先别急着下结论。这一轮补进去的钱,到底是烧出下一代产品的燃料,还是仅仅用来续命的柴火?答案不会等到锁定期满才揭晓。真正的检验从三季报开始——营收增速能不能维持、毛利率有没有继续爬坡、现金流缺口是收窄还是扩大。
再看掏了2.45亿的那家认购方。“产业资本”四个字,到底是真能带来业务上的变化,还是只是一个漂亮的身份标签?定增落地后,双方如果真有协同,任何一个方向的进展,都会以公告的形式出现。反之,“产业资本”也就仅仅是四个字而已。
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。